
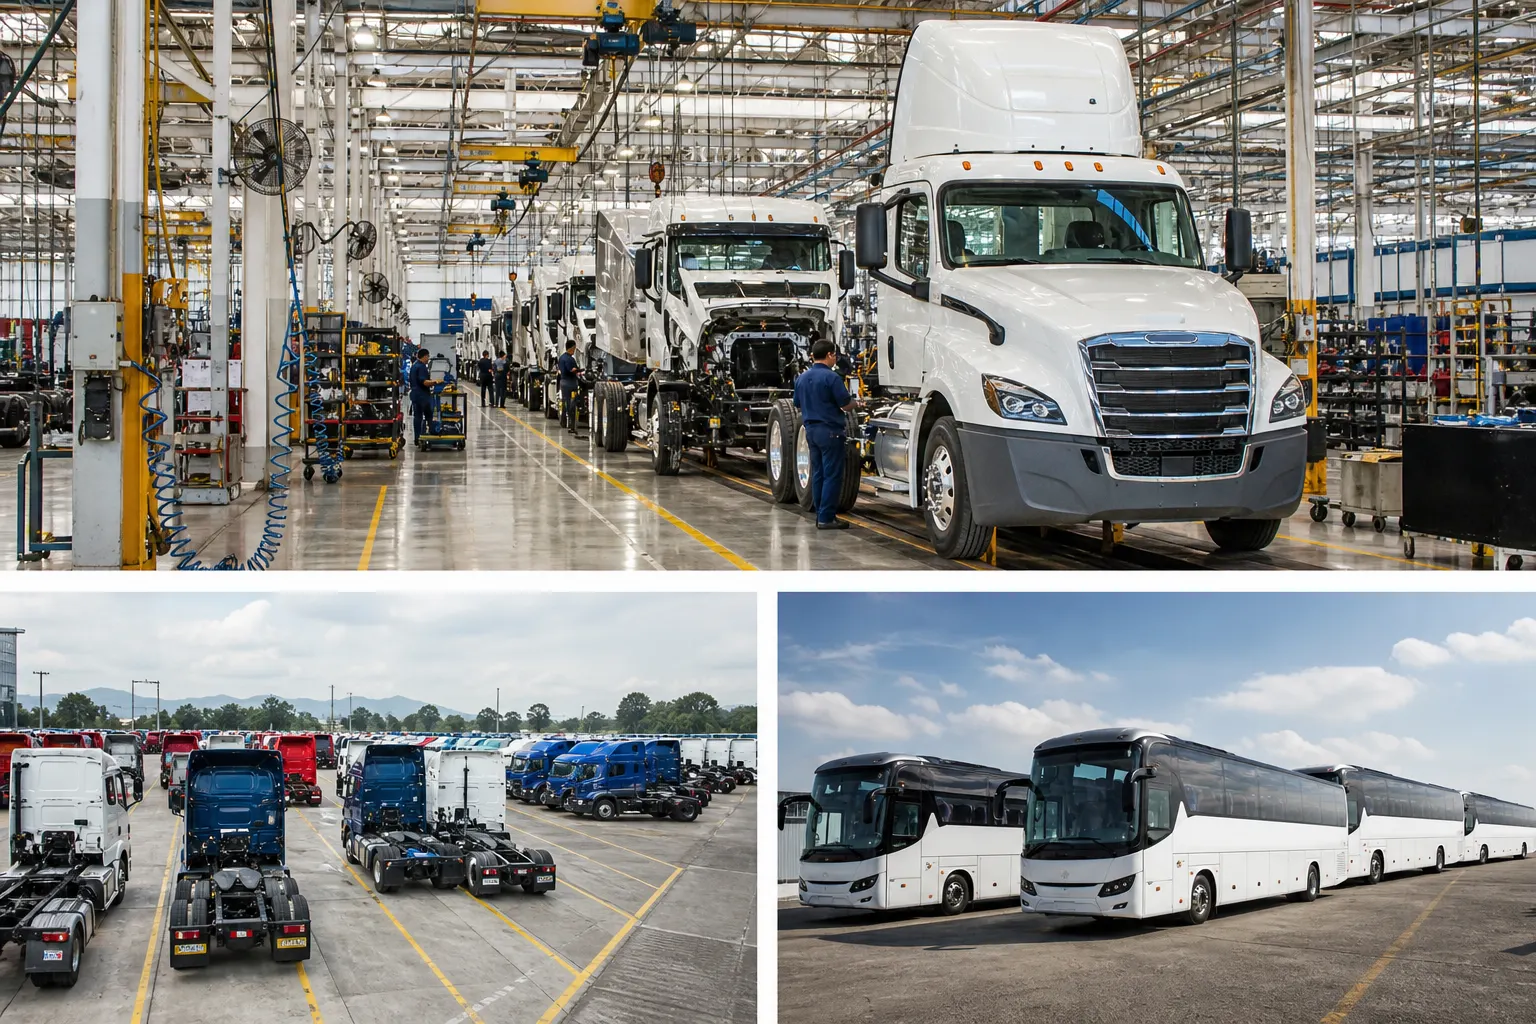
La industria mexicana de vehículos pesados produjo 15,181 unidades y exportó 12,707 durante septiembre de 2026, mientras las ventas al menudeo en el mercado nacional descendieron a 2,980 vehículos, informó el Instituto Nacional de Estadística y Geografía (INEGI) el 9 de octubre. Los datos corresponden a las empresas participantes en el Registro Administrativo de la Industria Automotriz de Vehículos Pesados y muestran una divergencia entre el desempeño de las plantas instaladas en México y la demanda final de transportistas, empresas y operadores nacionales.
La diferencia es relevante porque un aumento en la producción no equivale automáticamente a una recuperación del consumo interno. En septiembre, las exportaciones aumentaron 144.6% anual y la fabricación creció 121.4%, pero la colocación al público disminuyó 378 unidades frente al mismo mes de 2025. El resultado obliga a analizar por separado cada eslabón de la cadena: manufactura, pedidos internacionales, ventas a distribuidores y compras efectivas de los usuarios finales.
En breve
- Producción: 15,181 vehículos pesados en septiembre, 121.4% más que un año antes.
- Exportaciones: 12,707 unidades, un incremento anual de 144.6%.
- Mercado mexicano: 2,980 ventas al menudeo, una caída de 11.26%; al mayoreo se comercializaron 2,965 unidades, 17.9% más.
El salto externo debe leerse contra una base deprimida
La variación porcentual de septiembre es elevada en parte porque la comparación se realiza contra un nivel particularmente bajo. En septiembre de 2025, el INEGI registró la producción de 6,857 vehículos pesados y exportaciones por 5,196 unidades. Frente a esa base, el resultado de 2026 representa un aumento absoluto de 8,324 vehículos fabricados y de 7,511 unidades enviadas al exterior.
El efecto de comparación no elimina la importancia del repunte. Las exportaciones de septiembre de 2026 superaron incluso el registro de septiembre de 2024, cuando se enviaron 12,459 vehículos pesados al extranjero. Sin embargo, la producción quedó por debajo de las 16,860 unidades fabricadas en ese mismo mes de 2024. Esto sugiere que el sector está recuperando parte del terreno perdido tras el descenso de 2025, aunque el comportamiento mensual todavía no permite concluir que exista una expansión estable.
El desempeño externo tampoco parece limitarse a un solo mes. La información difundida por La Jornada, con base en datos del INEGI y declaraciones de la Asociación Nacional de Productores de Autobuses, Camiones y Tractocamiones (ANPACT), señala que las exportaciones registraron avances anuales durante cuatro periodos consecutivos: junio, julio, agosto y septiembre. No obstante, la intensidad del crecimiento aumentó conforme se comparó con los niveles deprimidos del segundo semestre de 2025.
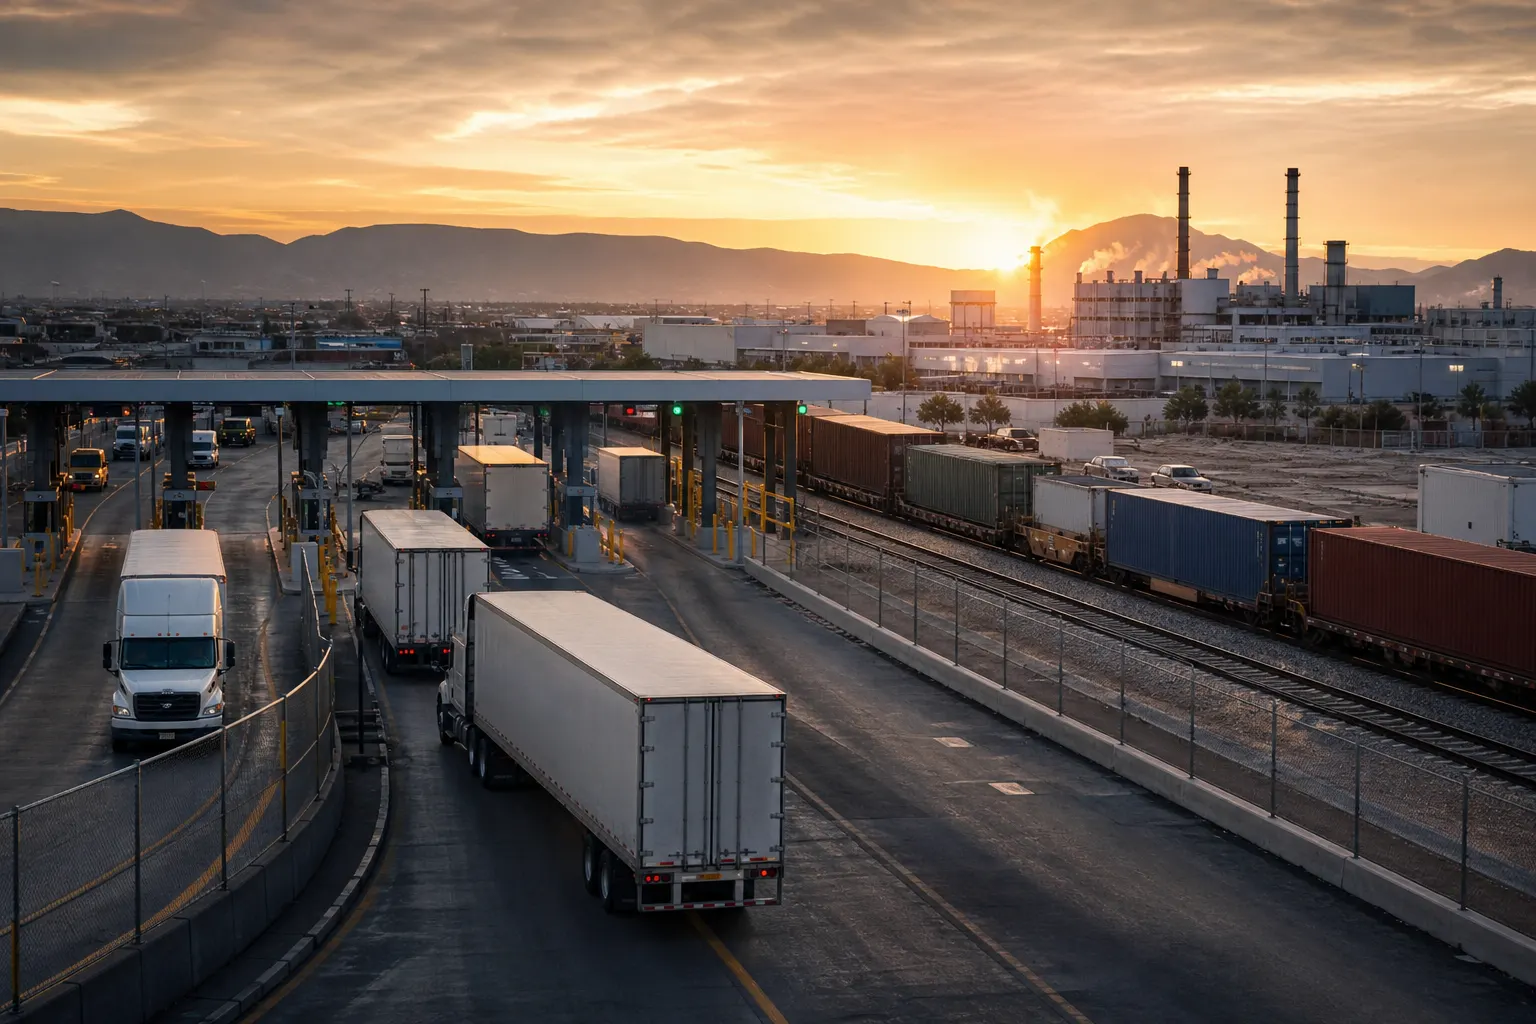
La ANPACT también indicó que las exportaciones de septiembre se dirigieron a 10 países. Estados Unidos fue el principal destino y Canadá registró un incremento importante, con 680 unidades reportadas en el mes, según la información citada por La Jornada. La concentración de los envíos en Norteamérica conecta el desempeño de las plantas mexicanas con la demanda de flotillas, transporte de carga, autobuses y renovación de equipos en esos mercados.
Producción y exportación no son sinónimos de demanda nacional
El dato de producción refleja la actividad de las plantas, pero no identifica por sí mismo el destino final de cada vehículo. Una unidad puede fabricarse en México para atender un pedido internacional y salir del país en el mismo mes, sin generar ventas, financiamiento o renovación de flota dentro del territorio nacional.
En septiembre, la diferencia entre las 15,181 unidades producidas y las 12,707 exportadas también muestra que una parte de la fabricación pudo dirigirse al mercado interno, a inventarios o a procesos logísticos pendientes de entrega. El registro mensual no permite atribuir todo ese diferencial a una sola causa. Por ello, sería impreciso presentar el repunte industrial como señal directa de una reactivación equivalente en las compras mexicanas.
La brecha se vuelve más visible al observar las ventas al menudeo. La AMDA reportó 2,980 vehículos pesados nuevos vendidos al público durante septiembre, 11.26% menos que en el mismo mes de 2025. Se trató, de acuerdo con la asociación, del octavo descenso mensual del año. El único segmento con avance anual fue el de resto de camiones de carga, con una variación de 0.51%.
En el acumulado de enero a septiembre, las ventas al menudeo sumaron 25,289 unidades, una contracción de 17.47% anual. La caída acumulada es más significativa que el dato mensual porque muestra que la debilidad del mercado interno no se concentra únicamente en septiembre, sino que se ha mantenido durante la mayor parte de 2026.
El mayoreo mejora, pero todavía no confirma una recuperación final
Las ventas al mayoreo ofrecen una señal distinta. En septiembre se comercializaron 2,965 unidades, 451 más que un año antes, para un avance de 17.9%. Esta cifra puede reflejar pedidos de distribuidores, reposición de inventarios o entregas a clientes empresariales que no necesariamente se convierten de inmediato en ventas al público.
La diferencia entre mayoreo y menudeo es clave para interpretar la cadena comercial. El mayoreo registra la colocación de unidades desde fabricantes o distribuidores hacia canales de comercialización y clientes institucionales; el menudeo se aproxima más a la compra final. Por eso, un repunte mayorista acompañado por una caída minorista puede indicar que el canal está absorbiendo unidades antes de que se concrete su entrega al usuario final, aunque también puede responder a operaciones corporativas específicas.
La AMDA señaló que el avance de la inversión fija bruta todavía ha sido insuficiente para revertir la caída en la colocación de vehículos pesados. La asociación también ajustó su pronóstico anual a 36,051 unidades al menudeo, lo que implicaría una variación estimada de -5.9% para 2026.
Precompra, incertidumbre e importaciones usadas presionan al mercado
Una parte del retroceso interno se relaciona con el efecto de comparación de un mercado que alcanzó un máximo en 2024. Cristina Vázquez Ruiz, coordinadora de Estudios Económicos de la AMDA, explicó que el récord de ese año impulsó compras anticipadas o precompras, una dinámica que no se ha repetido con la misma intensidad.
La asociación también vinculó la cautela de los compradores con la incertidumbre sobre las políticas comerciales de Estados Unidos y la renegociación del Tratado entre México, Estados Unidos y Canadá. Para las empresas de transporte, posponer una inversión puede ser una decisión racional cuando existen dudas sobre aranceles, costos financieros, demanda de carga o reglas para operar en los mercados de Norteamérica.
Otro factor señalado por la ANPACT es la entrada de vehículos pesados usados procedentes de Estados Unidos. En los primeros ocho meses de 2026, esas importaciones disminuyeron 30.7% anual y sumaron 11,508 unidades. Aunque el descenso reduce la presión sobre el mercado formal de unidades nuevas, la asociación sostiene que por cada 100 vehículos nuevos todavía ingresan aproximadamente 51 o 52 usados.
La coexistencia de unidades usadas, menor inversión interna y pedidos externos puede generar una industria con plantas activas, pero con una demanda nacional menos dinámica. En ese escenario, el crecimiento de las exportaciones ayuda a sostener la producción y el empleo manufacturero, aunque no resuelve por sí mismo los problemas de renovación de flotas, financiamiento y competitividad logística dentro de México.
Qué tendría que ocurrir para hablar de una recuperación sostenida
Para confirmar que el repunte no es únicamente un efecto de base o de pedidos concentrados, será necesario observar varios meses con exportaciones elevadas y una producción que mantenga niveles superiores a los de 2025. También será importante que el aumento alcance distintos segmentos y destinos, en lugar de depender de operaciones puntuales de autobuses, tractocamiones o camiones de carga.
En el mercado nacional, una señal más sólida sería la recuperación simultánea de las ventas al mayoreo y al menudeo. El primer indicador ya mostró un avance en septiembre, pero el segundo continuó en retroceso y acumula una caída de doble dígito. La evolución del financiamiento, las tasas de interés, la inversión en construcción y maquinaria, así como la regulación de las importaciones usadas, serán determinantes para saber si la industria puede traducir su fortaleza exportadora en una renovación más amplia del parque vehicular mexicano.
Por ahora, los datos de septiembre describen una industria partida en dos: las fábricas y los pedidos internacionales aceleran, mientras los compradores mexicanos siguen actuando con cautela. Esa diferencia es el dato central detrás del desempeño de los vehículos pesados México septiembre 2026.
Fuentes consultadas
- INEGI, Registro Administrativo de la Industria Automotriz de Vehículos Pesados, septiembre de 2026, publicado el 9 de octubre de 2026.
- Asociación Mexicana de Distribuidores de Automotores, ventas al menudeo de vehículos pesados en septiembre de 2026, publicado el 9 de octubre de 2026.
- La Jornada, exportaciones, producción y ventas de vehículos pesados en septiembre de 2026, publicado el 9 de octubre de 2026.
Leave a Reply