
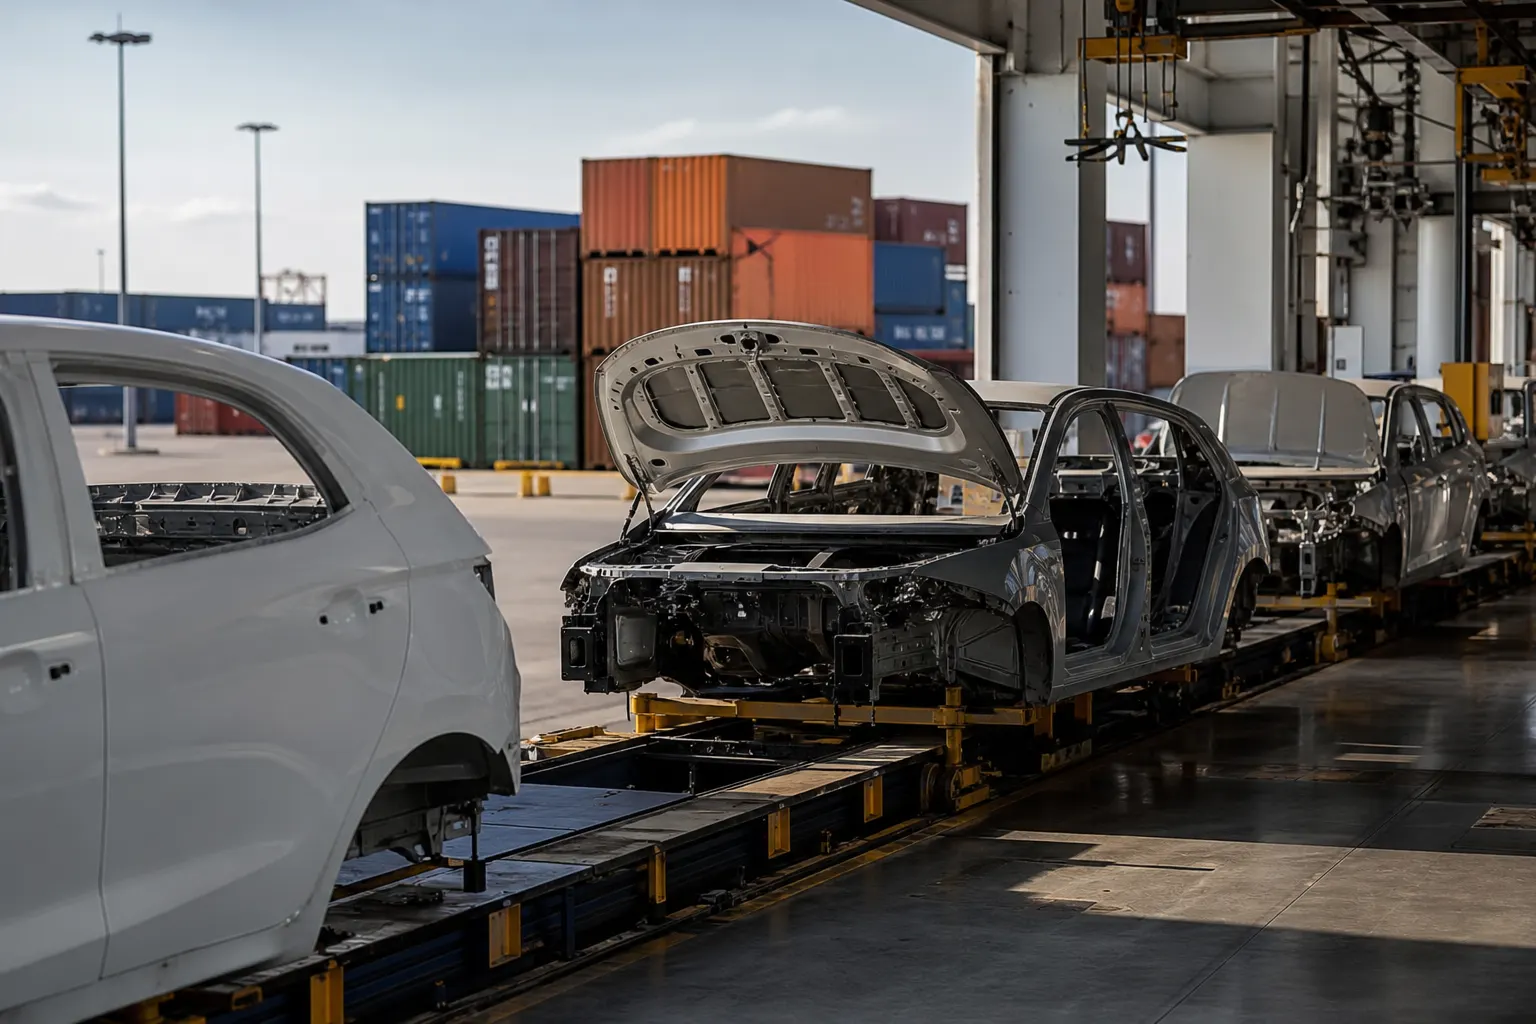
La industria automotriz mexicana produjo 301,803 vehículos ligeros y exportó 277,369 unidades en septiembre de 2026, informó el Instituto Nacional de Estadística y Geografía (INEGI) el 7 de octubre, mientras las ventas al público en México aumentaron 7.9% anual, a 129,274 vehículos. El resultado corresponde a las plantas y comercializadoras registradas en el país y marca una divergencia clara entre la fabricación y los envíos al exterior, por un lado, y el consumo interno, por el otro. El RAIAVL del INEGI señala que las cifras de producción y exportación de septiembre son preliminares, por lo que pueden revisarse en publicaciones posteriores.
La caída no fue marginal. Frente a septiembre de 2025, la producción retrocedió 15.1%, al pasar de 355,589 a 301,803 unidades; las exportaciones disminuyeron 11.9%, desde 314,656 vehículos. En cambio, las ventas internas subieron desde aproximadamente 119,700 unidades hasta 129,274. La fotografía mensual, por tanto, no describe una contracción uniforme del negocio automotor: muestra un mercado nacional todavía dinámico junto con una operación industrial más expuesta a la demanda externa y a los ajustes de las armadoras.
En breve
- Producción: 301,803 vehículos ligeros en septiembre, una baja anual de 15.1%.
- Exportación: 277,369 unidades, 11.9% menos que un año antes.
- Ventas internas: 129,274 vehículos, un crecimiento anual de 7.9%.
Un acumulado que confirma la pérdida de velocidad
El dato mensual adquiere mayor relevancia cuando se observa el acumulado. Entre enero y septiembre de 2026, México produjo 2,946,943 vehículos ligeros, 2.4% menos que en el mismo periodo de 2025. Las exportaciones sumaron 2,528,623 unidades y descendieron 1.5%, mientras las ventas al público alcanzaron 1,143,988 vehículos, un incremento anual de 5.0% y un máximo histórico para un periodo comparable, de acuerdo con los resultados difundidos a partir del registro administrativo.
La diferencia entre los tres indicadores debe interpretarse con cuidado. Las ventas internas del RAIAVL incluyen vehículos fabricados en México y unidades importadas. Por esa razón, un avance de 7.9% en los distribuidores no significa que la producción nacional haya crecido al mismo ritmo, ni que todo el aumento de la demanda se haya abastecido con vehículos ensamblados en el país. El mercado puede expandirse mientras las marcas elevan sus importaciones, reducen inventarios o reorientan parte de su producción hacia otros destinos.
Qué puede explicar el retroceso productivo
El reporte estadístico no identifica por sí mismo una causa única para la caída de septiembre. A partir de los datos disponibles, hay al menos cuatro hipótesis operativas que las empresas y analistas deberán separar.
- Ajustes de inventarios. Las armadoras pueden reducir temporalmente el ensamble si sus distribuidores o clientes externos cuentan con existencias suficientes. En ese caso, una menor producción mensual no necesariamente implica la cancelación de programas, sino una corrección del ritmo para evitar acumulación de vehículos.
- Paros o cambios de calendario. Mantenimientos, adecuaciones de líneas, cambios de modelo y transiciones entre plataformas pueden concentrarse en un mes y modificar de manera importante la comparación anual. Para confirmar este factor se requiere información de cada planta, algo que el indicador agregado del INEGI no desglosa en su titular.
- Composición por modelo. Las cifras pueden verse afectadas si disminuye la fabricación de modelos de alto volumen o si una planta atraviesa la preparación de una nueva generación de vehículo. El volumen total no revela por sí solo si el ajuste está concentrado en automóviles, camionetas, vehículos eléctricos o una combinación específica.
- Demanda externa y condiciones comerciales. La exportación sigue siendo el principal canal de salida de la producción mexicana. Cualquier cambio en pedidos, costos logísticos, reglas de contenido regional, aranceles o decisiones de abastecimiento en Norteamérica puede transmitirse rápidamente a las líneas de ensamble y a los proveedores.
En consecuencia, sería prematuro atribuir todo el descenso a una menor demanda en Estados Unidos o exclusivamente a los aranceles. La información de septiembre demuestra presión en el frente exportador, pero no permite medir cuánto corresponde a pedidos, inventarios, paros, modelos específicos o cambios de destino. La próxima información mensual y los reportes corporativos serán necesarios para distinguir un bache de calendario de una desaceleración más persistente.
El mercado interno amortigua, pero no sustituye a la exportación
El crecimiento de las ventas nacionales funciona como amortiguador para concesionarios, financieras, transportistas y fabricantes de componentes vinculados al reemplazo de unidades. Sin embargo, el mercado mexicano no tiene el tamaño suficiente para sustituir de inmediato la escala exportadora de las plantas instaladas en el país. La producción automotriz opera con cadenas de suministro, capacidades y programas diseñados en buena medida para atender Norteamérica y otros mercados internacionales.
Esto genera impactos diferenciados dentro de México. Una baja temporal de producción puede afectar primero a proveedores de nivel uno y dos, operadores logísticos, patios, transportistas y plantas de componentes ubicadas cerca de los complejos de ensamble. Las entidades con mayor concentración de manufactura automotriz —entre ellas Coahuila, Guanajuato, Puebla, Aguascalientes, San Luis Potosí, Nuevo León, Estado de México, Baja California y Sonora— no necesariamente recibirán el mismo efecto: dependerá de qué marcas, modelos y proveedores estén expuestos al ajuste.
Para los proveedores mexicanos, el riesgo principal no es sólo vender menos piezas en septiembre. También está la posibilidad de recibir cambios en secuencias, ventanas de entrega y volúmenes programados, lo que presiona capital de trabajo, utilización de maquinaria y empleo temporal. Una contracción de doble dígito en producción, aunque se concentre en un mes, puede alterar inventarios de acero, aluminio, plásticos, vidrio, sistemas eléctricos y componentes electrónicos a lo largo de la cadena.
Una señal que conviene vigilar en el cuarto trimestre
El dato de septiembre no basta para declarar un cambio estructural, pero sí eleva la importancia de los resultados de octubre, noviembre y diciembre. Si la producción se recupera, el retroceso podría reflejar una combinación de calendario, inventarios o transición de modelos. Si la debilidad continúa mientras las ventas internas mantienen el crecimiento, la industria enfrentaría una divergencia más profunda entre el negocio doméstico y la manufactura orientada a exportación.
El punto central para México es que vender más automóviles dentro del país no equivale automáticamente a fabricar más localmente. La fortaleza del consumo ayuda al sector comercial, pero la actividad industrial dependerá de que las plantas recuperen pedidos, mantengan programas competitivos y conserven su integración con las cadenas regionales. Septiembre dejó precisamente esa advertencia: el mercado mexicano avanza, pero la base manufacturera necesita señales externas más firmes para recuperar velocidad.
Fuentes consultadas
- INEGI, Registro Administrativo de la Industria Automotriz de Vehículos Ligeros, septiembre de 2026, publicado el 7 de octubre de 2026.
- INEGI, tabulado de venta, producción y exportación de vehículos ligeros, actualización consultada en octubre de 2026.
- Factor Automotor, reporte sobre producción, exportación y ventas internas de septiembre de 2026, publicado el 7 de octubre de 2026.
- Asociación Mexicana de la Industria Automotriz, estadísticas sectoriales.
Leave a Reply