
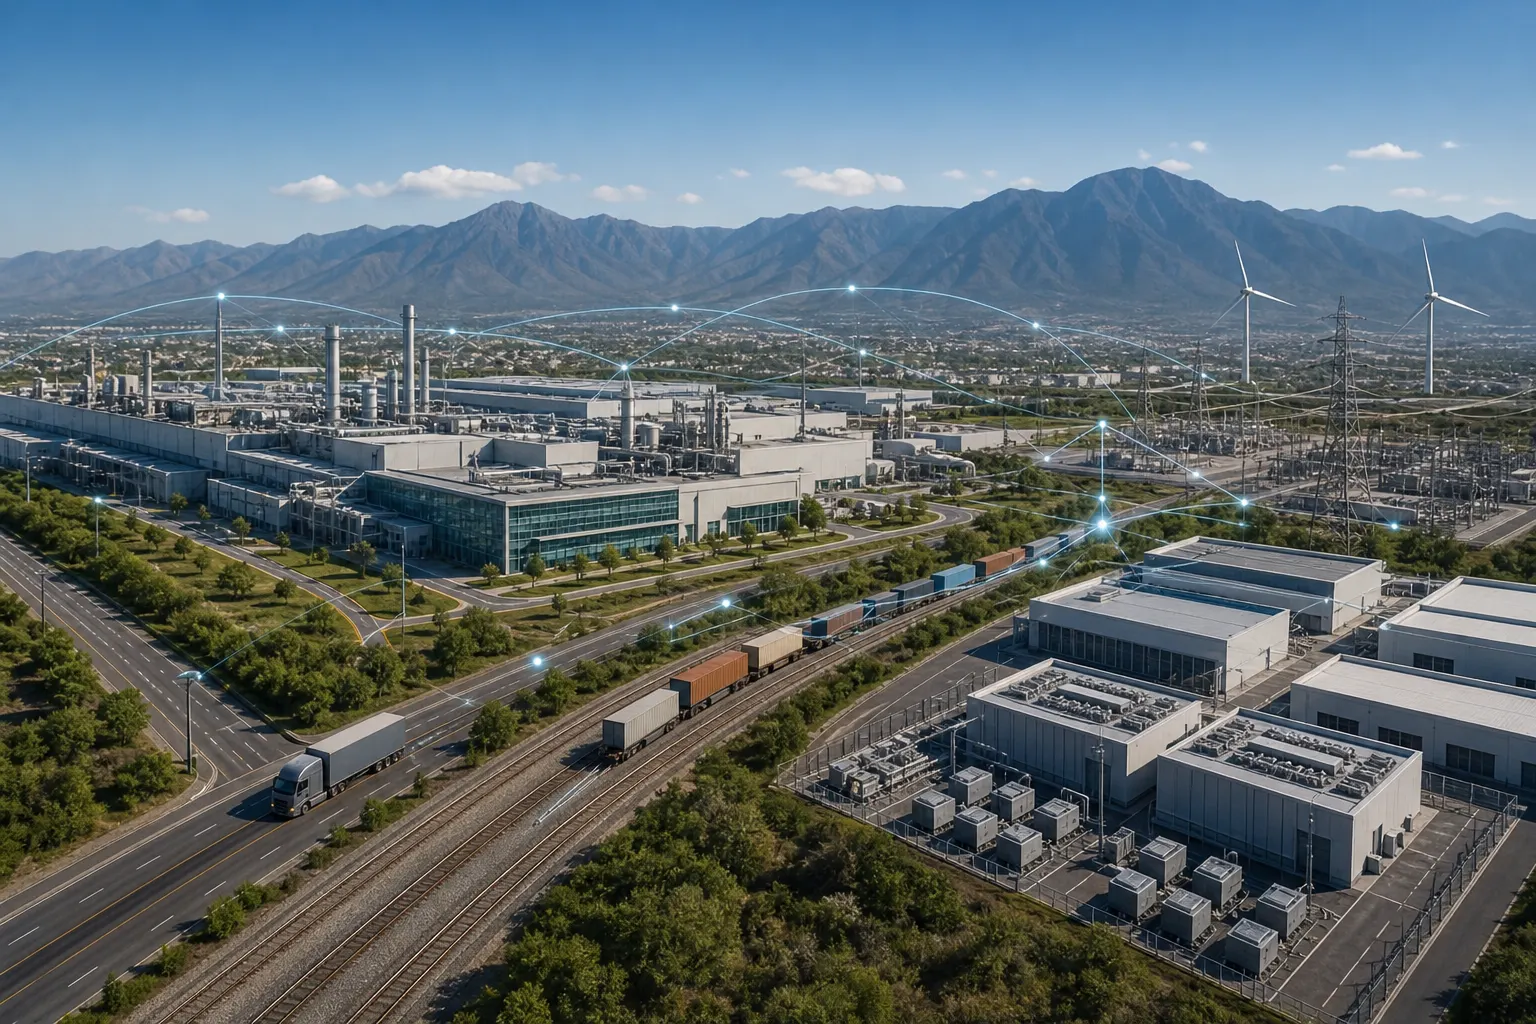
Una adquisición extranjera puede cambiar quién controla una red energética, una planta, una plataforma de datos o una tecnología crítica. Desde el 20 de noviembre de 2026, ese cambio de control puede requerir una resolución favorable de la Comisión Nacional de Inversiones Extranjeras (CNIE) antes de que se transfieran las acciones, siempre que coincidan tres elementos: una participación superior a 49%, activos por encima de un monto que aún debe definirse y actividades consideradas estratégicas.
La reforma a la Ley de Inversión Extranjera no establece un cierre general al capital foráneo. Su efecto principal es operativo: añade una revisión previa que deberá incorporarse a la debida diligencia, al diseño del contrato de compraventa y a la continuidad de activos que son relevantes para la economía mexicana. La autoridad podrá autorizar la operación, exigir modificaciones para reducir riesgos o impedirla por razones de seguridad nacional.
El problema no es sólo quién compra, sino qué capacidad controla
Para una empresa industrial, el porcentaje accionario es apenas el primer indicador. Una operación que supere 49% puede dar al comprador capacidad para decidir sobre inversiones, proveedores, acceso a información, mantenimiento de infraestructura, ciberseguridad o expansión de capacidad productiva. Por eso, la reforma vincula la participación extranjera con la actividad económica y con el valor total de los activos de la sociedad mexicana.
El artículo 30 Bis incorpora como áreas sujetas a escrutinio las infraestructuras estratégicas físicas y virtuales. La lista incluye energía, transporte, sanidad, comunicaciones, minería, tratamiento o almacenamiento de datos, sistemas digitales, actividades aeroespaciales, defensa e instalaciones sensibles. También abarca tecnologías críticas y productos de doble uso, como inteligencia artificial, robótica, semiconductores, ciberseguridad, almacenamiento de energía, tecnologías cuánticas y nucleares, nanotecnología y biotecnología.
El alcance también puede tocar a compañías que suministran insumos fundamentales —entre ellos energía y materias primas—, participan en seguridad alimentaria o tienen acceso a información sensible, incluidos datos personales. La CNIE podrá incorporar actividades análogas mediante una resolución general.
Tres variables que deben revisarse antes de comprometer una operación
La primera variable es el control. La regla considera participaciones directas o indirectas superiores a 49% del capital social de una empresa mexicana. Esto obliga a revisar no sólo la compra directa de acciones, sino también estructuras con vehículos intermedios, sociedades tenedoras, acuerdos de voto y operaciones escalonadas que puedan producir control efectivo.
La segunda es el valor total de los activos. La ley ordena a la CNIE emitir una resolución general con el monto aplicable en un plazo máximo de 180 días naturales contado a partir del día siguiente de la publicación del decreto. Mientras esa cifra no exista, las partes no pueden determinar con precisión el universo de transacciones que deberá someterse obligatoriamente a autorización.
La tercera es la actividad real de la compañía. No basta con clasificar a una empresa por su objeto social. En una revisión operativa será necesario mapear plantas, redes, centros de datos, permisos, activos logísticos, clientes públicos, proveedores críticos, software, patentes y flujos de información. Una compañía manufacturera podría tener exposición por sus procesos de semiconductores o robótica; una empresa logística, por administrar infraestructura de transporte o sistemas digitales; y una firma tecnológica, por controlar datos o herramientas de ciberseguridad.
Cuando los activos no rebasen el umbral que defina la Comisión, la solicitud para una adquisición superior a 49% será voluntaria. Esa opción no elimina la necesidad de evaluar el riesgo: presentar o no la operación ante la CNIE puede convertirse en una decisión de cumplimiento, reputación y continuidad operativa.
El calendario corporativo deberá absorber una etapa adicional
La solicitud de autorización debe presentarse conjuntamente por la sociedad mexicana y el inversionista extranjero. La CNIE tendrá hasta 45 días hábiles para resolver. En asuntos de seguridad nacional, el silencio de la autoridad no equivale a una aprobación automática, a diferencia de la regla ordinaria prevista para otros trámites de la Comisión.
En términos industriales, esos días pueden afectar más que la fecha de cierre. Una transacción pendiente puede retrasar inversiones de mantenimiento, ampliaciones de planta, integración de sistemas, renovación de contratos de suministro o decisiones sobre inventarios. También puede complicar la sustitución de proveedores y la transferencia de capacidades técnicas entre la empresa adquirida y el grupo comprador.
Por ello, los contratos deberán definir con mayor precisión quién prepara el expediente, qué información se entregará, cómo se repartirán los costos de las medidas de mitigación y qué ocurrirá si la autorización llega condicionada o es negativa. También será relevante establecer mecanismos para conservar la operación durante la espera: niveles mínimos de inventario, continuidad de servicios digitales, protección de datos y responsabilidades sobre activos críticos.
La resolución puede declarar viable la adquisición, condicionarla a modificaciones para mitigar riesgos o impedirla. En los dos primeros casos, las condiciones pueden incluir reportes periódicos y comprobaciones de cumplimiento del orden jurídico nacional. La reforma, por tanto, no sólo introduce una decisión previa; puede convertir la autorización en una obligación de vigilancia durante la vida posterior de la operación.
El incumplimiento puede convertirse en un problema de control y desinversión
La transferencia de acciones sin la autorización exigida, o después de una negativa, puede generar multas de entre 5,000 y 200,000 veces el valor diario de la Unidad de Medida y Actualización. El mismo rango se contempla para el incumplimiento de las medidas de mitigación ordenadas por la Comisión.
La sanción más disruptiva para una operación ya integrada es la posibilidad de ordenar la desinversión. La ley prevé un plazo de 90 días hábiles, prorrogable por un periodo igual, para que el inversionista extranjero desincorpore los activos adquiridos. En una empresa industrial, una medida de ese tipo podría afectar la propiedad de plantas, contratos de suministro, licencias tecnológicas, centros de datos o participaciones en redes logísticas.
La responsabilidad no recae únicamente en el comprador. La sociedad mexicana que transmita la participación sin una resolución favorable también puede quedar expuesta. Esa corresponsabilidad vuelve indispensable que los consejos de administración, áreas jurídicas, finanzas, operaciones, tecnología y seguridad participen desde la etapa inicial de la transacción.
Qué deben preparar las empresas mientras llega el umbral
- Mapa de activos: identificar instalaciones, redes, datos, tecnologías, permisos y capacidades cuya pérdida de control pueda afectar la continuidad del servicio o la producción.
- Clasificación sectorial: comparar la actividad efectiva de la compañía con las categorías de infraestructura estratégica, tecnologías críticas, insumos fundamentales e información sensible.
- Revisión de control: analizar adquisiciones directas, indirectas, acuerdos de voto y estructuras corporativas que puedan superar el 49% o producir control económico.
- Plan de continuidad: prever inventarios, proveedores alternos, mantenimiento, ciberseguridad y operación durante los 45 días hábiles del procedimiento.
- Escenarios contractuales: incorporar condiciones suspensivas, reparto de costos, obligaciones de cooperación y salidas frente a una autorización condicionada o una negativa.
La prioridad inmediata no es adivinar el monto del umbral, sino construir un inventario que permita calcular rápidamente la exposición cuando la CNIE publique la resolución general. Las empresas con operaciones en energía, transporte, minería, datos, semiconductores, inteligencia artificial, biotecnología y otros sectores incluidos deberían tratar esa publicación como un punto de actualización de sus procesos de fusiones y adquisiciones.
La definición pendiente marcará el alcance real de la reforma
La nueva figura todavía no puede evaluarse sólo por el número de operaciones que revise. Su efecto dependerá del monto de activos elegido por la Comisión, de la forma en que interprete las actividades estratégicas y de las medidas que imponga en los primeros casos. También será importante observar si las autoridades desarrollan criterios previsibles para distinguir un riesgo abstracto de una amenaza concreta a la seguridad nacional.
En el corto plazo, la inversión extranjera en México no enfrenta una prohibición general, pero las adquisiciones de control en sectores sensibles deberán planearse como proyectos sujetos a autorización y seguimiento. Para la industria, la señal central es otra: el valor de una compañía ya no se medirá únicamente por sus activos y flujos financieros, sino también por la capacidad productiva, tecnológica, logística y de información que concentra. La resolución general pendiente definirá qué parte de ese universo quedará dentro del escrutinio obligatorio.

Leave a Reply