
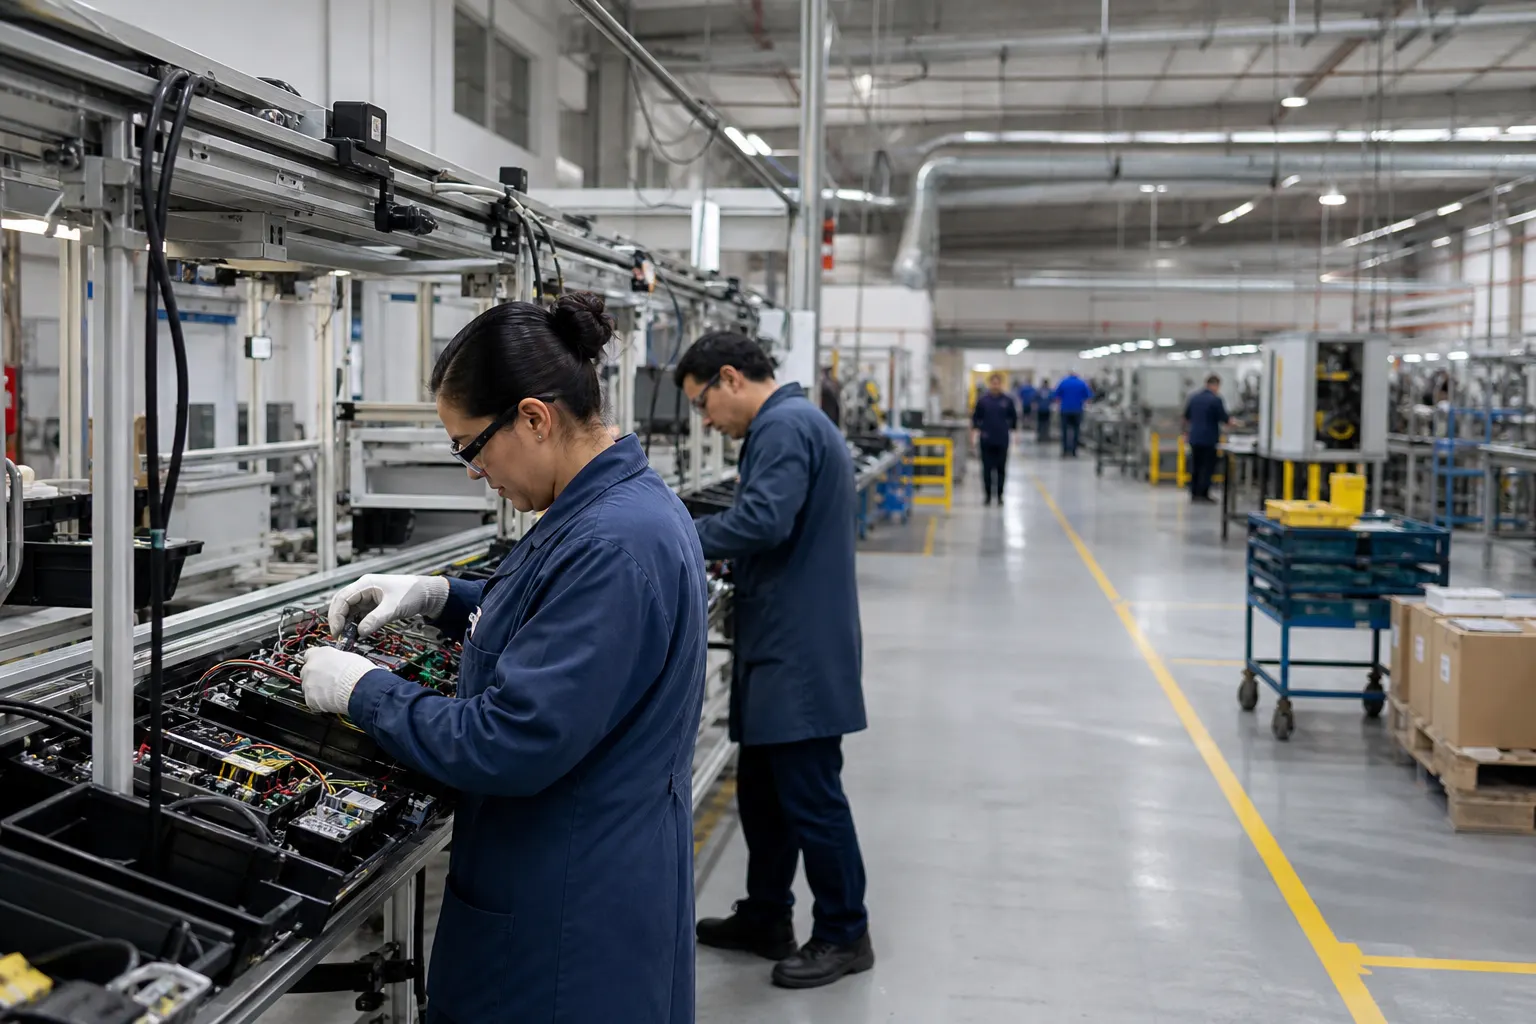
La operación de las fábricas mexicanas perdió velocidad en septiembre de 2026. El volumen físico de producción cayó 4.8% frente a agosto y 1.6% en comparación anual, mientras las horas trabajadas disminuyeron 0.2% mensual y 0.4% anual. El retroceso llegó acompañado por una reducción de 0.1% mensual y 0.9% anual en el personal ocupado, de acuerdo con la Encuesta Mensual de la Industria Manufacturera (EMIM) publicada por el Instituto Nacional de Estadística y Geografía (INEGI) el 17 de noviembre. ([inegi.org.mx](https://www.inegi.org.mx/contenidos/saladeprensa/boletines/2026/emim/emim2026_11.pdf))
El dato no describe una caída homogénea. La manufactura mexicana está operando con una mezcla más desigual: algunas ramas relacionadas con tecnología y bienes de capital sostienen pedidos, mientras otras reducen producción, turnos y plantillas. Para la cadena industrial, esa diferencia importa más que el promedio nacional, porque determina qué proveedores reciben órdenes, qué corredores logísticos pierden carga y dónde se concentra el ajuste laboral.
El primer efecto ocurre dentro de la planta
La disminución de la producción y de las horas trabajadas apunta a un ajuste en la utilización cotidiana de la capacidad instalada, aunque la EMIM no debe confundirse con una medición directa de capacidad utilizada. En términos operativos, sí muestra que durante septiembre hubo menos actividad fabril y menos tiempo de trabajo agregado. La caída del personal ocupado fue menor que la de la producción, pero confirma que las empresas no absorbieron completamente el menor volumen con la misma plantilla.
El INEGI reportó que el personal dependiente de la razón social bajó 0.1% mensual. Dentro de ese grupo, los obreros y técnicos en producción aumentaron 0.1%, mientras los empleados administrativos, contables y de dirección retrocedieron 0.1%. El personal no dependiente también disminuyó 0.1%; sus horas trabajadas, sin embargo, se contrajeron 2.6% mensual. Esa diferencia sugiere una presión particular sobre esquemas de contratación externa, servicios especializados y actividades que se ajustan con mayor rapidez a los pedidos. ([inegi.org.mx](https://www.inegi.org.mx/contenidos/saladeprensa/boletines/2026/emim/emim2026_11.pdf))
Para los proveedores pequeños y medianos, la consecuencia puede aparecer antes en órdenes parciales, cambios de calendario o inventarios más cautelosos que en cancelaciones definitivas. Una planta que reduce horas no necesariamente abandona una línea, pero puede espaciar entregas, pedir lotes menores o retrasar la reposición de componentes. Ese comportamiento repercute en transporte dedicado, almacenaje, empaques industriales y servicios de mantenimiento.
Electrónica y maquinaria sostienen una parte del mapa industrial
La fotografía sectorial ayuda a ubicar dónde permanece el dinamismo. En cifras originales y comparación anual, la fabricación de equipo de computación, comunicación, medición y otros equipos y componentes electrónicos registró un avance de 7.0% en el volumen físico de producción. La fabricación de maquinaria y equipo aumentó 5.0%, mientras las industrias metálicas básicas crecieron 2.0% y la fabricación de productos metálicos avanzó 1.6%.
Estas ramas no compensaron por completo la debilidad del conjunto, pero sí muestran que la contracción nacional convive con segmentos que todavía demandan insumos, ingeniería, componentes eléctricos, servicios de calidad y transporte especializado. También pueden funcionar como puntos de anclaje para proveedores que busquen desplazarse hacia cadenas con mayor contenido tecnológico, aunque el dato de un solo mes no basta para concluir que exista una relocalización generalizada o permanente.
En el lado contrario, la fabricación de equipo de transporte disminuyó 4.9% anual en producción; la fabricación de muebles, colchones y persianas cayó 4.7%; y las prendas de vestir retrocedieron 5.5%. En estas tres ramas también bajó el personal ocupado: 2.1% en equipo de transporte, 5.0% en muebles y 2.8% en prendas de vestir. El patrón es relevante porque muestra que el menor volumen no se limita a una variable contable: en varios segmentos se acompaña de una reducción de puestos y horas. ([inegi.org.mx](https://www.inegi.org.mx/contenidos/saladeprensa/boletines/2026/emim/emim2026_11.pdf))
La afectación no se distribuye de la misma manera a lo largo de la cadena. Una reducción en transporte puede repercutir en estampado, fundición, plásticos, arneses, componentes y logística de exportación. En muebles y vestido, el impacto puede trasladarse a textiles, cuero, madera, empaque y distribución minorista. La intensidad dependerá de la integración local de cada rama, de su exposición a exportaciones y de la posibilidad de sustituir pedidos con ventas internas.
Más remuneración real no equivale a una expansión del empleo
La tercera señal requiere una lectura separada. Las remuneraciones medias reales pagadas por la manufactura aumentaron 3.7% anual, aunque descendieron 0.1% mensual. En el caso de los salarios de obreros y técnicos en producción, el incremento anual fue de 4.3%; para los sueldos de personal administrativo, contable y directivo fue de 2.1%. Las prestaciones sociales, contribuciones y utilidades crecieron 4.6% anual. ([inegi.org.mx](https://www.inegi.org.mx/contenidos/saladeprensa/boletines/2026/emim/emim2026_11.pdf))
El aumento anual puede coexistir con menos trabajadores porque mide el promedio real pagado a quienes permanecen en la muestra, no la masa salarial total ni el número de empleos creados. También puede reflejar una composición distinta de la plantilla: si se reducen puestos de menor remuneración y se conservan perfiles técnicos, especializados o de supervisión, el promedio puede subir aun cuando el empleo total disminuya.
Para las empresas, esto modifica el cálculo de costos. La presión no proviene únicamente del salario por trabajador, sino de la combinación entre remuneraciones, productividad, horas efectivas, rotación y volumen producido. Si la producción cae más rápido que la plantilla, el costo laboral por unidad puede aumentar, salvo que las empresas compensen mediante automatización, reasignación de turnos, reducción de desperdicios o una mezcla de productos con mayor valor agregado.
Para los trabajadores, el resultado es igualmente ambiguo. Quienes conservan su puesto pueden registrar una mejora real en el ingreso promedio, mientras quienes salen de la plantilla enfrentan una menor probabilidad de encontrar oportunidades en las ramas más debilitadas. La señal del mercado laboral manufacturero, por tanto, no debe resumirse en que los salarios suben o bajan: importa saber qué perfiles permanecen y en qué regiones se concentran.
Qué vigilar en el último trimestre
El siguiente dato de la EMIM está programado para el 16 de diciembre de 2026. Será clave observar si la caída de septiembre fue un bache mensual o el comienzo de una secuencia más prolongada. Tres indicadores pueden ayudar a distinguir ambos escenarios: la trayectoria de las horas trabajadas, la evolución del empleo en ramas exportadoras y el comportamiento de electrónica y maquinaria frente a transporte y muebles.
También conviene revisar el desempeño de proveedores y no sólo el de las plantas finales. Una recuperación de la producción de equipo de transporte, por ejemplo, tendría que reflejarse gradualmente en pedidos de autopartes, metales, plásticos, logística y servicios industriales. Si el volumen final mejora pero las horas y el empleo siguen retrocediendo, la recuperación podría estar apoyándose más en productividad, automatización o una concentración de pedidos en menos establecimientos.
La política industrial enfrenta aquí una tarea concreta: no basta con atraer proyectos tecnológicos si las cadenas nacionales no logran abastecerlos. El avance de electrónica y maquinaria ofrece una base para elevar el contenido local, pero requiere proveedores certificados, energía confiable, infraestructura logística, formación técnica y acceso a financiamiento. Al mismo tiempo, las ramas intensivas en empleo necesitan instrumentos distintos para evitar que una baja temporal de pedidos se convierta en pérdida permanente de capacidades productivas.
La industria manufacturera mexicana llega al otoño con una señal de ajuste, no con un diagnóstico único. La producción cayó, el empleo se adelgazó y las remuneraciones reales resistieron, pero cada rama está recorriendo una trayectoria diferente. El indicador decisivo para los próximos meses será si los segmentos tecnológicos logran ampliar sus compras internas y compensar la debilidad de transporte, muebles, vestido y otras actividades. Hasta entonces, proveedores y empresas deberán leer la manufactura por cadena, producto y horas trabajadas, no sólo por el promedio nacional.

Leave a Reply