
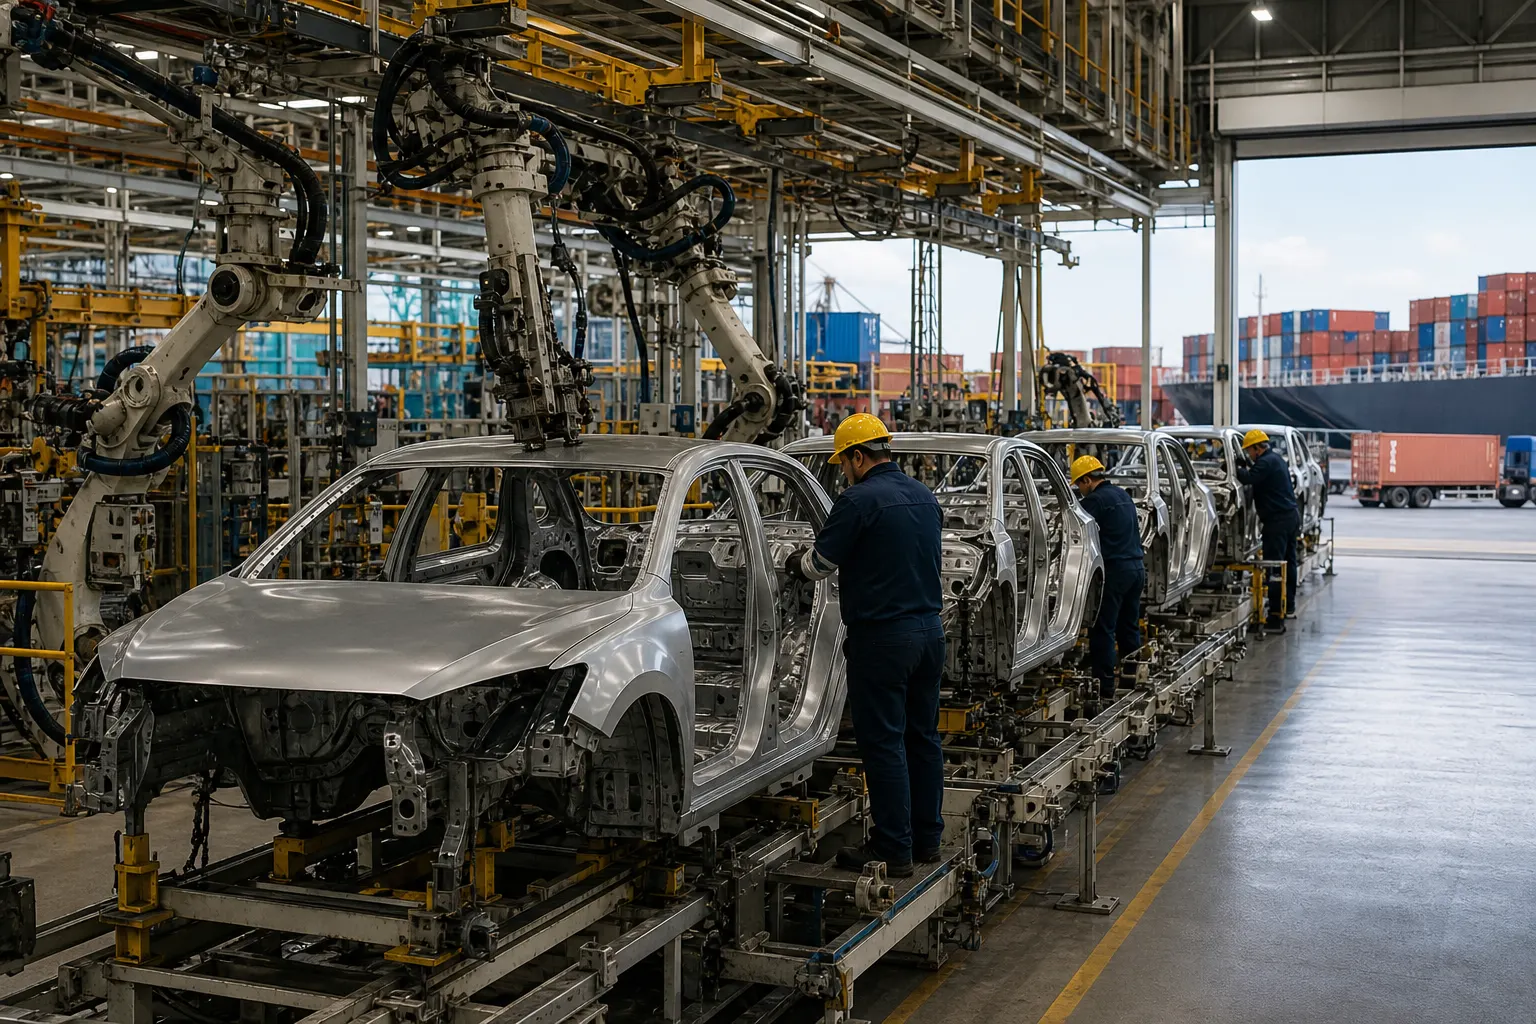
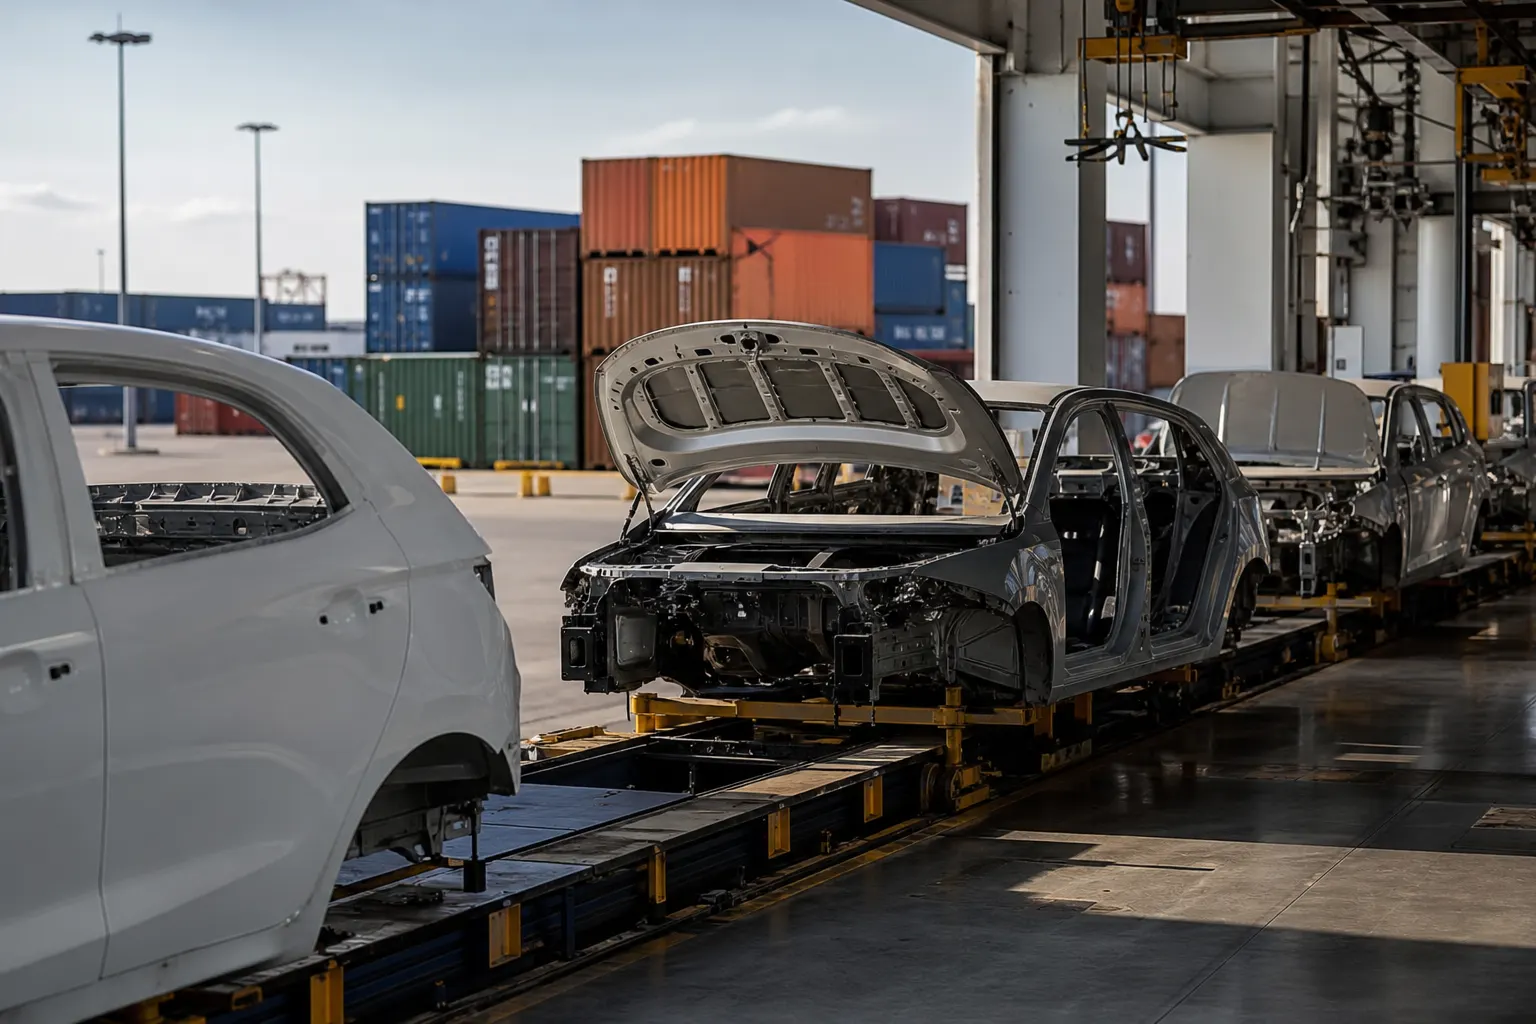
La industria automotriz mexicana registró en septiembre de 2026 una caída de doble dígito en producción y exportaciones, informó el Instituto Nacional de Estadística y Geografía (INEGI) el 7 de octubre. Las plantas instaladas en México ensamblaron 301,803 vehículos ligeros y enviaron al exterior 277,369 unidades, mientras las ventas internas alcanzaron 129,274 vehículos. Frente a septiembre de 2025, la producción retrocedió 15.1%, las exportaciones disminuyeron 11.85% y las ventas nacionales aumentaron 7.94%.
El dato marca una divergencia relevante para la manufactura mexicana: el consumo interno todavía ofrece un amortiguador, pero no compensa por sí solo la pérdida de ritmo en las líneas orientadas al mercado externo. La información corresponde al Registro Administrativo de la Industria Automotriz de Vehículos Ligeros (RAIAVL) y las cifras de producción y exportación de septiembre tienen carácter preliminar.
En breve
- La producción bajó de 355,589 a 301,803 unidades entre septiembre de 2025 y septiembre de 2026.
- Las exportaciones disminuyeron de 314,656 a 277,369 vehículos en el mismo periodo.
- Las ventas internas subieron de 119,766 a 129,274 unidades, una señal de mayor resistencia del mercado mexicano.
El ajuste se concentra en el componente exportador
La comparación mensual muestra que el problema no es una contracción uniforme de toda la cadena. Las ventas nacionales crecieron en septiembre, pero la producción cayó casi 54,000 unidades y las exportaciones disminuyeron más de 37,000. Esa diferencia sugiere que el ajuste se está produciendo principalmente en la fabricación destinada a otros mercados, no en la disponibilidad de vehículos para los compradores mexicanos.
El acumulado también apunta a una desaceleración, aunque menos profunda que la observada en septiembre. De enero a septiembre de 2026, México produjo aproximadamente 2.95 millones de vehículos ligeros, contra 3.02 millones en el mismo lapso de 2025, una reducción de 2.4%. Las exportaciones acumuladas sumaron alrededor de 2.53 millones de unidades, 1.5% menos que un año antes. Esto significa que el resultado de septiembre intensificó una tendencia de enfriamiento que ya estaba presente en el balance anual.
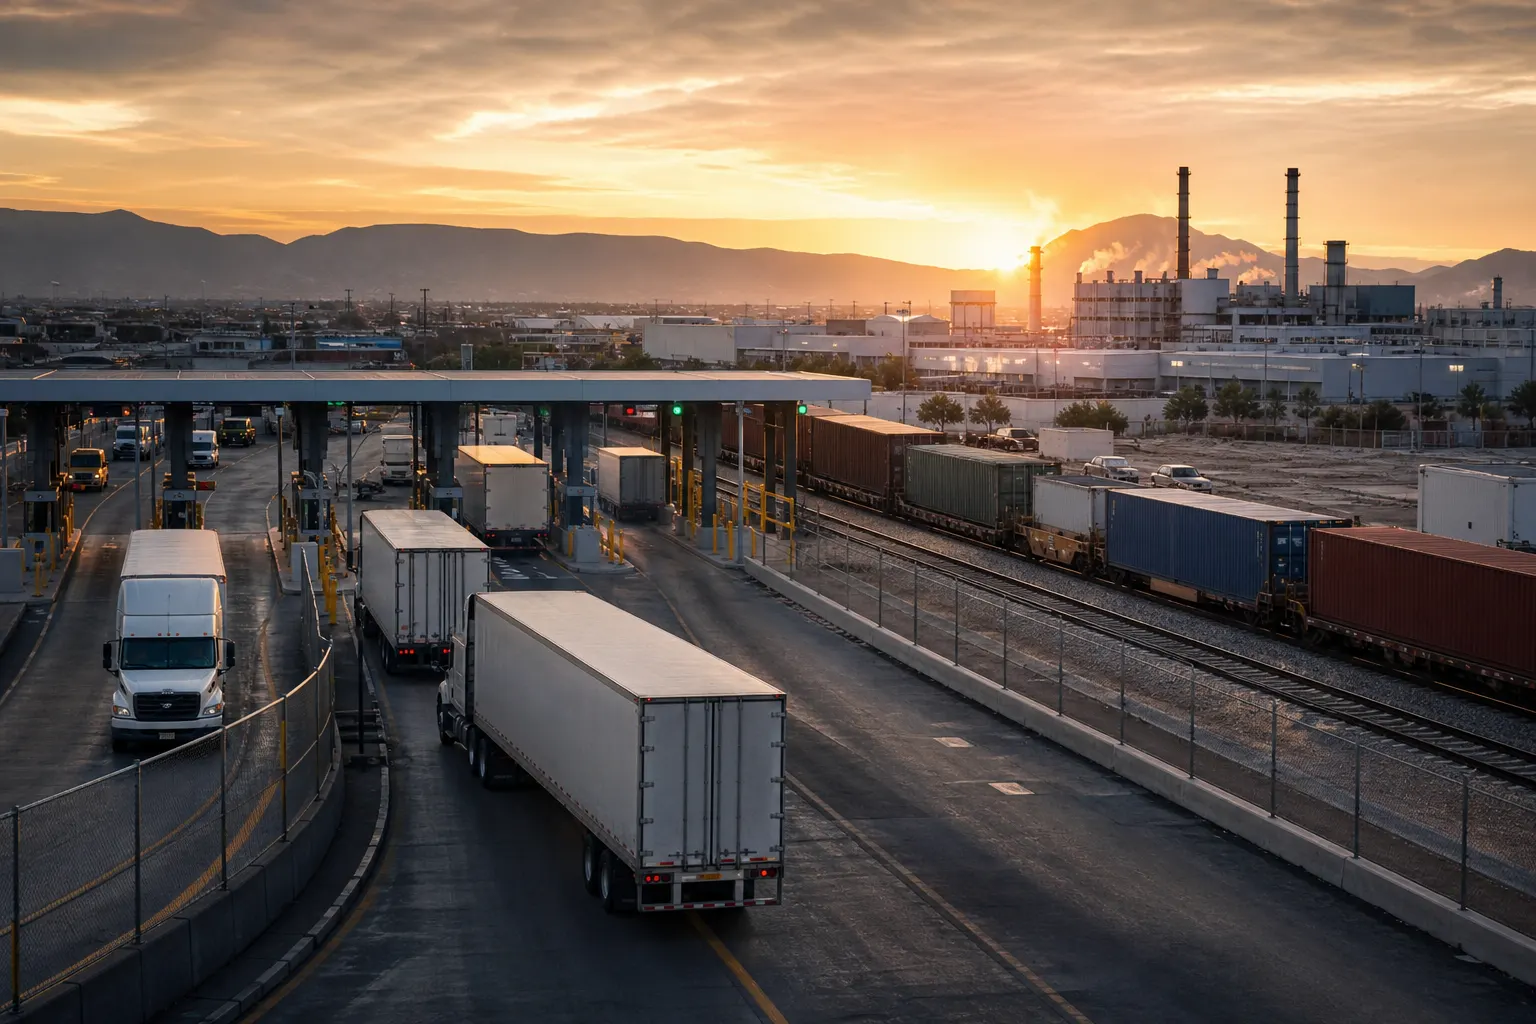
La lectura es importante para los proveedores de autopartes. Una reducción de producción no sólo afecta a las armadoras: también puede traducirse en menores órdenes para fabricantes de componentes, empresas de logística, operadores ferroviarios, transportistas, almacenes y prestadores de servicios industriales. La Industria Nacional de Autopartes reporta que México cuenta con cerca de 801 mil empleos directos en este segmento y que 43.74% de las autopartes importadas por Estados Unidos provienen de México, de acuerdo con sus datos de cierre de 2025.
Norteamérica explica buena parte de la sensibilidad
La industria mexicana está integrada a una red productiva regional en la que las decisiones de compra, inventarios y asignación de modelos se toman con una perspectiva norteamericana. Por ello, un cambio en la demanda de Estados Unidos puede repercutir en las plantas mexicanas aunque el mercado nacional conserve dinamismo.
El entorno comercial añade incertidumbre. La Oficina del Representante Comercial de Estados Unidos señaló en julio de 2026 que la revisión conjunta del Tratado entre México, Estados Unidos y Canadá no concluyó con una renovación del acuerdo en sus términos actuales. El organismo también confirmó que el tratado continúa vigente mientras avanzan las conversaciones. En las negociaciones bilaterales se incluyeron asuntos relacionados con automóviles, acero, aluminio, reglas de origen y seguridad económica.
Para las empresas, esa revisión eleva el valor de la certidumbre regulatoria. Las armadoras y los proveedores deben definir inversiones, contratos y rutas logísticas considerando el cumplimiento de reglas de origen, posibles cambios arancelarios y la permanencia de los vehículos y componentes dentro del régimen preferencial norteamericano. La presión no se limita al costo de un arancel: también puede reflejarse en decisiones de inventario, postergación de pedidos o redistribución temporal de volúmenes entre plantas.
Sin embargo, los datos de septiembre no permiten atribuir toda la caída a una sola causa. El registro del INEGI no desglosa en ese boletín cuánto del retroceso responde a aranceles, a menores pedidos estadounidenses, a paros técnicos, a cambios de modelo o a ajustes de inventario. La relación con el mercado estadounidense es estructural, pero la explicación puntual requiere información adicional por planta, marca, modelo y destino.
La transición hacia vehículos eléctricos añade complejidad
El sector también atraviesa una reconfiguración tecnológica. La transición hacia vehículos eléctricos, híbridos y modelos con mayor contenido electrónico modifica las necesidades de inversión, la composición de proveedores y la distribución de capacidades dentro de las plantas. México mantiene una base amplia en componentes eléctricos, transmisiones, interiores y partes de motor, pero el cambio tecnológico obliga a ampliar capacidades en baterías, sistemas de potencia, software, sensores y electrónica avanzada.
El propio RAIAVL permite consultar información de vehículos híbridos y eléctricos desde enero de 2016, aunque el dato mensual de septiembre de 2026 sobre producción y exportación no explica por sí mismo qué parte de la variación corresponde a vehículos de combustión, híbridos o eléctricos. Por eso, sería incorrecto presentar la caída como un efecto exclusivo de la electrificación. La transición puede estar influyendo en la programación de líneas y en la mezcla de modelos, pero el alcance de ese factor debe medirse con datos específicos de cada fabricante.
Impacto territorial y laboral: el riesgo está en la duración
El efecto territorial dependerá de cuánto dure la desaceleración y de qué plantas concentren los recortes de producción. Las regiones con mayor presencia de armadoras, proveedores de primer nivel y corredores de exportación son más sensibles a una reducción sostenida de pedidos. En esos territorios, un ajuste prolongado puede afectar turnos, horas extra, contratación temporal, transporte de personal, servicios de mantenimiento y demanda de carga.
Una sola lectura mensual no basta para anticipar despidos generalizados. La industria suele responder primero mediante ajustes de turnos, inventarios, paros programados y reasignación de modelos. El riesgo laboral aumentaría si la caída se mantiene durante varios meses y se combina con inversiones detenidas, pérdida de programas de producción o traslado de modelos hacia otras instalaciones.
Para los gobiernos estatales y los parques industriales, el episodio refuerza la necesidad de diversificar la base productiva. La competitividad ya no depende únicamente de costos laborales o cercanía con Estados Unidos; también exige energía confiable, infraestructura ferroviaria y carretera, disponibilidad de agua, talento técnico y capacidad para fabricar componentes vinculados con la movilidad eléctrica.
Qué indicadores seguir en los próximos meses
La publicación de octubre será clave para determinar si septiembre fue un bache asociado con programación industrial o el inicio de una contracción más persistente. Conviene observar cuatro señales: la producción y exportación acumuladas; los destinos de los vehículos enviados; el comportamiento de las ventas estadounidenses; y los anuncios de turnos, inversiones y nuevos modelos en las plantas mexicanas.
También será necesario seguir la revisión del T-MEC. Mientras el acuerdo continúe vigente, México conserva un marco comercial fundamental para la industria; no obstante, la negociación puede modificar las expectativas de inversión aun antes de que entren en vigor cambios formales. Para proveedores y operadores logísticos, la visibilidad sobre reglas de origen y aranceles será tan importante como la demanda final.
La conclusión preliminar es que la industria automotriz mexicana no enfrenta todavía una caída generalizada del mercado, sino una presión más intensa sobre su plataforma exportadora. El avance de las ventas internas ayuda a contener el impacto, pero el modelo productivo mexicano sigue dependiendo de la demanda norteamericana y de la capacidad de sus plantas para adaptarse a una transición tecnológica que exige nuevas inversiones.
Fuentes consultadas
- INEGI, Registro Administrativo de la Industria Automotriz de Vehículos Ligeros, septiembre de 2026.
- INEGI, tabulados de venta, producción y exportación de vehículos ligeros.
- Oficina del Representante Comercial de Estados Unidos, declaración sobre la revisión conjunta del T-MEC, 1 de julio de 2026.
- Oficina del Representante Comercial de Estados Unidos, agenda de negociaciones bilaterales sobre el T-MEC, 17 de julio de 2026.
- Industria Nacional de Autopartes, indicadores de la industria de autopartes en México.
Leave a Reply