
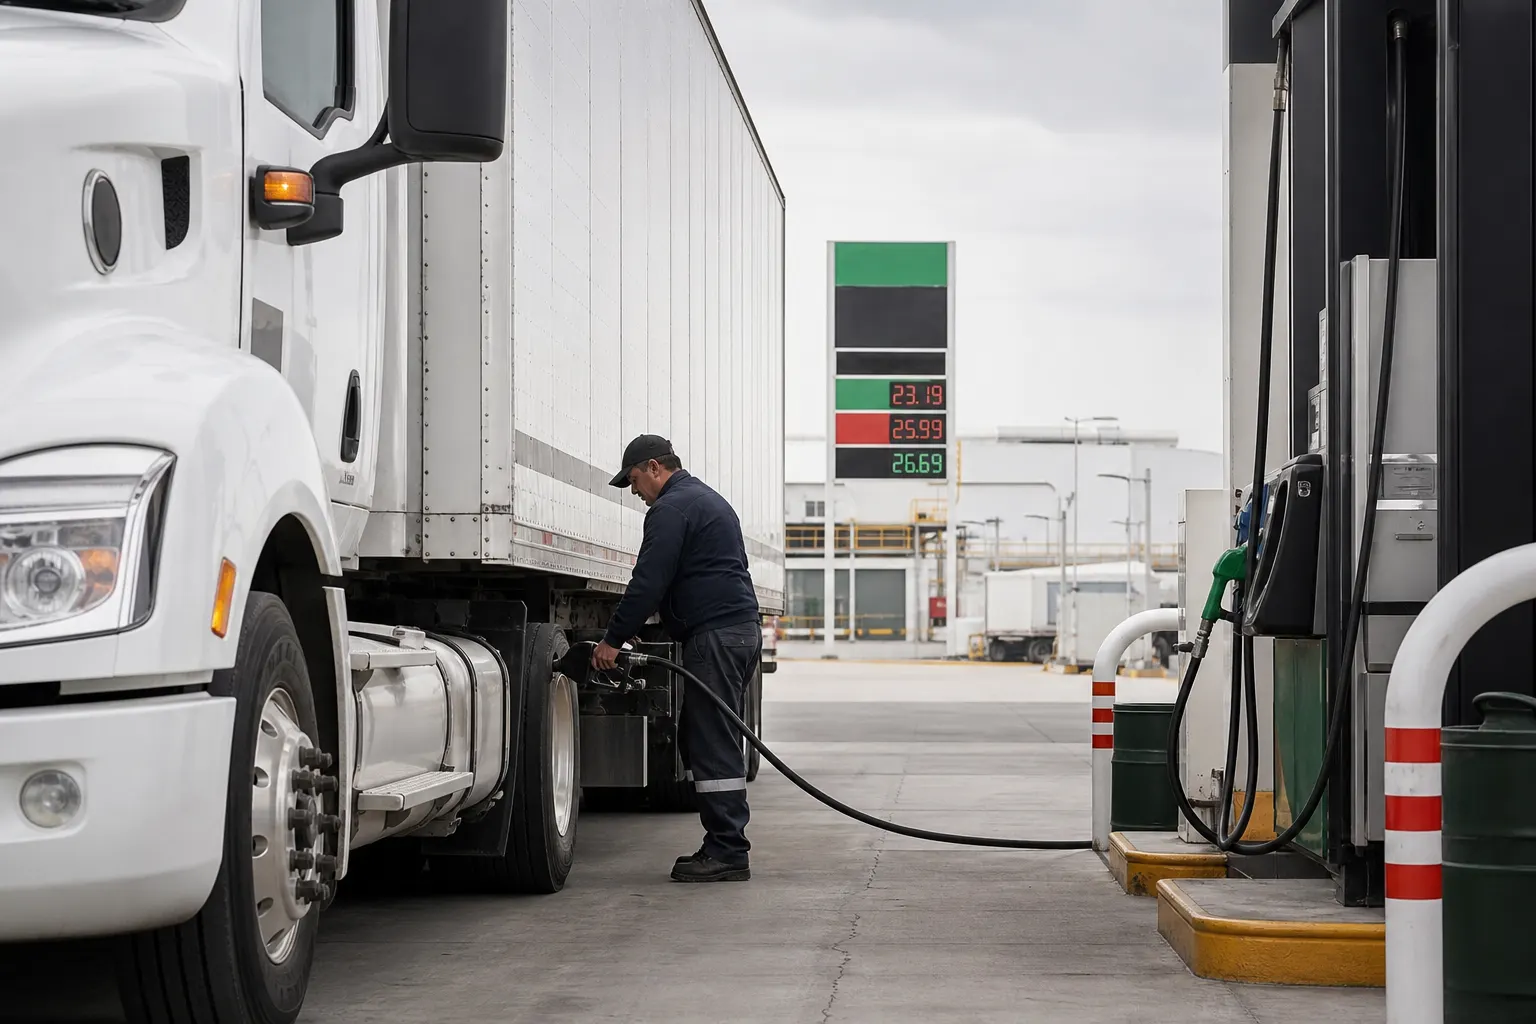
La Secretaría de Hacienda y Crédito Público absorberá durante una semana la totalidad del Impuesto Especial sobre Producción y Servicios (IEPS) aplicable al diésel en México, luego de publicar el 10 de septiembre de 2026 el Acuerdo 137/2026 en el Diario Oficial de la Federación. La medida estará vigente del 12 al 18 de septiembre y contempla un estímulo fiscal de 7.3634 pesos por litro, equivalente a 100% de la cuota del impuesto, más un estímulo complementario de 0.1501 pesos por litro.
En términos nominales, el apoyo suma 7.5135 pesos por litro. Eso significa que, por cada mil litros comercializados bajo el esquema, la carga fiscal disminuye en aproximadamente 7,513.50 pesos. Sin embargo, esa cifra no debe interpretarse como una reducción automática de 7.51 pesos en el precio que paga el consumidor, porque el precio final también depende del costo internacional, el tipo de cambio, el transporte, el margen de las estaciones, el IVA y las condiciones de suministro.
El acuerdo fue emitido por Hacienda en Ciudad de México y aplica a los combustibles automotrices en todo el territorio nacional. La decisión ocurre mientras suben los precios internacionales de los energéticos y aumenta el riesgo de que el diésel encarezca el transporte de carga, el movimiento de pasajeros y la distribución de mercancías.
En breve
- El estímulo para el diésel será de 100% del IEPS entre el 12 y el 18 de septiembre de 2026.
- El apoyo fiscal equivale a 7.3634 pesos por litro y se complementa con 0.1501 pesos adicionales.
- La medida protege temporalmente a transportistas y cadenas de suministro, pero reduce la recaudación y puede aumentar la presión financiera sobre Pemex si se extiende.
Qué significa que Hacienda absorba el IEPS
El IEPS es un impuesto específico que se cobra por litro de combustible. A diferencia de un gravamen calculado como porcentaje del precio, la cuota se fija en pesos y se actualiza periódicamente. Para 2026, la cuota completa correspondiente al diésel quedó establecida en 7.3634 pesos por litro.
El mecanismo de estímulo reduce la cuota efectiva que deben cubrir los contribuyentes que importan o enajenan el combustible. En el acuerdo de esta semana, la cuota disminuida para el diésel aparece en cero pesos por litro. En paralelo, Hacienda autoriza 15.01 centavos adicionales por litro mediante el estímulo complementario.
La operación funciona como una renuncia temporal a recaudar ese impuesto, no como una transferencia directa a cada propietario de un camión ni como un depósito para las empresas de transporte. El beneficio se incorpora a la cadena de comercialización y su traslado al precio final depende de la estructura de costos y de las decisiones de los distribuidores.
La Ley del IEPS establece el gravamen sobre la enajenación e importación de combustibles automotrices. Los acuerdos semanales de Hacienda determinan qué porcentaje se estimula, cuánto representa por litro y cuál es la cuota efectiva durante el periodo correspondiente. Por eso el monto puede cambiar de una semana a otra conforme evolucionan las referencias internacionales y el tipo de cambio.
El apoyo no equivale a un descuento garantizado en la gasolinera
Una de las principales diferencias entre el estímulo fiscal y una reducción directa del precio es el lugar donde se absorbe el costo. Hacienda deja de cobrar parte o la totalidad del IEPS; la estación de servicio no necesariamente reduce en la misma proporción su precio al público.
La cotización final del diésel incorpora varios elementos: el precio de adquisición o importación, los costos logísticos, el almacenamiento, el margen comercial, el IEPS, el IVA y la competencia regional. Si alguno de esos componentes aumenta, puede neutralizar una parte del alivio tributario.
Además, el Gobierno federal mantiene acuerdos voluntarios con estaciones de servicio para limitar ciertos precios máximos. Ese mecanismo es distinto al estímulo fiscal: el primero depende de compromisos comerciales y de la política de precios de los participantes; el segundo modifica temporalmente la carga tributaria. Confundir ambos instrumentos puede llevar a esperar una disminución uniforme que no necesariamente se observa en todo el país.
El estímulo tampoco debe confundirse con un subsidio directo pagado por Pemex. La empresa puede absorber parte del costo si ofrece precios de mayoreo contenidos a las estaciones, pero ese efecto pertenece a otra vía de intervención y no está incluido automáticamente en los 7.5135 pesos por litro anunciados por Hacienda.
Quiénes reciben el mayor alivio
El beneficio inmediato se concentra en las actividades que consumen grandes volúmenes de diésel: autotransporte de carga, transporte público, autobuses foráneos, maquinaria de construcción, agricultura, minería, distribución urbana y operaciones portuarias. También puede favorecer indirectamente a fabricantes y comercios si limita el aumento de los fletes.
Para una empresa que consume 10 mil litros durante la semana, el estímulo nominal representa hasta 75,135 pesos de menor carga fiscal, antes de considerar el traslado efectivo al precio final y otros componentes del mercado. En una flotilla con consumo elevado, el impacto puede ser relevante para el flujo de efectivo, aunque no elimina el riesgo de que suban el petróleo, el tipo de cambio o los costos de mantenimiento.
El efecto sobre los hogares es indirecto. Si el diésel permanece contenido, los transportistas enfrentan menos presión para aumentar tarifas y recargos por combustible. Eso puede moderar el costo de alimentos, insumos industriales y bienes distribuidos por carretera. Pero el resultado depende de cuánto tiempo permanezca el apoyo y de qué proporción sea absorbida por cada eslabón de la cadena logística.
El costo fiscal y la presión sobre Pemex
La principal consecuencia para las finanzas públicas es la pérdida temporal de ingresos por IEPS. Si el estímulo se limita a una semana, el impacto presupuestario será menor que si se convierte en una política prolongada. La magnitud final dependerá del volumen vendido durante el periodo, un dato que no está incluido en el acuerdo semanal.
El riesgo aumenta si los precios internacionales permanecen elevados y Hacienda debe mantener estímulos altos durante varias semanas. En ese escenario, el Gobierno tendría que elegir entre aceptar mayores precios internos, reducir la recaudación o ampliar la contención mediante otros instrumentos. Cada alternativa tiene costos distintos para la inflación, el presupuesto y las empresas públicas.
También existe una segunda presión: Pemex podría absorber parte del ajuste si mantiene precios de mayoreo inferiores a los que permitirían las referencias internacionales. Esa práctica puede ayudar a contener el mercado interno, pero reduce los ingresos de la empresa y puede generar diferencias frente a importadores privados que no tienen el mismo margen para igualar las condiciones.
De acuerdo con estimaciones citadas por El País México, el costo mensual de los mecanismos de contención puede alcanzar alrededor de 11 mil millones de pesos, con una parte asociada a la renuncia recaudatoria de Hacienda y otra al impacto financiero sobre Pemex. Esa estimación corresponde al conjunto de medidas y no debe atribuirse exclusivamente al acuerdo vigente del 12 al 18 de septiembre.
Una herramienta de emergencia, no una solución estructural
El subsidio al diésel en México durante septiembre de 2026 funciona como un amortiguador frente a un choque energético. Puede ganar tiempo para transportistas, productores y empresas manufactureras, especialmente cuando los costos de combustible se trasladan rápidamente a fletes y precios finales.
Su límite está en la duración. Un estímulo semanal puede contener la volatilidad, pero no resuelve la dependencia de las cotizaciones internacionales, la exposición cambiaria, los costos de distribución ni las necesidades de inversión de Pemex. Si se prolonga sin una fuente permanente de financiamiento, el alivio para los usuarios puede convertirse en una presión acumulada para la recaudación y la empresa estatal.
Por ello, el dato central de esta semana no es sólo que el diésel quedó temporalmente sin IEPS. También importa quién absorbe el costo: Hacienda mediante menores ingresos tributarios, Pemex mediante posibles ajustes en sus precios de mayoreo y las estaciones de servicio mediante sus márgenes comerciales. La evolución de los precios internacionales durante las próximas semanas determinará si el apoyo permanece como una medida excepcional o se convierte en un componente recurrente de la política energética.
Fuentes consultadas
- Diario Oficial de la Federación, Acuerdo 137/2026 de estímulos fiscales a combustibles, publicado el 10 de septiembre de 2026.
- Cámara de Diputados, Ley del Impuesto Especial sobre Producción y Servicios.
- El País México, análisis sobre los subsidios a gasolinas y diésel, publicado el 15 de septiembre de 2026.
- El Economista, información sobre la reactivación del estímulo complementario al diésel, publicada el 13 de septiembre de 2026.








Leave a Reply