
El Gobierno de México abrió el 26 de agosto de 2026 una agenda de colaboración con Arizona para que empresas, universidades y talento mexicanos participen en la expansión de la cadena de semiconductores del estado estadounidense, durante una visita del secretario de Economía, Marcelo Ebrard, a Phoenix. La Secretaría de Economía firmó un acuerdo con Arizona State University (ASU) y sostuvo reuniones con autoridades, compañías y organismos del sector, pero no anunció la construcción de una fábrica de chips avanzados en territorio mexicano. ([gob.mx](https://www.gob.mx/se/prensa/mexico-fortalece-su-presencia-economica-en-arizona-con-acuerdo-entre-la-secretaria-de-economia-y-arizona-state-university?idiom=es-MX&utm_source=openai))
La diferencia es relevante. La oportunidad inmediata para los semiconductores en México no está necesariamente en replicar las megafábricas que TSMC está levantando en Phoenix, sino en ocupar espacios de la cadena que requieren manufactura electrónica, ingeniería, pruebas, diseño, empaquetado, mantenimiento, materiales, logística y formación técnica. La apuesta, en términos industriales, es convertirse en un proveedor confiable de Arizona antes que intentar competir con Taiwán o Estados Unidos en la fabricación de nodos de última generación.
Arizona está construyendo una cadena completa
Arizona ya no es únicamente el lugar donde se instalará una planta de TSMC. La Arizona Commerce Authority reportó en julio de 2026 que la inversión anunciada por la empresa taiwanesa en el estado llegó a 265 mil millones de dólares, con planes que incluyen diez fábricas de obleas, dos instalaciones de empaquetado avanzado y un centro de investigación y desarrollo. La agencia también señaló que el estado ha atraído más de 70 expansiones relacionadas con semiconductores desde 2020, por alrededor de 314 mil millones de dólares. ([azcommerce.com](https://www.azcommerce.com/news-events/news/2026/7/tsmc-announcement/?utm_source=openai))
El crecimiento abre demanda para compañías que no fabrican el silicio, pero que hacen posible que una planta opere. En ese grupo están los proveedores de gases y químicos de alta pureza, equipos de proceso, mantenimiento industrial, automatización, metrología, software, control de calidad, empaques, transporte especializado y servicios de ingeniería. También existe una necesidad creciente de técnicos, especialistas en procesos, diseñadores de circuitos y personal capaz de validar componentes bajo estándares estadounidenses.
El calendario de Arizona ayuda a dimensionar la ventana de oportunidad. TSMC reporta que su primera fábrica comenzó producción de alto volumen con tecnología N4 en el cuarto trimestre de 2024; la segunda tiene producción N3 prevista para la segunda mitad de 2027 y la tercera apunta a tecnologías N2 y A16 hacia el final de la década. La propia empresa indica que en 2026 inició las primeras etapas de construcción de una cuarta fábrica y de una instalación de empaquetado avanzado. ([tsmc.com](https://www.tsmc.com/static/abouttsmcaz/index.htm?utm_source=openai))
Qué puede aportar México en el corto y mediano plazo
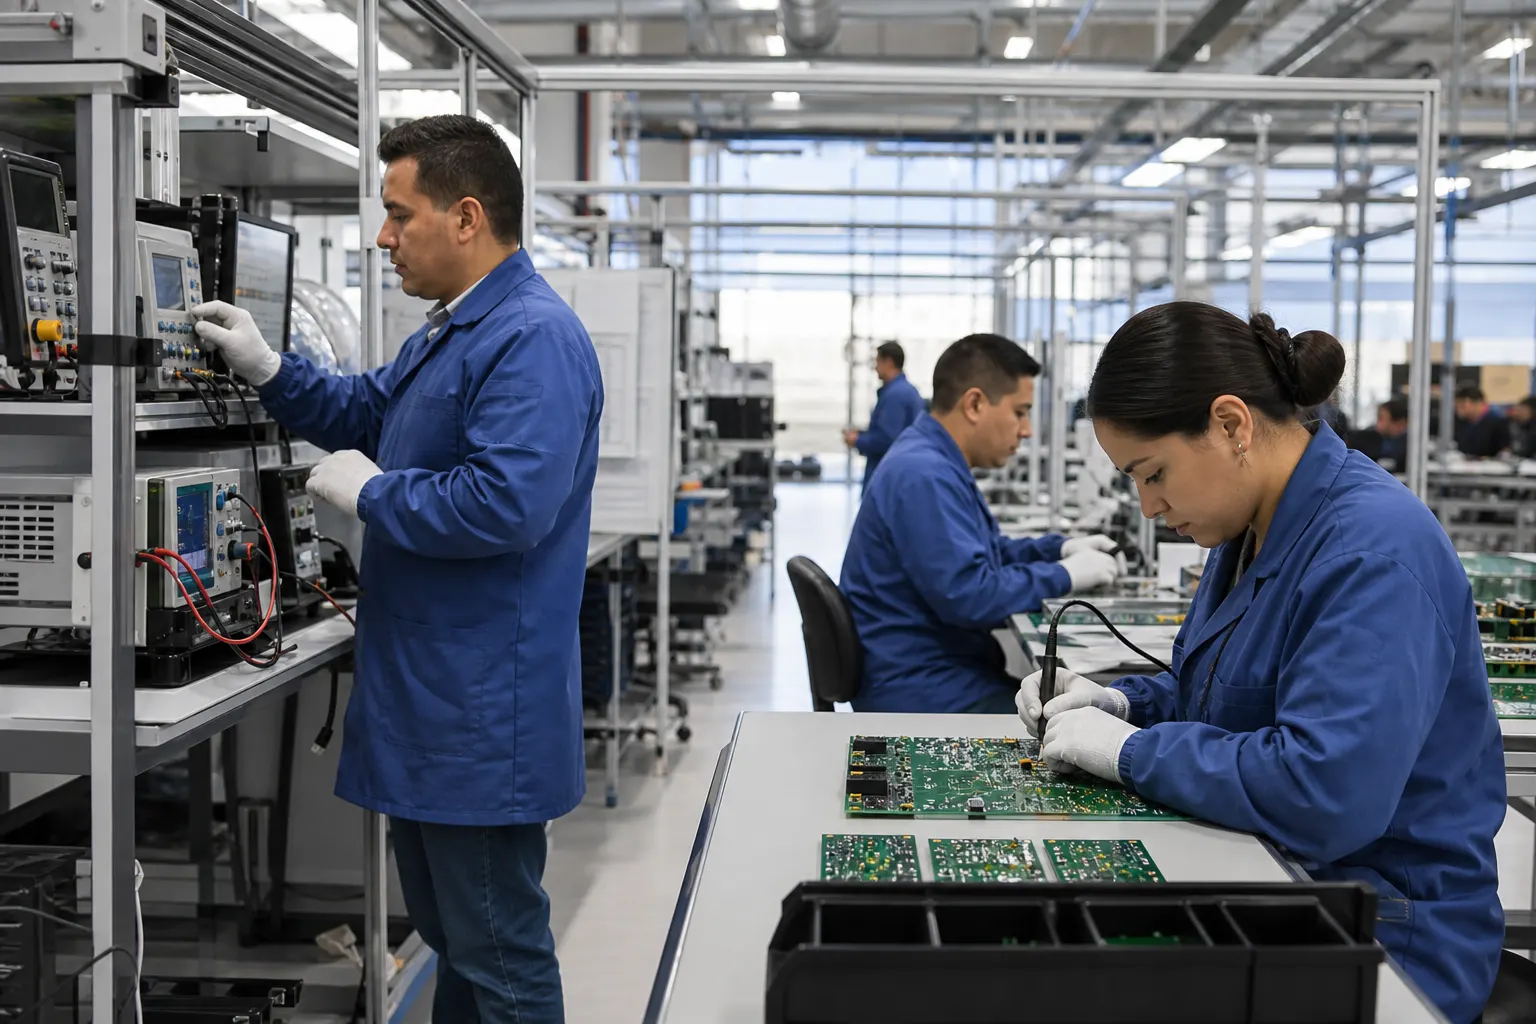
El eslabón más viable en el corto plazo es la proveeduría industrial y electrónica vinculada con plantas estadounidenses. México cuenta con experiencia en manufactura por contrato, arneses, tarjetas electrónicas, componentes, automatización y procesos de calidad para sectores como automotriz, aeroespacial, médico y de telecomunicaciones. Esa base no equivale todavía a una industria completa de semiconductores, pero sí puede reducir el tiempo de entrada de empresas que se certifiquen como proveedoras de equipos, consumibles y servicios.
El diseño de circuitos integrados representa una segunda ruta, con mayor contenido tecnológico y ciclos de maduración más largos. Para avanzar se necesitan laboratorios, licencias de software especializado, propiedad intelectual, investigadores y vínculos permanentes con fabricantes. El acuerdo con ASU puede ser útil en ese punto: la universidad informó que trabajará con instituciones de educación superior mexicanas y empresas para impulsar investigación, innovación, cadenas de suministro y formación de personal. ([mexico.asu.edu](https://mexico.asu.edu/portfolio/partners-projects/arizona-mexico-commission-invests-200k-semiconductor-push?utm_source=openai))
El ensamble, la prueba y la validación también son áreas realistas, aunque requieren instalaciones con controles de temperatura, humedad, contaminación, trazabilidad y confiabilidad. En ellas México podría aprovechar su experiencia manufacturera y su cercanía logística con Arizona. La dificultad será demostrar capacidad técnica ante clientes que demandan certificaciones, continuidad operativa y tolerancias muy estrictas.
Los estados con mayor posibilidad de participar
Sonora tiene la ventaja geográfica más evidente: comparte frontera con Arizona y aparece como un punto natural para conectar transporte, proveedores y talento entre ambos territorios. Además, la colaboración de ASU con México ha identificado un interés específico en desarrollar oportunidades de nearshoring con foco en ese estado. Sin embargo, la proximidad por sí sola no basta; Sonora deberá ampliar su base de proveedores, laboratorios, servicios de agua y energía, y programas de formación especializada. ([mexico.asu.edu](https://mexico.asu.edu/portfolio/partners-projects/arizona-mexico-commission-invests-200k-semiconductor-push?utm_source=openai))
Baja California y Jalisco parten de una plataforma industrial más madura en electrónica. Datos de Data México ubican a Baja California, Sonora y Jalisco entre las entidades con más unidades económicas en fabricación de componentes electrónicos, mientras que Baja California y Jalisco lideran varios indicadores de producción y exportación del sector. Chihuahua también aparece como una plaza relevante por su manufactura electrónica y su integración con cadenas estadounidenses. ([economia.gob.mx](https://www.economia.gob.mx/datamexico/es/profile/industry/semiconductor-and-other-electronic-component-manufacturing?utm_source=openai))
Querétaro y Nuevo León podrían participar desde el diseño, la ingeniería, la automatización, los servicios industriales y la formación de talento. La información de la Secretaría de Economía identifica a Nuevo León, Chihuahua, Querétaro, Baja California y Coahuila entre los estados con mayor afinidad productiva con la fabricación de componentes electrónicos. La lista no constituye una selección oficial para proyectos de Arizona, pero sí ofrece una referencia para distinguir entre capacidades existentes y aspiraciones todavía no comprobadas. ([economia.gob.mx](https://www.economia.gob.mx/datamexico/es/profile/industry/semiconductor-and-other-electronic-component-manufacturing?utm_source=openai))
La brecha: certificación, escuelas e infraestructura
El principal cuello de botella será el talento. Arizona está creando rutas de capacitación con universidades, colegios comunitarios y empresas como Intel, TSMC y Amkor para formar técnicos y especialistas a lo largo de la cadena. México necesitará programas equivalentes, con currículos diseñados junto con la industria, prácticas en laboratorios y certificaciones reconocidas a ambos lados de la frontera. ([azcommerce.com](https://www.azcommerce.com/news-events/news/2026/5/nnme-southwest/?utm_source=openai))
También faltan inversiones en laboratorios de caracterización, salas limpias, equipo de prueba, metrología y centros de investigación aplicada. Para una empresa mexicana, vender a una planta de Arizona no dependerá sólo de ofrecer costos competitivos: deberá demostrar trazabilidad, control estadístico de procesos, seguridad de suministro y capacidad para escalar sin afectar la calidad.
El Gobierno mexicano todavía no presenta, en los comunicados consultados, una cartera pública con montos, empresas seleccionadas o fechas de arranque para proyectos específicos derivados del acuerdo con ASU. El plazo institucional más concreto es la participación de México en SEMICON West 2026, del 13 al 15 de octubre en San Francisco, donde la Secretaría de Economía anunció un Pabellón País con entidades federativas, CANIETI y comités de promoción de inversiones. Ese encuentro será una primera prueba para saber si la estrategia puede traducirse en reuniones de negocio, memorandos con alcance verificable o anuncios de inversión. ([gob.mx](https://www.gob.mx/se/prensa/mexico-y-ee-uu-fortalecen-su-alianza-estrategica-en-semiconductores-durante-el-septimo-foro-binacional-realizado-en-san-diego-california?idiom=es-MX&utm_source=openai))
En breve
- Qué se anunció: un acuerdo entre la Secretaría de Economía y ASU, además de reuniones con empresas y autoridades del ecosistema de Arizona.
- Qué es viable primero: proveeduría industrial, diseño, ingeniería, ensamble, prueba, validación, empaquetado y servicios especializados, no una fábrica mexicana de chips avanzados.
- Qué sigue: la participación de México en SEMICON West 2026, del 13 al 15 de octubre, como plataforma para presentar capacidades estatales y buscar proyectos concretos.
La expansión de Arizona sí ofrece una oportunidad para México, pero la ventana no se mantendrá abierta indefinidamente. Los proveedores que logren certificarse, las universidades que adapten sus programas y los estados que resuelvan energía, agua, laboratorios y logística tendrán más posibilidades de integrarse. El éxito de la política no se medirá por la cantidad de reuniones, sino por el número de empresas mexicanas que consigan contratos, certificaciones y participación recurrente en la cadena norteamericana.
Fuentes consultadas
- Secretaría de Economía: acuerdo con Arizona State University y visita a Phoenix, 26 de agosto de 2026.
- Secretaría de Economía: Séptimo Foro Binacional México-Estados Unidos, 17 de julio de 2026.
- Arizona State University: colaboración con México para fortalecer la cadena de semiconductores de Norteamérica.
- Arizona Commerce Authority: expansión de TSMC en Arizona, 16 de julio de 2026.
- Data México: fabricación de componentes electrónicos por entidad federativa.
- EL PAÍS México: contexto de la estrategia mexicana frente al crecimiento del clúster de Arizona, 6 de septiembre de 2026.








Leave a Reply