
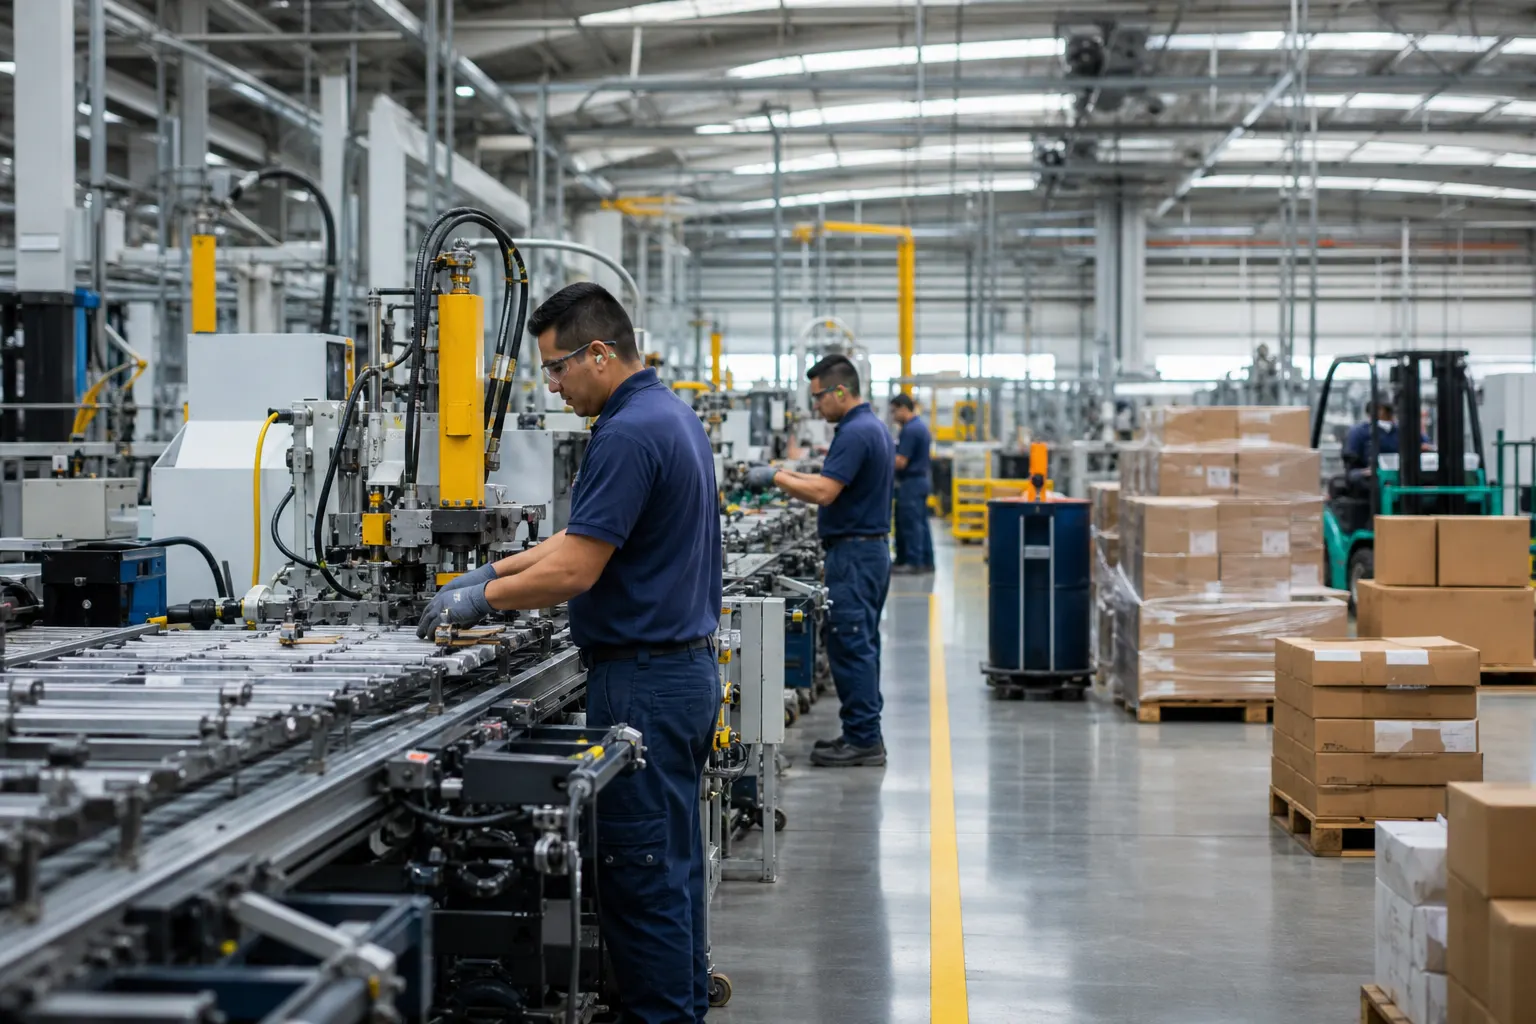
El Gobierno de México emitió dictamen favorable para 148 de 173 proyectos de inversión en bienes nuevos de activo fijo revisados entre septiembre de 2025 y junio de 2026, como parte del esquema de estímulos fiscales del Plan México; el dato fue difundido el 1 de septiembre de 2026 durante la presentación del Segundo Informe de Gobierno en Palacio Nacional, en Ciudad de México. En conjunto, los proyectos representan 987.5 millones de dólares y abarcan actividades como agroindustria, automotriz, farmacéutica, logística, metalmecánica, minería, química y transporte, de acuerdo con los anexos del informe y la información publicada por La Jornada.
La cifra ofrece una primera medición del alcance del programa, pero no equivale automáticamente a 987.5 millones de dólares ya invertidos en México. Un dictamen favorable acredita que un proyecto cumplió con los criterios establecidos para acceder al incentivo fiscal; la ejecución material depende de que la empresa adquiera los activos, realice los desembolsos comprometidos y mantenga las inversiones bajo las condiciones previstas.
En breve
- 148 proyectos obtuvieron dictamen favorable de un universo de 173 solicitudes revisadas.
- El monto asociado suma 987.5 millones de dólares, equivalente a un promedio simple de 6.7 millones por proyecto, sin que ello signifique que las iniciativas tengan el mismo tamaño.
- El siguiente indicador relevante será la ejecución: ubicación de los proyectos, capital efectivamente desembolsado, empleos generados y participación de proveedores mexicanos.
Una aprobación que funciona como puerta fiscal, no como desembolso público
El mecanismo del Plan México no consiste en una transferencia directa del Gobierno de México a las empresas. El decreto publicado en el Diario Oficial de la Federación establece una deducción inmediata para inversiones en bienes nuevos de activo fijo, adquiridos dentro del periodo de vigencia del instrumento y utilizados por primera vez en México.
En términos operativos, la empresa puede deducir de manera acelerada una parte del monto original de la inversión, en lugar de aplicar los porcentajes ordinarios previstos en la Ley del Impuesto sobre la Renta. Para acceder, debe presentar el proyecto, contar con una constancia de cumplimiento emitida por el Comité de Evaluación y cumplir obligaciones fiscales, registros específicos y demás lineamientos.
El decreto también contempla estímulos adicionales para gastos de capacitación e innovación. La capacitación debe estar vinculada con trabajadores activos registrados ante el Instituto Mexicano del Seguro Social, mientras que los proyectos de innovación pueden relacionarse con patentes o certificaciones iniciales para integrarse a cadenas de proveeduría local o regional.
Por ello, el monto de 987.5 millones de dólares debe leerse como el valor de inversión asociado a proyectos autorizados dentro del programa, no como gasto fiscal ejercido ni como flujo de capital confirmado en su totalidad. La diferencia es relevante para empresas industriales, gobiernos estatales y proveedores que buscan medir el impacto efectivo de la política.
El alcance sectorial apunta a cadenas industriales distintas
Los sectores mencionados en la información del Segundo Informe cubren buena parte del mapa productivo mexicano. La presencia de actividades automotrices y metalmecánicas conecta el programa con manufactura avanzada, componentes y maquinaria. La logística y el transporte pueden reflejar inversiones en infraestructura operativa, almacenamiento, distribución o renovación de equipo. Agroindustria, química, farmacéutica, plástico y cartón incorporan ramas con necesidades distintas de tecnología, energía, agua, certificaciones y cumplimiento regulatorio.
Esta diversidad impide evaluar el resultado sólo con el monto global. Una inversión farmacéutica puede requerir años de validación y certificación antes de alcanzar producción comercial; una ampliación automotriz puede depender de contratos de suministro y de la demanda de exportación; mientras que un proyecto logístico puede comenzar operaciones con una estructura de empleo diferente a la de una planta manufacturera.
La lectura industrial, por tanto, debe pasar del conteo de expedientes a la trazabilidad de cada proyecto. La información más útil para el mercado sería conocer la entidad federativa, la empresa solicitante, el tipo de activo adquirido, el calendario de ejecución, el origen del capital, los empleos comprometidos y la relación con proveedores nacionales.
El 85.5% de las solicitudes revisadas tuvo dictamen favorable
De las 173 solicitudes analizadas, 148 recibieron dictamen favorable. Esto representa aproximadamente 85.5% del total revisado, mientras que 25 proyectos no aparecen dentro del grupo aprobado. El dato muestra una tasa alta de autorización, aunque por sí mismo no permite saber si las solicitudes restantes fueron rechazadas, quedaron pendientes de información o enfrentaron algún otro supuesto administrativo.
También conviene evitar una interpretación uniforme del promedio. Si se divide el monto total entre los 148 proyectos, el resultado es de aproximadamente 6.7 millones de dólares por iniciativa. Sin embargo, ese cálculo sólo sirve como referencia aritmética: no revela la concentración del capital ni permite concluir que exista una distribución equilibrada entre empresas grandes, medianas y pequeñas.
El propio diseño del decreto contempla una reserva mínima de mil millones de pesos para contribuyentes con ingresos anuales de hasta 100 millones de pesos. La disposición busca que el programa no se concentre exclusivamente en grandes corporativos, pero para verificar su efecto será necesario publicar la composición empresarial de los proyectos aprobados.
El contexto: polos, parques y facilitación de trámites
Los 148 proyectos forman parte de un conjunto más amplio de instrumentos del Plan México. Según El Economista, entre junio de 2025 y junio de 2026 la Secretaría de Economía dictaminó 14 Polos de Desarrollo Económico para el Bienestar en entidades como Campeche, Chihuahua, Durango, Estado de México, Guanajuato, Hidalgo, Michoacán, Puebla, Quintana Roo, Sinaloa, Sonora, Tamaulipas, Tlaxcala y Veracruz.
El mismo reporte señala que seis polos contaban con desarrollador asignado y una ruta definida de financiamiento e implementación, con inversiones comprometidas por alrededor de 17,491.8 millones de dólares. Esa cifra pertenece a otra categoría de proyectos y no debe sumarse automáticamente a los 987.5 millones de dólares de los dictámenes fiscales; son instrumentos y universos distintos.
La articulación territorial será determinante. Un estímulo fiscal puede reducir el costo financiero de una inversión, pero no sustituye la disponibilidad de electricidad, agua, gas, conectividad ferroviaria, carreteras, aduanas eficientes ni trabajadores con las capacidades requeridas. Para la industria, el resultado del Plan México dependerá de que estos elementos avancen al mismo tiempo.
Qué debería medirse a partir de ahora
El primer seguimiento debería separar tres conceptos: proyectos aprobados, inversiones iniciadas e inversiones concluidas. Un expediente con dictamen favorable puede encontrarse en planeación, compra de maquinaria, construcción, instalación, pruebas o producción. Cada etapa tiene efectos distintos sobre empleo, importaciones de equipo, demanda de servicios y ventas de proveedores.
También será importante distinguir entre capital nuevo y reinversiones. Una ampliación de capacidad en una planta existente puede generar empleos y compras locales, pero su impacto territorial no es igual al de una nueva instalación. De la misma manera, una inversión en maquinaria importada puede elevar la productividad sin producir de inmediato una integración significativa de proveedores nacionales.
El seguimiento puede contrastarse con registros de empleo formal, comercio exterior, producción manufacturera y contenido nacional. La meta no debería ser sólo demostrar que se aprobaron solicitudes, sino comprobar si los incentivos aumentaron la capacidad productiva, sustituyeron importaciones, ampliaron exportaciones o incorporaron a pequeñas y medianas empresas a cadenas de suministro.
En ese sentido, los 148 dictámenes constituyen un punto de partida para evaluar la política industrial del Gobierno de México. El resultado definitivo dependerá de la transparencia de los datos, del cumplimiento de las empresas y de la capacidad de las entidades para convertir la autorización fiscal en operaciones productivas sostenibles.
Fuentes consultadas
- La Jornada, “Inversiones incluidas en el Plan México ascienden a 987.5 mdd”, 2 de septiembre de 2026.
- Diario Oficial de la Federación, Decreto por el que se otorgan estímulos fiscales para apoyar la estrategia nacional denominada Plan México, 21 de enero de 2025.
- El Economista, “Polos de desarrollo del Plan México avanzan en los estados del país”, 1 de septiembre de 2026.







Leave a Reply