

La operación productiva mexicana cerró el tercer trimestre de 2026 con más actividad, aunque todavía sin señales suficientes para hablar de una expansión robusta. El PIB aumentó 0.9% entre julio y septiembre frente al trimestre previo, en términos reales y con cifras ajustadas por estacionalidad, de acuerdo con la estimación oportuna publicada por el Instituto Nacional de Estadística y Geografía (INEGI) el 30 de octubre de 2026.
El avance tuvo dos motores: las actividades secundarias crecieron 0.8% y las terciarias aumentaron 1.1%. En contraste, las actividades primarias disminuyeron 0.4%. Para la industria, el dato implica una mejora en el nivel de utilización de plantas, pedidos y servicios asociados; para la logística, apunta a mayor movimiento de mercancías y consumo de servicios. Sin embargo, la cifra aún será sustituida por el cálculo completo del PIB trimestral.
Hay una precisión importante sobre la trayectoria reciente: el resultado no constituye el tercer trimestre consecutivo de crecimiento. La serie disponible muestra una contracción en enero-marzo de 2026, seguida por avances en abril-junio y julio-septiembre. Por tanto, el tercer trimestre representa el segundo avance consecutivo después del retroceso inicial del año.
La recuperación comienza por la utilización de capacidad
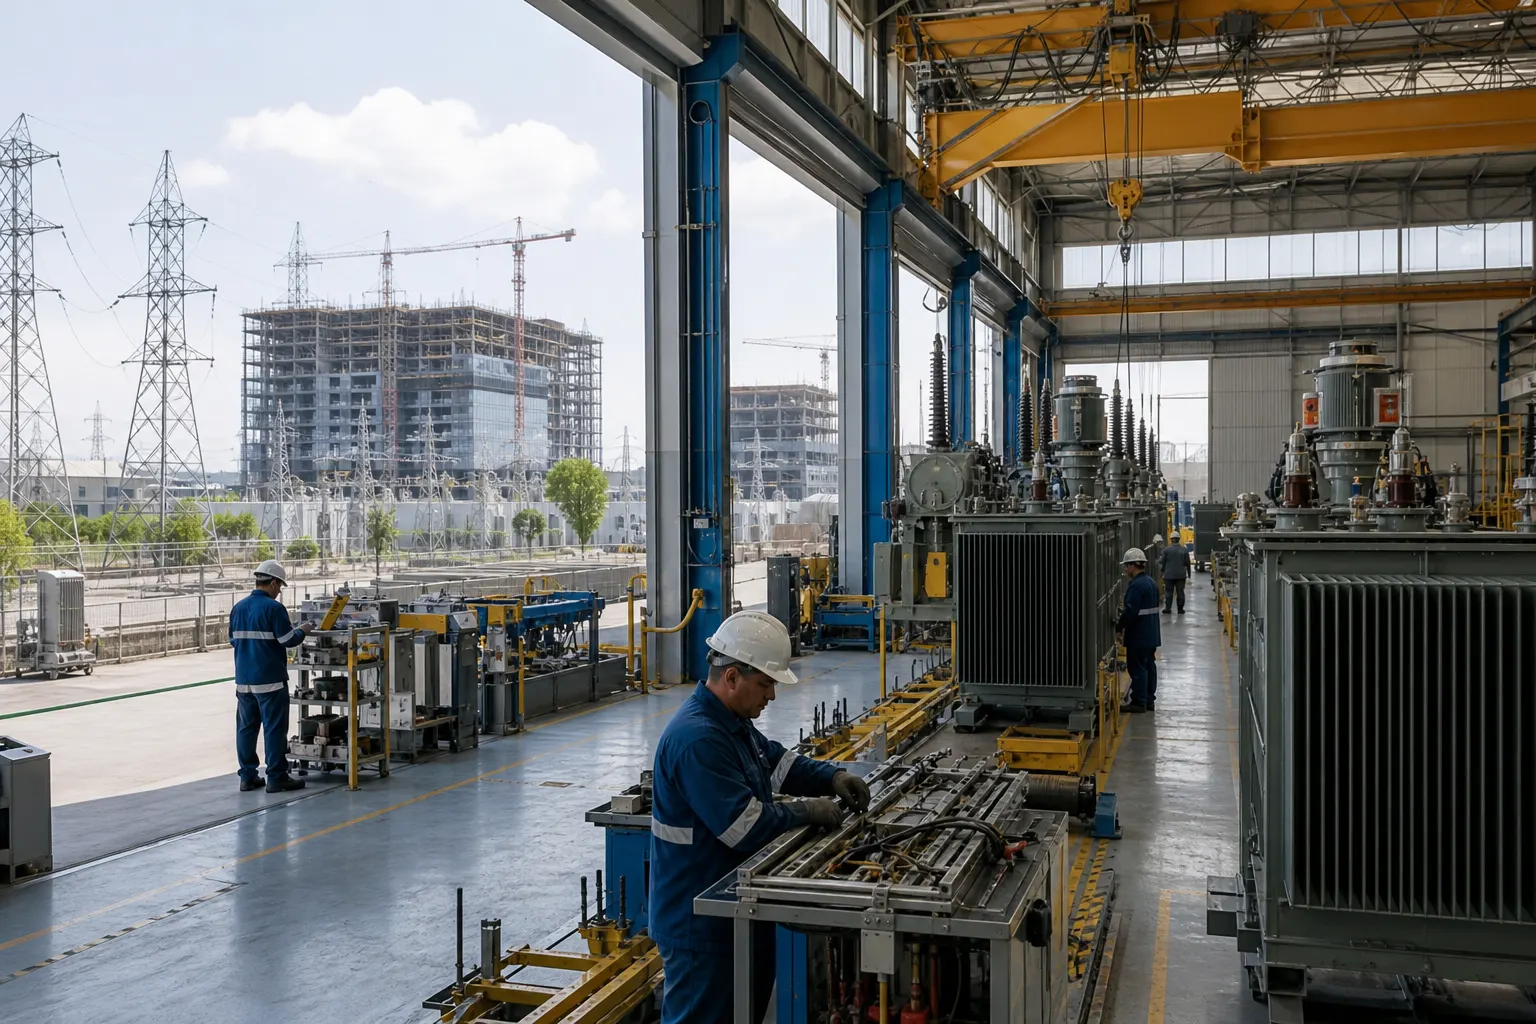
Desde una perspectiva industrial, el dato más relevante no es sólo que el PIB haya crecido, sino que la producción secundaria volvió a expandirse durante el periodo. Las actividades secundarias incluyen manufactura, construcción, minería y generación, transmisión y distribución de energía eléctrica, agua y gas. El crecimiento de 0.8% sugiere que parte de la capacidad instalada volvió a recibir más carga de trabajo, aunque el INEGI no desagrega en esta estimación oportuna cuánto correspondió específicamente a manufacturas o construcción.
Ese matiz importa para las empresas. Un aumento trimestral de la actividad puede reflejar una recuperación de pedidos, una recomposición de inventarios, mayor obra o una mejor disponibilidad de insumos, pero no necesariamente implica nuevas líneas de producción. Antes de ampliar capacidad, los fabricantes necesitan comprobar que la demanda se mantiene durante varios meses y que el repunte no depende de un solo mercado o programa de exportación.
Los indicadores mensuales de manufactura, construcción, exportaciones, consumo de electricidad industrial y empleo formal serán los que permitan saber si el avance del PIB se está convirtiendo en producción sostenida. Mientras esa confirmación llega, la señal para proveedores industriales es positiva, pero todavía compatible con decisiones graduales: más turnos temporales, reposición de inventarios críticos y mantenimiento de equipos antes que grandes ampliaciones.
Servicios y logística amplifican el movimiento
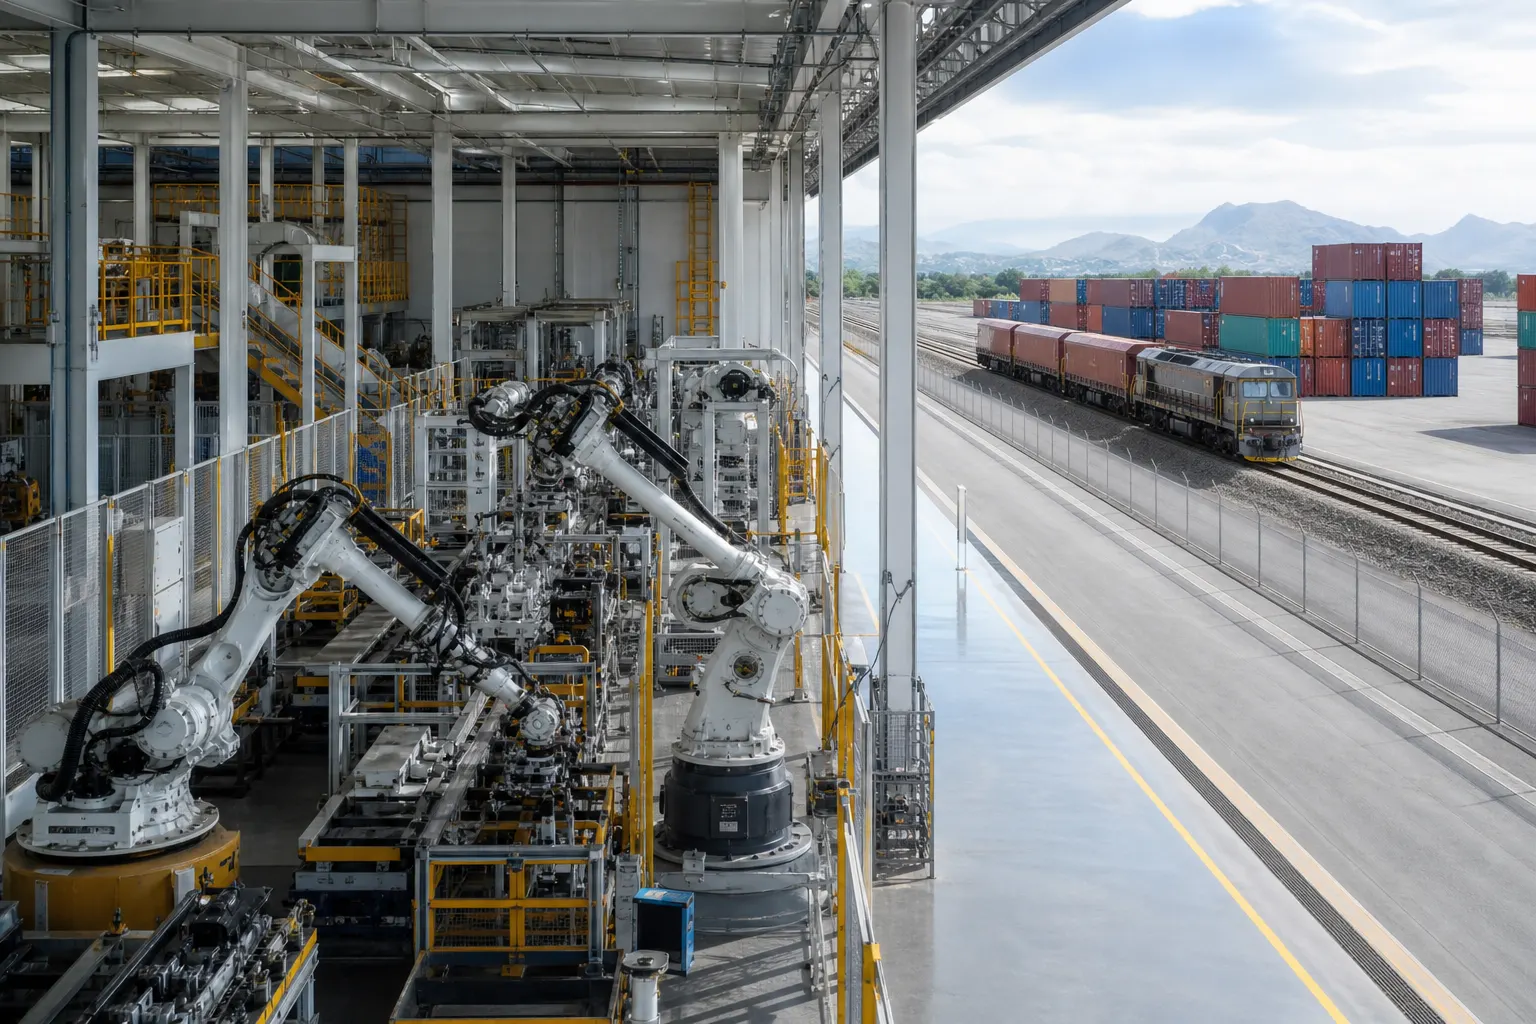
El crecimiento de 1.1% en las actividades terciarias aporta una segunda capa al resultado. En este grupo se concentran el comercio, transporte, almacenamiento, comunicaciones, servicios financieros, profesionales y otras actividades que conectan la producción con la demanda final. Cuando estos segmentos avanzan, el efecto puede transmitirse a patios logísticos, operadores de carga, centros de distribución, comercio mayorista y servicios empresariales.
La relación no es automática, pero sí operativa. Una planta que incrementa despachos requiere transporte, almacenaje, seguros, gestión aduanera y servicios de mantenimiento. Al mismo tiempo, un mayor flujo comercial puede sostener pedidos para fabricantes de empaques, componentes, equipo de manejo de materiales y soluciones tecnológicas para inventarios. Por eso, el crecimiento terciario puede funcionar como un amplificador del repunte industrial, siempre que el aumento provenga de transacciones efectivas y no sólo de ajustes financieros o efectos de calendario.
Para las cadenas de suministro mexicanas, la lectura más útil es que el tercer trimestre ofreció una ventana de recuperación coordinada entre producción y servicios. La pregunta pendiente es si esa coordinación continuará durante el cierre de 2026 y el inicio de 2027, especialmente en sectores expuestos a la demanda de Estados Unidos, a los costos logísticos y a la disponibilidad de energía.
El resultado superó la cautela del mercado, pero no elimina los riesgos
La estimación de 0.9% se ubicó en línea o ligeramente por encima de las previsiones privadas difundidas antes de la publicación. La encuesta de especialistas del sector privado recopilada por el Banco de México mantenía una expectativa de crecimiento anual de alrededor de 1.4% para 2026 en su edición de septiembre, mientras que reportes de mercado situaban el consenso para el trimestre en un rango cercano al resultado finalmente informado.
El dato, por sí mismo, no resuelve los problemas que han limitado la inversión. La incertidumbre regulatoria, el costo del financiamiento, la disponibilidad de infraestructura, la seguridad en rutas de transporte y la demanda externa siguen determinando si las compañías convierten un trimestre favorable en proyectos de largo plazo. Además, el retroceso de 0.4% en las actividades primarias muestra que el crecimiento no está distribuido entre todos los eslabones de la economía.
También debe considerarse la naturaleza del indicador. El INEGI calcula la estimación oportuna con la información disponible aproximadamente 30 días después del cierre del trimestre, apoyándose en métodos estadísticos y econométricos. La cifra completa puede modificar el resultado total y la composición sectorial. La publicación definitiva permitirá revisar si la industria avanzó con mayor fuerza de la sugerida por el dato agregado o si el impulso se concentró en algunos segmentos de servicios.
Qué deberán vigilar las empresas industriales
El próximo paso para validar la recuperación será observar si el crecimiento se transforma en continuidad operativa. Hay cinco señales especialmente relevantes:
- Pedidos manufactureros: una mejora sostenida en órdenes nacionales y de exportación indicaría demanda más firme.
- Empleo formal: contrataciones permanentes y mayor número de horas trabajadas serían una señal más sólida que ajustes temporales de producción.
- Inversión fija: el repunte de maquinaria, equipo y construcción privada mostraría confianza en la capacidad futura del mercado.
- Logística: mayores volúmenes de carga, almacenamiento y actividad portuaria ayudarían a confirmar que el crecimiento está llegando a las cadenas de suministro.
- Energía e insumos: la estabilidad en abasto, precios y conexión eléctrica será determinante para que la capacidad instalada pueda operar sin cuellos de botella.
Si estas variables mejoran de manera conjunta, el avance del PIB del tercer trimestre podría convertirse en una recuperación más amplia. Si sólo crecen los servicios mientras la inversión y los pedidos industriales permanecen débiles, el resultado tendrá un alcance más limitado.
La cifra revisada definirá el alcance del repunte
El PIB de México en el tercer trimestre de 2026 ofrece una señal favorable para la operación industrial: la economía avanzó 0.9%, la industria creció 0.8% y los servicios 1.1%. Pero el dato debe leerse como una primera medición, no como una confirmación definitiva del ciclo expansivo.
La cifra completa del INEGI, junto con los indicadores de manufactura, inversión, empleo y logística, permitirá saber si México está recuperando capacidad productiva de forma sostenida o si sólo registró un rebote después de la debilidad del primer trimestre. Para empresas y autoridades, la prioridad será convertir el mejor desempeño trimestral en condiciones permanentes para producir, mover mercancías e invertir durante 2027.
Fuentes consultadas
- INEGI, Estimación Oportuna del Producto Interno Bruto Trimestral, tercer trimestre de 2026.
- INEGI, información metodológica de la Estimación Oportuna del PIB Trimestral.
- Banco de México, Encuesta sobre las expectativas de los especialistas en economía del sector privado.
- El Economista, cobertura del PIB de México en el tercer trimestre de 2026.
Leave a Reply