
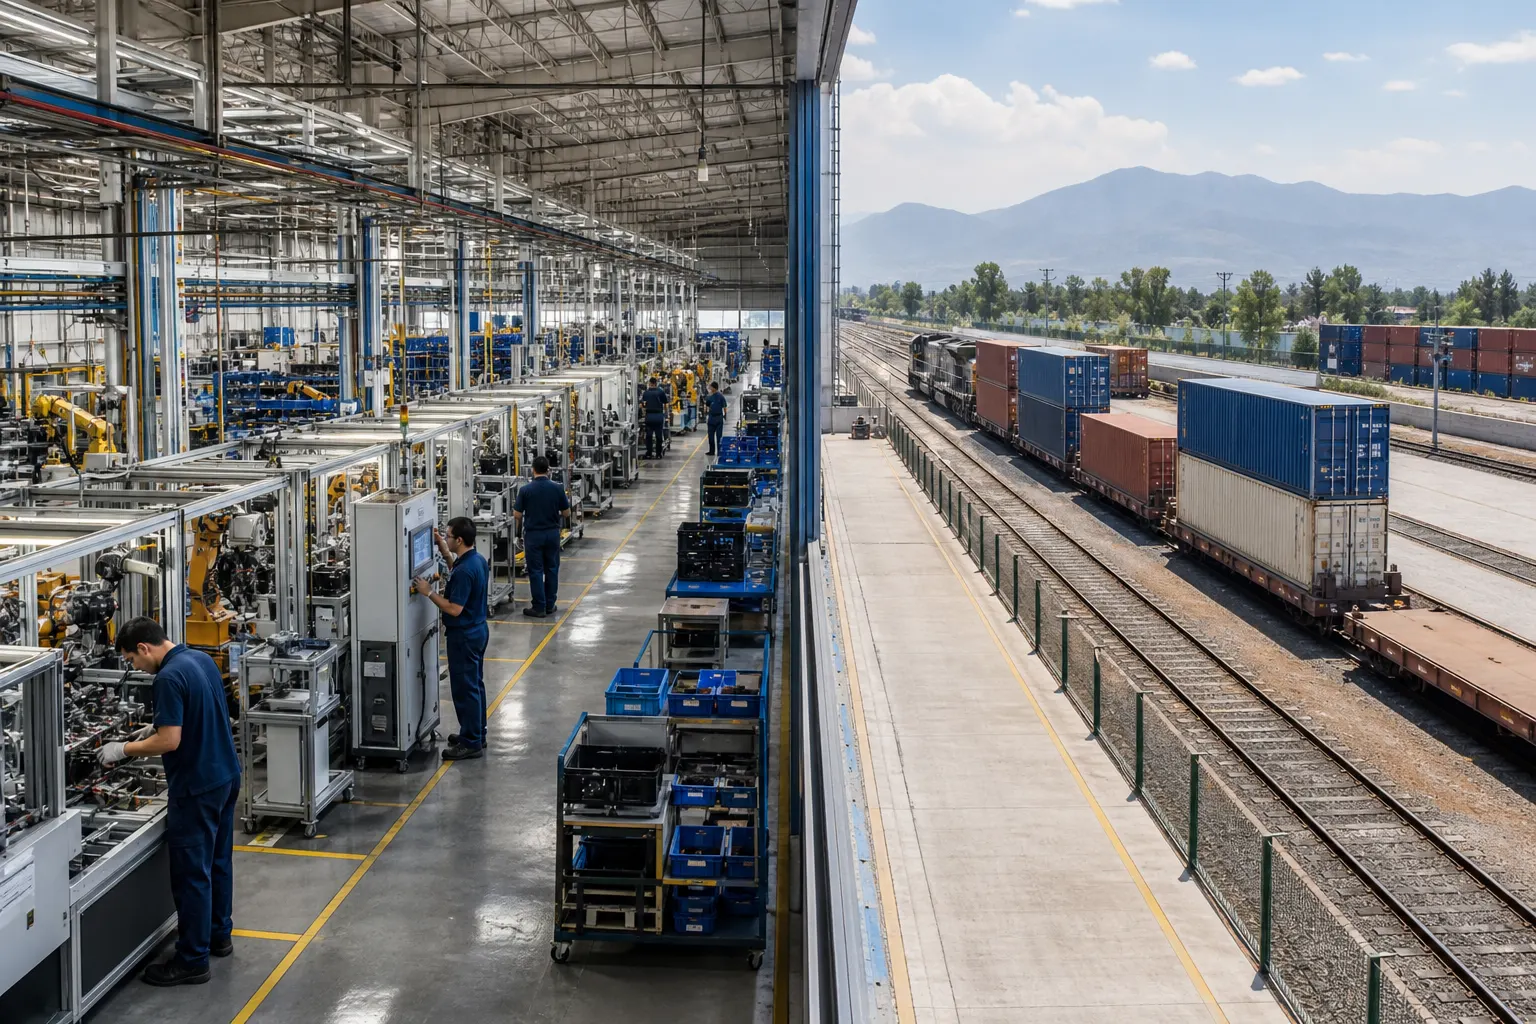
El crecimiento de la economía mexicana perdió algo de fuerza en el tercer trimestre de 2026, aunque mantuvo una señal positiva para la actividad productiva. La estimación oportuna del Instituto Nacional de Estadística y Geografía (INEGI) ubicó el avance del Producto Interno Bruto (PIB) en 0.9% entre julio y septiembre frente al trimestre inmediato anterior, por debajo del 1.4% registrado en el segundo trimestre.
En la comparación anual, el resultado fue más amplio: el PIB aumentó 3.2%. Para las empresas industriales, sin embargo, la señal más útil está en otra parte: el crecimiento no fue homogéneo, los servicios avanzaron más que las actividades secundarias y la cifra aún debe confirmarse con información adicional. El dato mejora el panorama, pero no garantiza por sí mismo una expansión sostenida de plantas, proveedores y corredores logísticos.
El problema no es crecer, sino sostener el ritmo
La diferencia entre el 0.9% trimestral y el 3.2% anual describe dos velocidades de la economía. La primera muestra el pulso inmediato de la operación nacional; la segunda compara el tercer trimestre de 2026 con el mismo periodo del año anterior y recoge, además, una base de comparación favorable. De acuerdo con el análisis publicado por El Economista, el tercer trimestre de 2025 registró una contracción anual de 0.1%, un elemento que amplifica la tasa de este año.
Por eso, el dato anual no debe leerse como si toda la economía hubiera incrementado su capacidad a la misma velocidad. En manufactura, energía, transporte y almacenamiento, una recuperación estadística sólo se convierte en crecimiento operativo cuando se refleja en órdenes de compra, producción, utilización de maquinaria, contratación, consumo de insumos y entregas a tiempo.
También debe considerarse la naturaleza de la información. El INEGI explica que la estimación oportuna se construye alrededor de 30 días después del cierre del trimestre con la información disponible, modelos estadísticos y series ajustadas por estacionalidad. El resultado será sustituido por la medición completa, publicada aproximadamente 52 días después del cierre del periodo. En otras palabras, el 0.9% es una primera fotografía de la actividad entre julio y septiembre, no el cierre definitivo de la contabilidad nacional.
Servicios al frente; la industria avanza, pero no domina el rebote
La composición sectorial ayuda a entender por qué el crecimiento agregado no equivale todavía a una aceleración industrial. Las actividades terciarias, que incluyen servicios y comercio, avanzaron 1.1% trimestral. Las actividades secundarias, donde se ubican la industria manufacturera, la construcción, la minería y la generación eléctrica, crecieron 0.8%.
La distancia no es amplia, pero sí relevante para las cadenas de suministro. Cuando los servicios crecen más que la industria, el impulso puede estar llegando con mayor intensidad desde el consumo, el comercio, los servicios profesionales o la movilidad, mientras que las fábricas reciben una expansión más contenida de la demanda. La producción industrial puede mejorar sin que eso implique todavía una nueva ola de ampliación de capacidad.
La Secretaría de Hacienda y Crédito Público (SHCP) reportó que la recuperación estuvo apoyada por la inversión pública y privada, con efectos sobre la industria y los servicios vinculados con la actividad productiva. El dato es importante porque desplaza la lectura desde el consumo inmediato hacia la capacidad: si la inversión se sostiene, puede ampliar infraestructura, construcción, equipamiento y demanda de insumos; si se concentra en episodios aislados, su efecto sobre proveedores será más corto.
Para la industria mexicana, la pregunta operativa es si el avance de las actividades secundarias puede traducirse en una mayor densidad de proveedores nacionales. El crecimiento de una planta exportadora beneficia más a la economía cuando incorpora componentes, servicios logísticos, mantenimiento, energía y tecnología producidos localmente. Sin esa transmisión, el PIB puede avanzar mientras la productividad y la integración nacional progresan con menor intensidad.
Inversión, consumo y comercio: los canales que deben seguir abiertos
La inversión ofrece una de las señales más favorables del trimestre. Hacienda informó que en julio la inversión pública creció 6.2% anual y la privada 6.7%; también señaló que la inversión física acumuló un aumento real anual de 8% entre enero y septiembre. La construcción aparece como uno de los principales puntos de contacto entre esas decisiones de gasto y la actividad productiva.
El efecto industrial dependerá de la calidad y continuidad de esa inversión. Una obra pública puede activar temporalmente cemento, acero, transporte y maquinaria; una inversión privada en manufactura o tecnología puede generar pedidos recurrentes, elevar la productividad y modificar la red de proveedores durante varios años. Para medir la diferencia será necesario observar si los proyectos pasan de anuncio a ejecución y si los bienes de capital llegan a operar con niveles crecientes de utilización.
El consumo también conservó tracción. La SHCP reportó un crecimiento anual de 1.1% en el consumo privado durante julio y de 2% en el acumulado enero-julio, además de un aumento de 4.5% anual en las ventas de vehículos ligeros durante el tercer trimestre. Estos datos pueden sostener ramas como comercio, transporte, autopartes y servicios, pero no sustituyen la necesidad de una demanda industrial más amplia.
En el frente externo, el vínculo con Estados Unidos continúa siendo decisivo. Durante el tercer trimestre, las exportaciones mexicanas aumentaron 10.7% frente al trimestre previo y las importaciones crecieron 12.3%, ambas con cifras ajustadas por estacionalidad, según Hacienda. El incremento exportador estuvo impulsado por manufacturas no automotrices, particularmente equipo de cómputo, mientras que las importaciones reflejaron una mayor demanda de bienes intermedios asociados con la producción manufacturera.
Para las cadenas de suministro, la combinación es significativa: importar más insumos puede indicar que las plantas están produciendo y atendiendo pedidos, pero también revela una dependencia de componentes externos. La oportunidad consiste en que el aumento de exportaciones se convierta en inversión en proveedores mexicanos, capacidades de ingeniería, almacenamiento especializado y servicios logísticos. El riesgo es que el flujo comercial crezca sin elevar suficientemente el contenido nacional.
Qué debe confirmarse antes de hablar de una expansión industrial firme
La revisión del PIB y la publicación de los indicadores completos serán determinantes. Además del dato agregado, conviene seguir cinco señales operativas:
- Producción manufacturera: si el avance de las actividades secundarias se mantiene durante los meses posteriores a septiembre o vuelve a perder fuerza.
- Inversión productiva: si el crecimiento observado se traduce en maquinaria, ampliaciones, infraestructura energética y proyectos ejecutados, no sólo en autorizaciones.
- Demanda de bienes intermedios: si el aumento de importaciones se acompaña de mayor producción y de oportunidades para proveedores nacionales.
- Consumo y empleo: si el ingreso de los hogares sostiene el comercio y las ventas de bienes duraderos sin deteriorar los márgenes empresariales.
- Comercio con Estados Unidos: si las exportaciones manufactureras conservan dinamismo frente a cambios arancelarios, ajustes de inventarios y decisiones de compra de las empresas norteamericanas.
El desempeño anual de 3.2% mejora la lectura del año, pero no elimina esas preguntas. La industria necesita una expansión que pueda observarse en capacidad instalada, productividad, entregas y encadenamientos, no sólo en una tasa favorable contra un periodo de comparación débil.
La siguiente prueba será convertir el rebote en capacidad
El PIB de México en el tercer trimestre de 2026 muestra una economía que continúa avanzando, aunque con menor velocidad que entre abril y junio. Los servicios lideraron el movimiento y la industria participó con un crecimiento positivo, mientras la inversión, el consumo y el comercio exterior ofrecieron canales para sostener la recuperación.
La perspectiva para el cierre del año dependerá de que esos canales permanezcan conectados. Si las exportaciones generan pedidos estables, la inversión se convierte en capacidad y la demanda de bienes intermedios fortalece a proveedores nacionales, el avance trimestral puede adquirir una base productiva más sólida. Si no ocurre, el 0.9% quedará como un rebote relevante, pero insuficiente para cambiar de manera duradera la estructura de las cadenas industriales mexicanas.
Fuentes consultadas
- Instituto Nacional de Estadística y Geografía (INEGI), calendario y metodología de la Estimación Oportuna del PIB Trimestral.
- Secretaría de Hacienda y Crédito Público, Informe sobre la Situación Económica, las Finanzas Públicas y la Deuda Pública al tercer trimestre de 2026.
- El Economista, análisis de la estimación oportuna del PIB del tercer trimestre de 2026.
Leave a Reply