
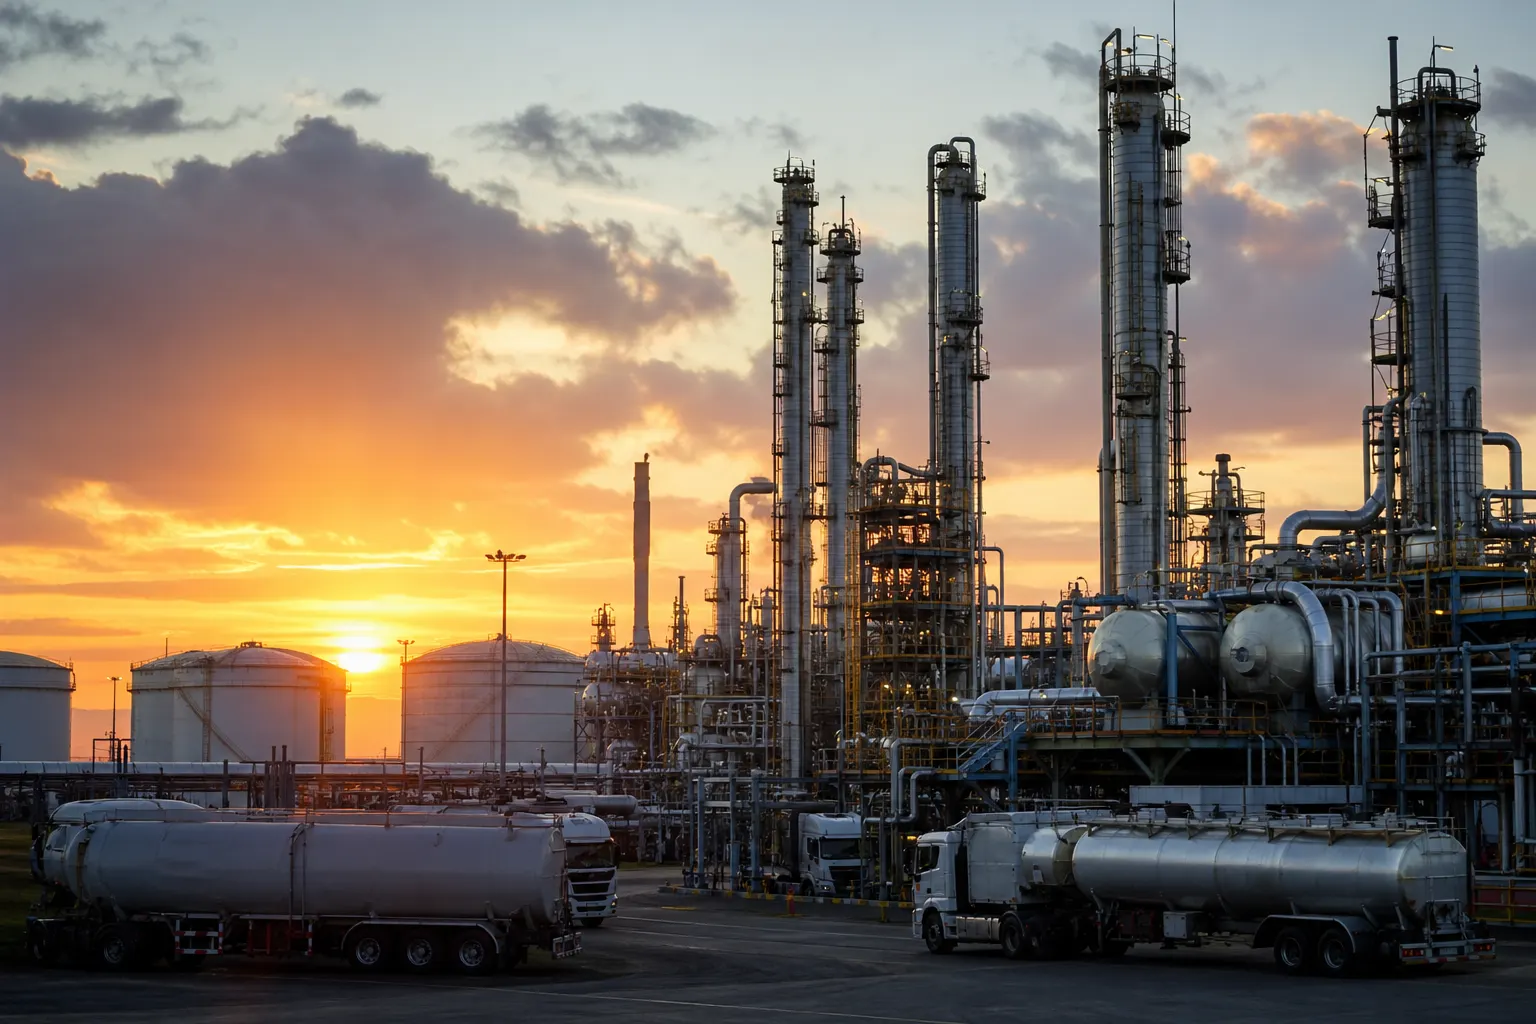
Petróleos Mexicanos llegó al cierre de septiembre de 2026 con una operación industrial más intensa, pero con una estructura financiera que todavía absorbe buena parte de esa mejora. Durante el tercer trimestre, la empresa reportó ingresos por 487 mil millones de pesos y una utilidad operativa de 98 mil millones; aun así, terminó con una pérdida neta de 10 mil 795 millones de pesos.
El reporte fue presentado el 30 de octubre y corresponde al periodo de julio a septiembre. La diferencia entre los niveles operativo y neto es relevante para la cadena energética mexicana: Pemex procesó más crudo, produjo más gasolinas y diésel, y colocó mayores volúmenes en el mercado nacional, pero continúa enfrentando costos financieros, efectos cambiarios, cargas fiscales y pasivos que limitan la conversión de actividad en rentabilidad.
El problema no está solamente en vender más
La cifra de ingresos muestra un crecimiento anual de 28.5%, mientras que la utilidad operativa alcanzó 97 mil 591 millones de pesos, de acuerdo con el reporte citado por Pemex y por EFE. Sin embargo, el resultado final volvió a ser negativo después de que la empresa obtuvo una utilidad neta de aproximadamente 18 mil millones de pesos en el segundo trimestre.
La pérdida trimestral fue mucho menor que la registrada en el mismo periodo de 2025, cuando llegó a 61 mil 242 millones de pesos. Esa comparación muestra una mejora importante, pero no elimina el hecho operativo de que Pemex todavía no sostiene resultados positivos de manera consecutiva.
El puente entre la utilidad operativa y la pérdida neta incluye factores que no desaparecen cuando crecen las ventas. EFE reportó, con base en la explicación de la dirección financiera, una pérdida cambiaria de 16 mil 391 millones de pesos, mayores costos asociados con instrumentos financieros derivados y el pago del Derecho Petrolero para el Bienestar.
En el acumulado de enero a septiembre, el diagnóstico es más amplio. El Instituto Mexicano para la Competitividad calculó una pérdida neta de 38.8 mil millones de pesos, frente a 45.1 mil millones un año antes. También estimó un costo financiero de 104.2 mil millones de pesos en los primeros nueve meses, equivalente a unos 381.7 millones diarios. Es decir, la operación mejora, pero el costo de sostener y financiar la estructura de Pemex continúa siendo elevado.
La refinación explica buena parte del avance operativo
El principal cambio en la operación se ubica en el Sistema Nacional de Refinación. Pemex informó que el proceso de crudo promedió 1 millón 143 mil barriles diarios durante el tercer trimestre, 13.8% más que un año antes y su nivel más alto desde 2014.
Ese mayor procesamiento tuvo efectos directos en la producción. La elaboración total de petrolíferos creció 15.5%; la de gasolinas avanzó 15.9% y la de diésel aumentó 23.3%. La empresa también reportó que las ventas nacionales de petrolíferos subieron 13.5%, mientras que las ventas conjuntas de gasolinas y diésel crecieron 18% y alcanzaron sus niveles más altos desde 2018.
La lectura industrial de estas cifras es distinta a la de una simple recuperación de ingresos. Una mayor utilización de la capacidad de refinación puede reducir la dependencia de compras externas de combustibles, mejorar la disponibilidad de productos para la red comercial y elevar el valor capturado dentro de la cadena nacional. Pero ese beneficio depende de que las refinerías mantengan continuidad, rendimientos adecuados y costos de operación controlados.
El análisis del IMCO introduce un matiz importante al revisar el acumulado enero-septiembre: la elaboración de petrolíferos creció 14.3%, hasta 1.108 millones de barriles diarios, mientras que la extracción de crudo sin condensados cayó 0.9%, a 1.357 millones de barriles diarios. La capacidad de transformación avanza más rápido que la producción upstream, lo que puede volver más importante la disponibilidad de crudo propio, las importaciones de insumos y la coordinación logística entre campos, terminales, ductos y refinerías.
La producción de gas natural acumulada también aumentó 8.9%, hasta 4 mil 933 millones de pies cúbicos diarios, según el IMCO. Ese incremento favorece el suministro energético, aunque no elimina los retos de mantenimiento, transporte, aprovechamiento del gas y control de pérdidas operativas.
Deuda y proveedores: menos presión, pero no una normalización
Pemex reportó una deuda financiera de 77.6 mil millones de dólares al cierre de septiembre, con una reducción cercana a 8 mil millones frente al cierre de 2025. La empresa presentó este dato como una señal de fortalecimiento financiero. El IMCO, al convertir y comparar la deuda financiera bruta en pesos, la ubicó en aproximadamente 1.38 billones de pesos, 24.9% menos que en el tercer trimestre de 2025 y en su menor nivel desde 2014.
Ambas referencias apuntan a una disminución del endeudamiento financiero, aunque no deben confundirse con la desaparición de los pasivos totales. El análisis del IMCO estimó pasivos por 3.96 billones de pesos frente a activos por 2.28 billones, además de un patrimonio neto negativo de 1.68 billones. El pasivo laboral alcanzó 1.40 billones de pesos y representó 37.6% de los pasivos totales.
La posición con proveedores también mejoró. Pemex informó una reducción de 103 mil millones de pesos en el saldo con proveedores y filiales frente al mismo periodo de 2025. El IMCO calculó que la deuda con proveedores y contratistas se ubicó en 414.2 mil millones de pesos, una disminución de 19.9%, pero todavía el segundo saldo más alto de su serie.
Para la industria auxiliar, la diferencia entre reducir el saldo y normalizar los pagos es fundamental. Contratistas de perforación, mantenimiento, transporte, servicios especializados y suministro de equipos requieren liquidez para conservar personal, inventarios y capacidad de respuesta. Un menor pasivo puede aliviar la presión, pero mientras el saldo siga siendo elevado, la posición financiera de Pemex continúa trasladando riesgos a su red de proveedores.
La inversión devengada también ofrece una señal mixta. El IMCO registró 190.4 mil millones de pesos entre enero y septiembre, 4.4% más que un año antes y equivalente a 62.8% del presupuesto aprobado para 2026. El monto muestra que la petrolera está destinando recursos a su operación, aunque la prioridad entre mantenimiento, producción, refinación, logística y nuevos proyectos definirá si el crecimiento observado puede sostenerse.
La prueba del cuarto trimestre será la continuidad
Los resultados de Pemex en el tercer trimestre de 2026 no describen una caída de la actividad industrial. Describen una compañía que procesa más crudo, fabrica más combustibles y vende más en México, pero que todavía opera con una estructura de costos y obligaciones capaz de revertir una utilidad operativa amplia.
El siguiente periodo deberá evaluarse con indicadores que permitan saber si la mejora es estructural o depende de condiciones puntuales. Entre ellos están la disponibilidad efectiva de las refinerías, el margen entre el costo del crudo y el valor de los petrolíferos, la producción de crudo, el comportamiento del gas natural, la evolución del costo financiero y la capacidad de mantener pagos regulares a contratistas.
También será necesario observar qué ocurre con el tipo de cambio, los precios internacionales del petróleo y el Derecho Petrolero para el Bienestar. Una mejora operativa no será suficiente si los factores financieros y fiscales siguen absorbiendo el margen generado por la cadena productiva.
El escenario más favorable para el cierre de 2026 sería que Pemex convierta el mayor procesamiento y las ventas internas en flujo recurrente, reduzca el costo de financiarse y mantenga bajo control sus pasivos con proveedores. Sin esos avances, la empresa puede continuar mostrando una operación más activa y, al mismo tiempo, seguir cerrando trimestres con pérdidas netas.
Fuentes consultadas
- Petróleos Mexicanos, resultados operativos y financieros del tercer trimestre de 2026, 30 de octubre de 2026.
- Petróleos Mexicanos, calendario financiero 2026.
- Agencia EFE, reporte sobre la pérdida neta de Pemex, 30 de octubre de 2026.
- IMCO, Pemex en la mira: al tercer trimestre de 2026, 30 de octubre de 2026.
Leave a Reply