

La discusión del Presupuesto de Egresos de la Federación (PEF) 2027 comienza este lunes 9 de noviembre en la Cámara de Diputados con una cifra de referencia de 10 billones 636 mil 488.1 millones de pesos. Sin embargo, para las cadenas industriales el dato decisivo no es sólo el tamaño de la bolsa, sino la parte que puede transformarse durante el año en licitaciones, obras, adquisiciones, mantenimiento, servicios logísticos y pagos a proveedores.
El dictamen aprobado en lo general por la Comisión de Presupuesto y Cuenta Pública contempla 1 billón 133 mil 613.2 millones de pesos para inversión, más de 1 billón 25 mil 400 millones para programas sociales y 3 billones 48 mil 223.2 millones de pesos de gasto federalizado. El Pleno debe revisar reservas y posibles modificaciones antes del límite constitucional del 15 de noviembre de 2026. La composición final definirá el espacio de operación de dependencias, organismos y gobiernos locales durante 2027. Canal del Congreso reportó que el proyecto aprobado en comisión implica un aumento nominal de 442 mil 804.4 millones de pesos frente al presupuesto de 2026.
Una bolsa amplia, pero con distintos grados de maniobra
El proyecto presentado por la Secretaría de Hacienda y Crédito Público divide el gasto neto total en 7 billones 432 mil 529.7 millones de pesos de gasto programable y 3 billones 203 mil 958.4 millones de gasto no programable. El primero sostiene la operación de instituciones y programas; el segundo cubre obligaciones como deuda pública, participaciones y otros compromisos determinados por ley.
Esta diferencia es relevante para la industria porque no todo el presupuesto puede moverse con la misma facilidad. El gasto no programable ofrece menor margen de reasignación inmediata, mientras que el gasto programable concentra los recursos vinculados con salud, educación, seguridad, infraestructura, energía, compras públicas y servicios institucionales. En términos operativos, el debate no parte de una hoja en blanco: una porción importante del gasto ya está condicionada por obligaciones financieras, fórmulas de distribución o compromisos legales.
La infografía oficial del PPEF 2027 también identifica que el gasto de inversión se compone principalmente de inversión física, con 1 billón 26 mil 474.4 millones de pesos, además de inversión financiera y subsidios para el sector social y los gobiernos estatales y municipales. Esa composición permite observar dónde podrían aparecer oportunidades para constructoras, fabricantes de equipo, empresas de ingeniería, operadores logísticos y proveedores de mantenimiento, siempre que las asignaciones lleguen a proyectos con calendario y capacidad de contratación.
La inversión sólo activa proveedores cuando llega a la obra
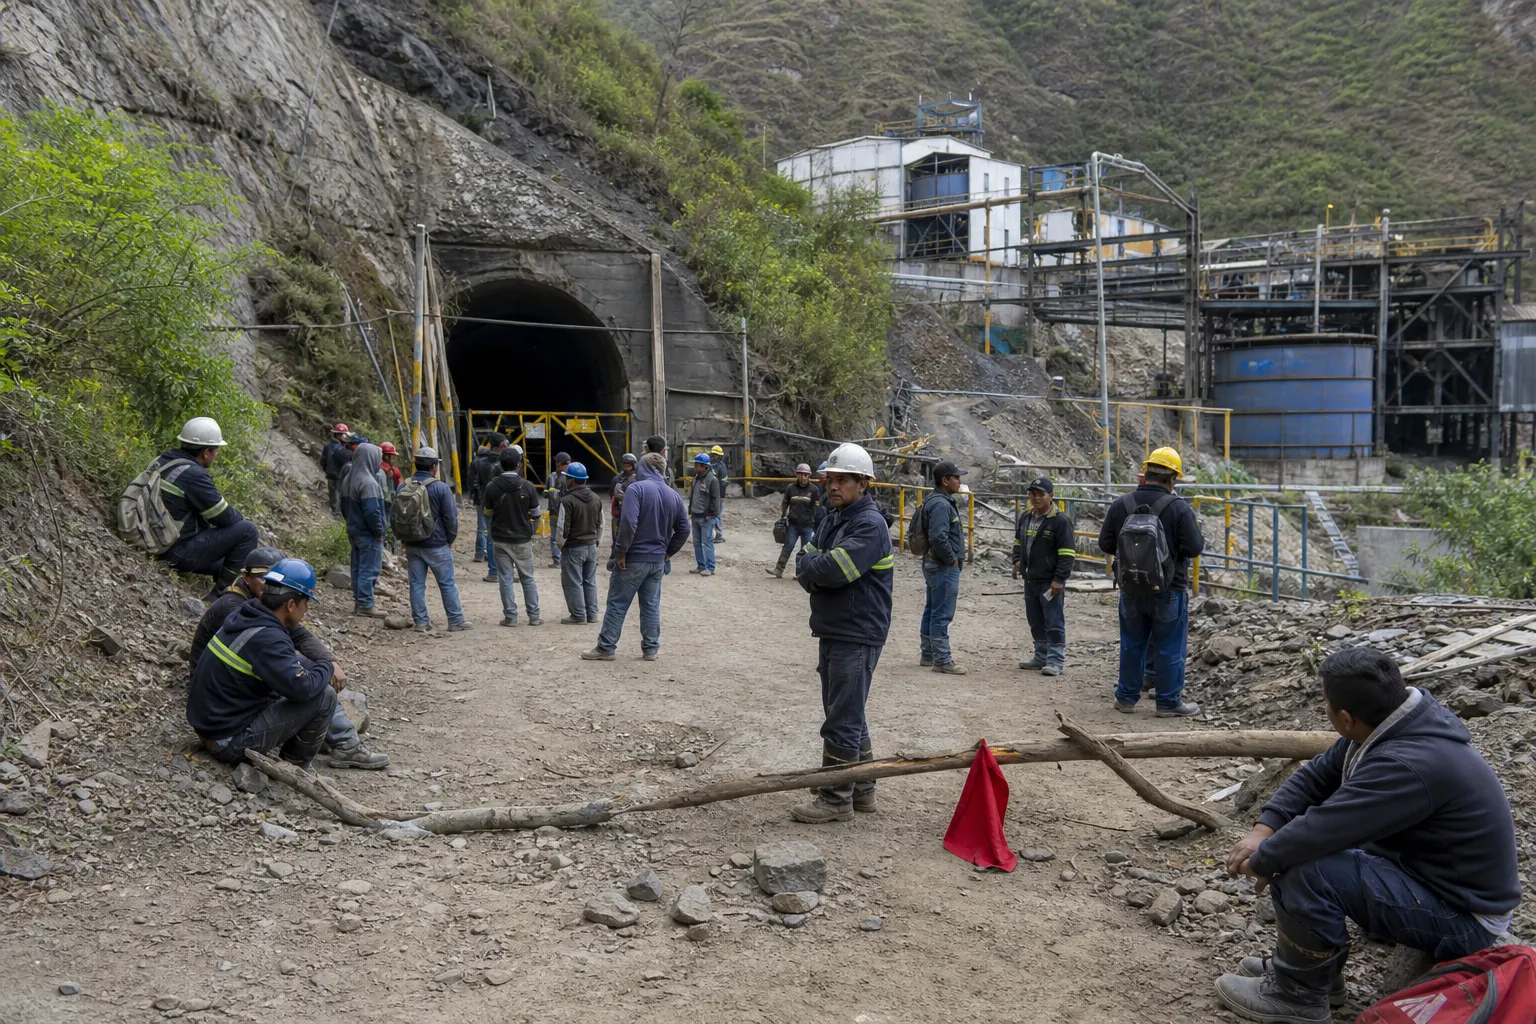
Para el sector productivo, la inversión pública funciona como una señal de demanda, pero no garantiza por sí misma contratos ni productividad. Entre la autorización de un proyecto y el pago a una empresa existe una cadena de pasos: reglas de operación, proyecto ejecutivo, permisos, licitación, disponibilidad de terrenos, suficiencia presupuestaria, contratación, suministro, supervisión y cierre administrativo.
Por eso, la variable que conviene seguir después de la aprobación del PEF no es únicamente cuánto aumenta la inversión, sino qué parte cuenta con proyectos maduros y capacidad institucional para ejercerse. Un incremento presupuestario sin expedientes técnicos, proveedores disponibles o mecanismos de contratación puede terminar en subejercicio, retrasos y menor impacto sobre la actividad industrial.
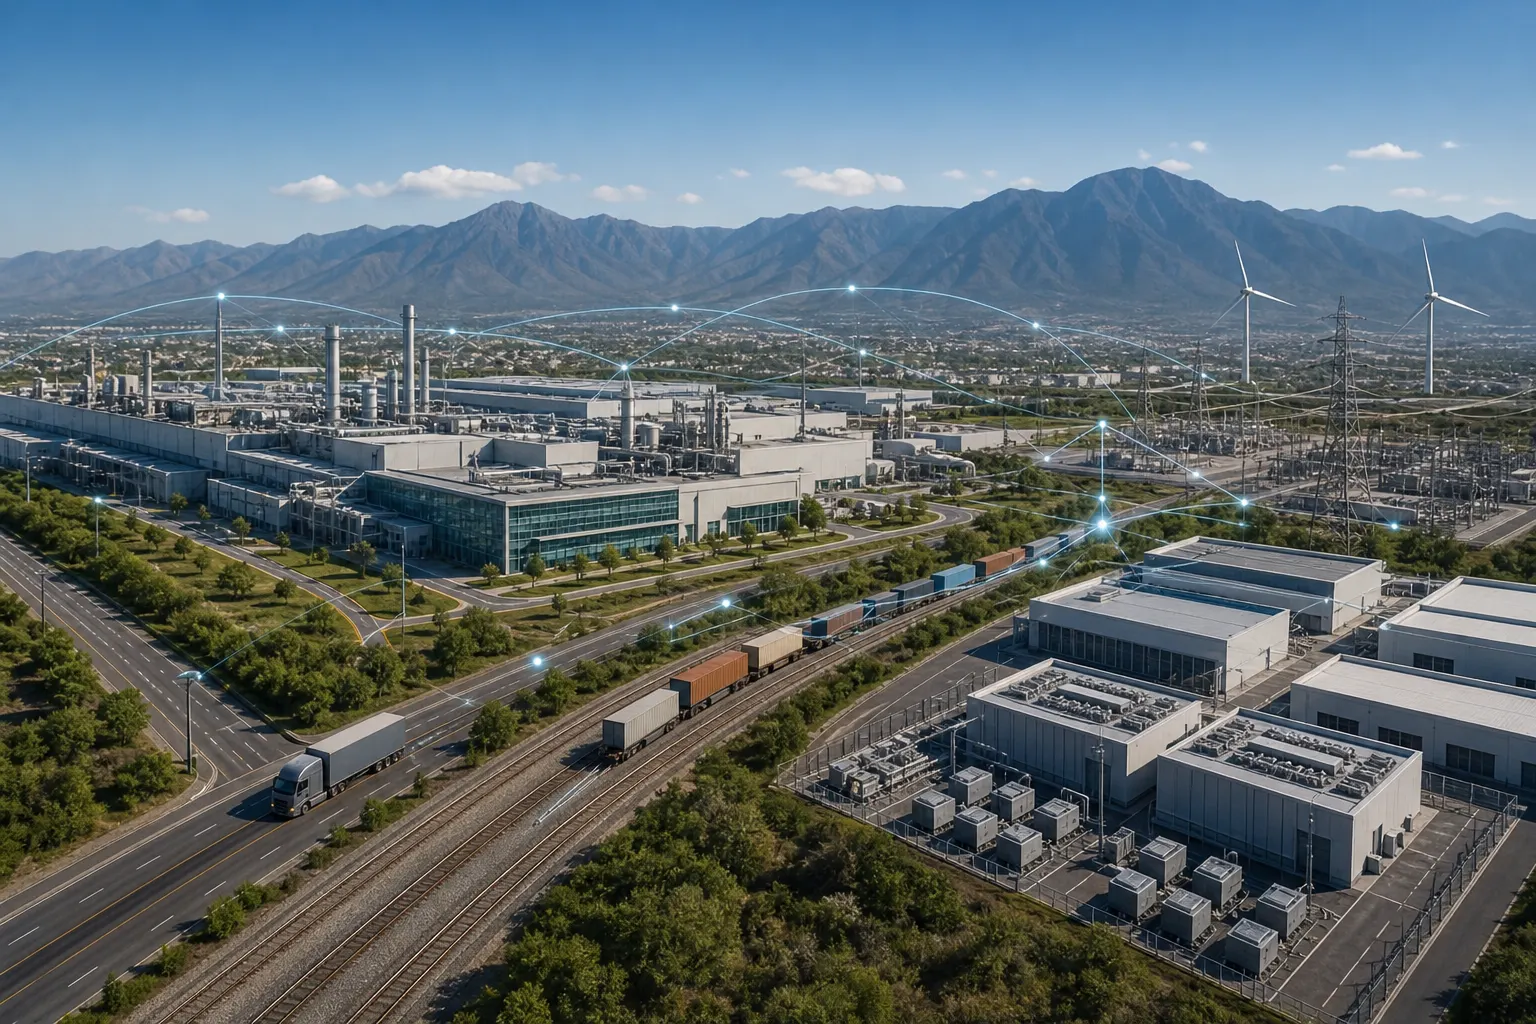
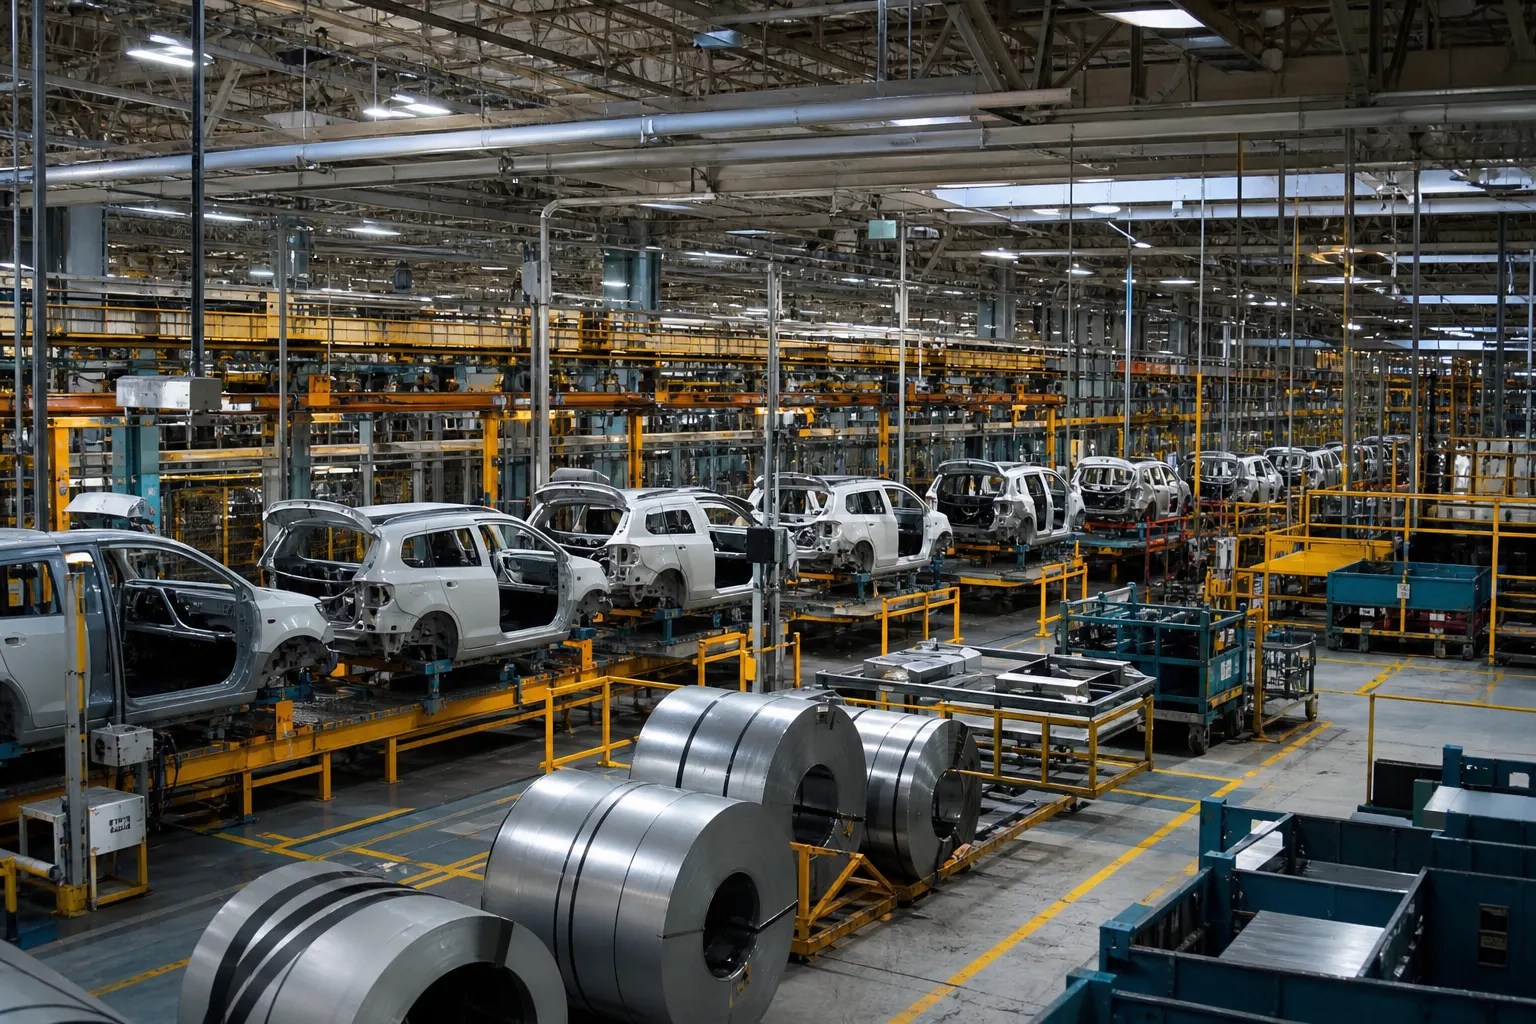
La distribución sectorial también importa. En energía, una partida puede demandar equipos, servicios especializados y transporte de componentes; en infraestructura, puede movilizar acero, cemento, maquinaria, software de supervisión y servicios de ingeniería; en logística, puede mejorar corredores, nodos de almacenamiento o conectividad. El resultado dependerá de si los recursos se dispersan en múltiples acciones pequeñas o se concentran en proyectos con escala suficiente para elevar la capacidad productiva.
El propio portal de Transparencia Presupuestaria permite consultar proyectos de inversión con información georreferenciada y distingue la clasificación económica del gasto. Esa herramienta será útil para pasar de la cifra nacional a una lectura territorial: qué estados concentran obras, qué dependencias las ejecutan y qué sectores pueden integrarse como proveedores. La Secretaría de Hacienda explica que las adquisiciones, servicios y obras públicas se realizan mediante programas presupuestarios y procesos de contratación, no sólo mediante la aprobación de un monto global.
El gasto federalizado conecta el presupuesto con la operación regional
Los estados y municipios recibirían 3 billones 48 mil 223.2 millones de pesos de gasto federalizado. De acuerdo con la información oficial, 1 billón 547 mil 607.9 millones corresponderían a participaciones y 1 billón 231 mil 894.6 millones a aportaciones; el resto se distribuiría entre convenios y subsidios.
Para las cadenas de suministro, estos recursos son importantes porque buena parte de la actividad industrial no depende exclusivamente de contratos federales. Gobiernos estatales y municipales compran servicios de transporte, mantenimiento urbano, tecnología, materiales, equipamiento médico, sistemas de agua, seguridad y obra pública. La regularidad de las transferencias influye en su capacidad para programar pagos, emitir convocatorias y sostener proyectos multianuales.
El riesgo operativo aparece cuando una reasignación beneficia un rubro en el nivel federal, pero reduce la capacidad complementaria de gobiernos locales para ejecutar obras o prestar servicios. También puede ocurrir lo contrario: una ampliación estatal sin proyectos listos puede elevar la disponibilidad financiera sin aumentar de inmediato la demanda efectiva a proveedores.
Desde la perspectiva industrial, el seguimiento debe hacerse por flujo y no sólo por institución. Conviene revisar si el recurso llega al ejecutor, si se publica la convocatoria, si hay fallo, si comienza el suministro y si se cumplen los pagos. Esa secuencia ofrece una medida más precisa del impacto económico que el monto aprobado en el decreto.
Qué puede cambiar en el Pleno y cómo leer el resultado
La sesión que comienza el 9 de noviembre se concentrará en las reservas y en las partidas sujetas a negociación. Entre los asuntos señalados durante el debate previo aparecen el financiamiento de organismos autónomos, los recursos del Poder Judicial, la inversión en infraestructura y la distribución de programas públicos. La Razón informó que la discusión del Pleno tendrá entre sus puntos de tensión los recursos del Instituto Nacional Electoral y la autonomía presupuestaria del Poder Judicial.
Para evaluar las modificaciones, la industria debería observar cuatro señales. La primera es el saldo de la inversión física, porque es la partida con mayor conexión directa con construcción, manufactura de bienes de capital y servicios de ingeniería. La segunda es la distribución territorial del gasto federalizado, especialmente en entidades con corredores industriales, puertos, cruces fronterizos y zonas de generación energética. La tercera es la continuidad presupuestaria de organismos cuya operación sostiene permisos, regulación, justicia, supervisión y servicios técnicos. La cuarta es el calendario de publicación de reglas, convocatorias y programas de contratación.
La Cámara de Diputados tiene como fecha límite el 15 de noviembre para aprobar el proyecto. La Ley Federal de Presupuesto y Responsabilidad Hacendaria establece ese plazo para el Presupuesto de Egresos y prevé la publicación posterior de la Ley de Ingresos y del presupuesto en el Diario Oficial de la Federación dentro de los tiempos legales correspondientes.
El cierre legislativo será sólo el primer filtro. Durante 2027, la prueba para el PEF será si logra convertir asignaciones en capacidad instalada, infraestructura funcional, servicios continuos y demanda verificable para proveedores mexicanos. En ese sentido, la pregunta industrial no será únicamente quién ganó o perdió recursos en San Lázaro, sino qué dependencias estarán en condiciones de ejecutar, contratar y pagar a tiempo.
Si el Pleno conserva una bolsa de inversión cercana a la propuesta y mejora la madurez de los proyectos, el presupuesto puede sostener actividad en manufactura, energía, infraestructura y logística. Si las reasignaciones reducen partidas operativas o fragmentan proyectos sin respaldo técnico, el efecto puede ser una menor velocidad de ejecución, aun con un gasto total históricamente elevado. El indicador definitivo será la distancia entre el presupuesto aprobado y el valor económico que efectivamente llegue a las cadenas de suministro.
Fuentes consultadas
- Canal del Congreso, Comisión de Presupuesto de Cámara de Diputados aprueba en lo general PEF 2027, 6 de noviembre de 2026.
- Secretaría de Hacienda y Crédito Público, Infografía PPEF 2027, consultada el 9 de noviembre de 2026.
- Cámara de Diputados, Ley Federal de Presupuesto y Responsabilidad Hacendaria, artículo 42.
- La Razón de México, Cámara de Diputados inicia debate del PEF este lunes, 9 de noviembre de 2026.
Leave a Reply