
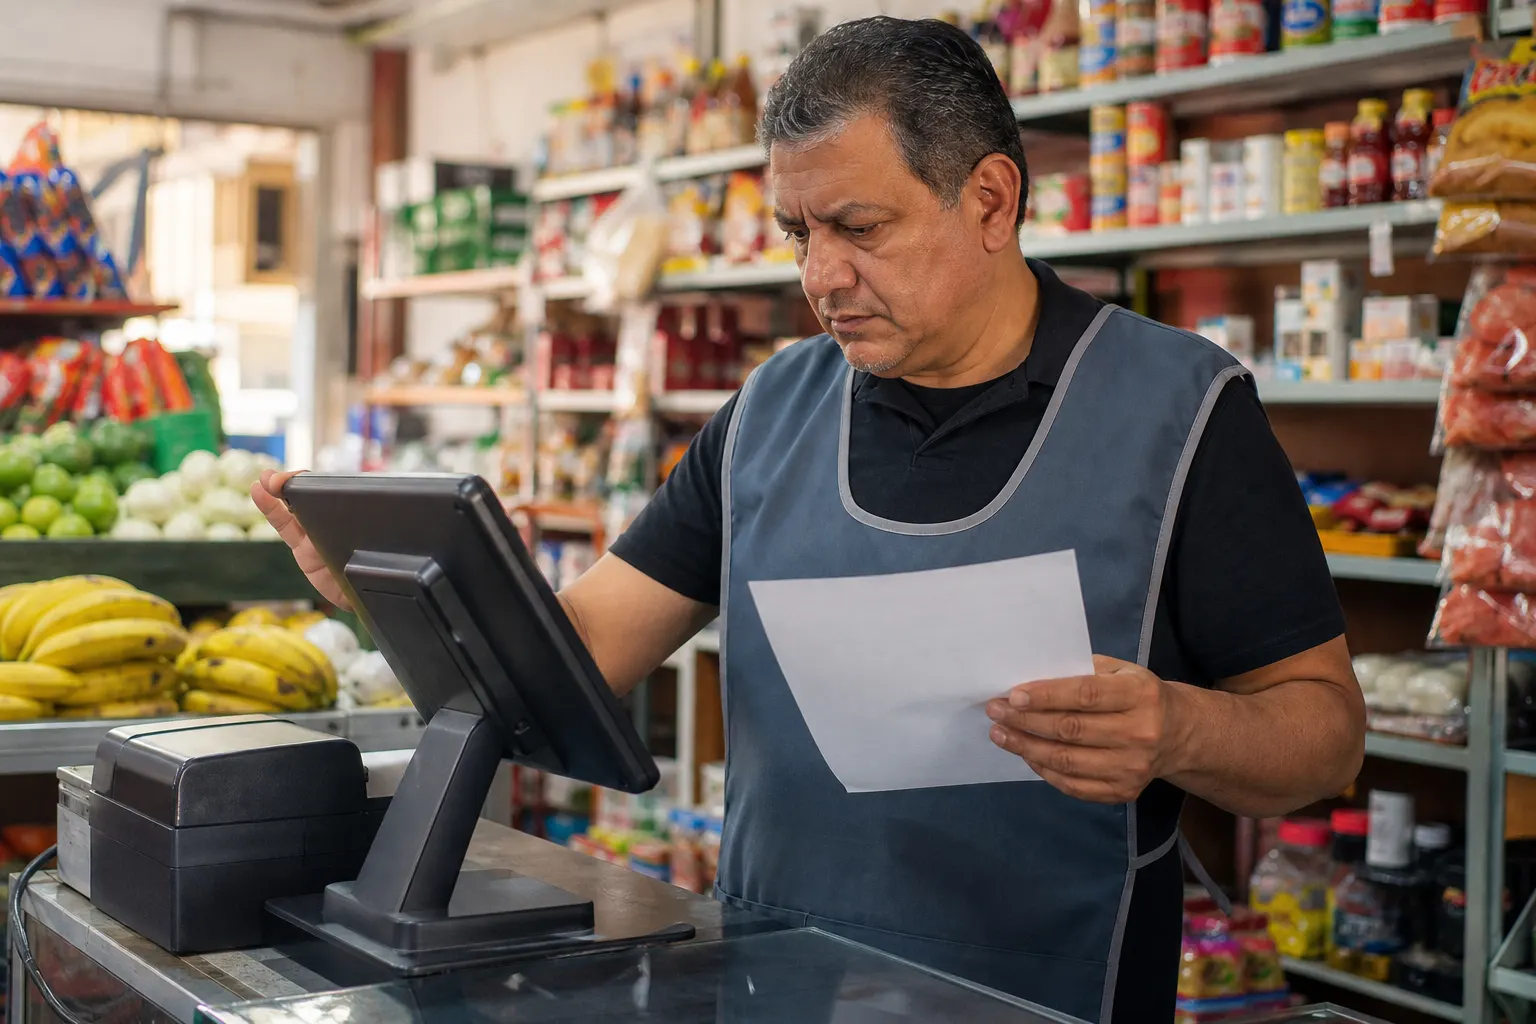
La Confederación de Cámaras Nacionales de Comercio, Servicios y Turismo (CONCANACO SERVYTUR) propuso el 6 de septiembre de 2026 a la Asociación de Bancos de México (ABM) construir una agenda conjunta para reducir el costo de aceptar pagos digitales en los negocios familiares, después de reconocer que las tasas de 4.50% y 5.39% citadas en días previos corresponden a máximos observados y no al promedio del mercado.
El planteamiento se presentó en la Ciudad de México y busca involucrar no sólo a bancos, sino también a autoridades y otros participantes del sistema de pagos. La discusión importa porque los comercios pequeños suelen tener menor capacidad de negociación, tickets reducidos y márgenes estrechos, de modo que una comisión porcentual puede pesar más sobre su rentabilidad que sobre la de una cadena con grandes volúmenes de operación.
La diferencia entre una tasa máxima y el costo que paga un comercio
El debate comenzó con dos cifras que podían dar una imagen incompleta del mercado. Una tasa máxima indica el nivel más alto registrado para un giro, institución o esquema determinado; no significa que todos los comercios paguen ese porcentaje. En cambio, un promedio ponderado incorpora el volumen de las operaciones y puede quedar por debajo de las condiciones que enfrenta un establecimiento con pocas ventas o bajo poder de negociación.
La tasa de descuento, conocida como MDR, es el porcentaje que el comercio paga a la institución que le ofrece el servicio de aceptación de tarjetas. El Banco de México reportó que, a septiembre de 2025, la tasa de descuento promedio ponderada se ubicó en 2.15% para crédito y 1.72% para débito. Estos datos son distintos de los máximos de 4.50% en ciertos negocios minoristas y de 5.39% en restaurantes citados por CONCANACO.
La diferencia no es sólo estadística. Una tienda de barrio que procesa pocos pagos, un restaurante con mayor riesgo operativo y una empresa que concentra miles de transacciones pueden recibir propuestas comerciales distintas. También influyen el giro, el monto promedio de cada compra, la facturación mensual, el tipo de terminal, el proveedor tecnológico, el plazo de liquidación y los servicios incluidos en el contrato.
Por eso, comparar únicamente una tasa máxima con un promedio nacional puede llevar a conclusiones equivocadas. El indicador más útil para un negocio es el costo efectivo: cuánto dinero se descuenta de sus ventas al sumar la comisión, la renta o compra de la terminal, cargos por contracargos, servicios adicionales, impuestos aplicables y cualquier condición vinculada con la cuenta de depósito.
El diagnóstico de FINABIEN apunta a una barrera de rentabilidad
El diagnóstico presentado por Financiera para el Bienestar (FINABIEN), con información levantada entre 894 unidades económicas de más de 30 estados, sugiere que el problema no es solamente la falta de teléfonos inteligentes o de conectividad. De acuerdo con los datos difundidos en la conferencia del 2 de septiembre, 94% de los comercios familiares encuestados contaba con teléfono inteligente y 87.9% tenía conexión a Internet.
Sin embargo, 95% señaló al efectivo como su principal medio de cobro y sólo 47.6% aceptaba pagos con tarjeta. El estudio atribuyó la brecha a las comisiones y a los requisitos de acceso. La información difundida también indicó que, en muchos casos, los cargos superan 3.5%, mientras que algunas promociones fintech cercanas a 0.89% son temporales y pueden exigir registro fiscal.
El resultado es relevante para la industria y las cadenas de suministro porque un negocio que no acepta pagos electrónicos pierde ventas potenciales, limita sus posibilidades de vender a clientes corporativos o turistas y queda fuera de ciertos canales de comercio digital. Para proveedores, distribuidores y fabricantes que dependen de una red amplia de puntos de venta, la baja adopción también encarece la cobranza y mantiene una mayor dependencia del efectivo.
Qué propone el sector comercial
CONCANACO plantea una mesa técnica nacional y un esquema de tarifas diferenciadas para micro y pequeños negocios. La lógica sería que las condiciones de cobro consideren el tamaño del establecimiento, su giro y el volumen de operaciones, en lugar de aplicar una estructura que trate de manera similar a una tienda familiar y a una empresa con capacidad de procesar grandes montos.
La organización también pidió mayor transparencia y comparabilidad. Para que una tarifa preferencial funcione, los negocios tendrían que conocer el costo total del servicio, la vigencia de las promociones, las condiciones para acceder a ellas y las penalizaciones o cargos adicionales. Sin esa información, una comisión aparentemente baja puede ocultar otros costos que eleven el desembolso final.
La participación de proveedores no bancarios será decisiva. CONCANACO señaló que cerca de 81 de cada 100 terminales punto de venta correspondían, a junio de 2025, a agregadores y adquirentes no bancarios. Esto significa que una negociación limitada a los bancos no abarcaría todo el ecosistema que define las condiciones de aceptación de pagos.
Qué medidas podrían requerir cambios regulatorios
Algunas acciones pueden instrumentarse mediante acuerdos comerciales, mejores prácticas o productos específicos para micronegocios. Por ejemplo, los bancos, adquirentes y agregadores podrían publicar comparadores de costo efectivo, simplificar contratos, ofrecer tarifas escalonadas y transparentar qué servicios están incluidos.
Otras medidas tendrían una dimensión regulatoria. Un límite obligatorio a las cuotas de intercambio, una tarifa máxima por tipo de comercio o reglas para impedir cargos poco claros requerirían intervención de las autoridades competentes y un análisis de sus efectos sobre la competencia, la innovación y la cobertura. La cuota de intercambio es sólo una parte del costo: se paga entre participantes del sistema y no equivale automáticamente a la comisión final que observa el comercio.
La experiencia internacional mencionada por CONCANACO puede servir como referencia, pero no como copia automática. En la Unión Europea existen límites para ciertas cuotas de intercambio de tarjetas de consumo; Corea del Sur opera esquemas preferenciales para pequeños negocios y Australia ha impulsado mecanismos de transparencia. México tendría que evaluar qué modelo es compatible con su estructura de adquirencia, su informalidad y el peso creciente de los agregadores.
El pendiente: calendario, metas y medición
La propuesta empresarial abre una negociación, pero los comunicados revisados no establecen un calendario público para reducir las comisiones ni una meta cuantitativa acordada con la ABM. El siguiente paso debería ser definir quién participará en la mesa, qué información se compartirá, cómo se medirá el costo efectivo y en qué fecha se presentarán resultados.
También será necesario separar tres objetivos: bajar el costo para el comercio, ampliar la aceptación de pagos y mantener un sistema seguro y competitivo. Una tarifa menor puede acelerar la adopción, pero debe acompañarse de prevención de fraude, liquidación confiable, atención de controversias y reglas claras para los negocios que todavía operan en la informalidad.
La negociación será útil si pasa de la discusión sobre porcentajes aislados a una medición por tipo de establecimiento. Para una miscelánea, una farmacia, un restaurante o un proveedor industrial, el costo relevante no es el máximo publicado ni el promedio nacional, sino la cantidad que deja de recibir por cada venta y el precio total de mantener habilitado el canal digital.
En breve
- CONCANACO reconoció que 4.50% y 5.39% son máximos observados, no promedios del mercado.
- Banxico reportó tasas de descuento promedio ponderadas de 2.15% en crédito y 1.72% en débito a septiembre de 2025.
- La propuesta incluye tarifas diferenciadas, mayor transparencia y una mesa técnica, pero todavía no contempla un calendario público de reducción.
Fuentes consultadas
- CONCANACO SERVYTUR, comunicado del 6 de septiembre de 2026.
- Banco de México, Informe anual de cumplimiento de la ley y evolución de las tasas de descuento.
- Banco de México, tasas de descuento por giro de negocio.
- La Jornada, cobertura del diagnóstico de FINABIEN y CONCANACO, 2 de septiembre de 2026.
- El Economista, propuesta de tarifas por tamaño, giro y volumen, 2 de septiembre de 2026.








Leave a Reply