
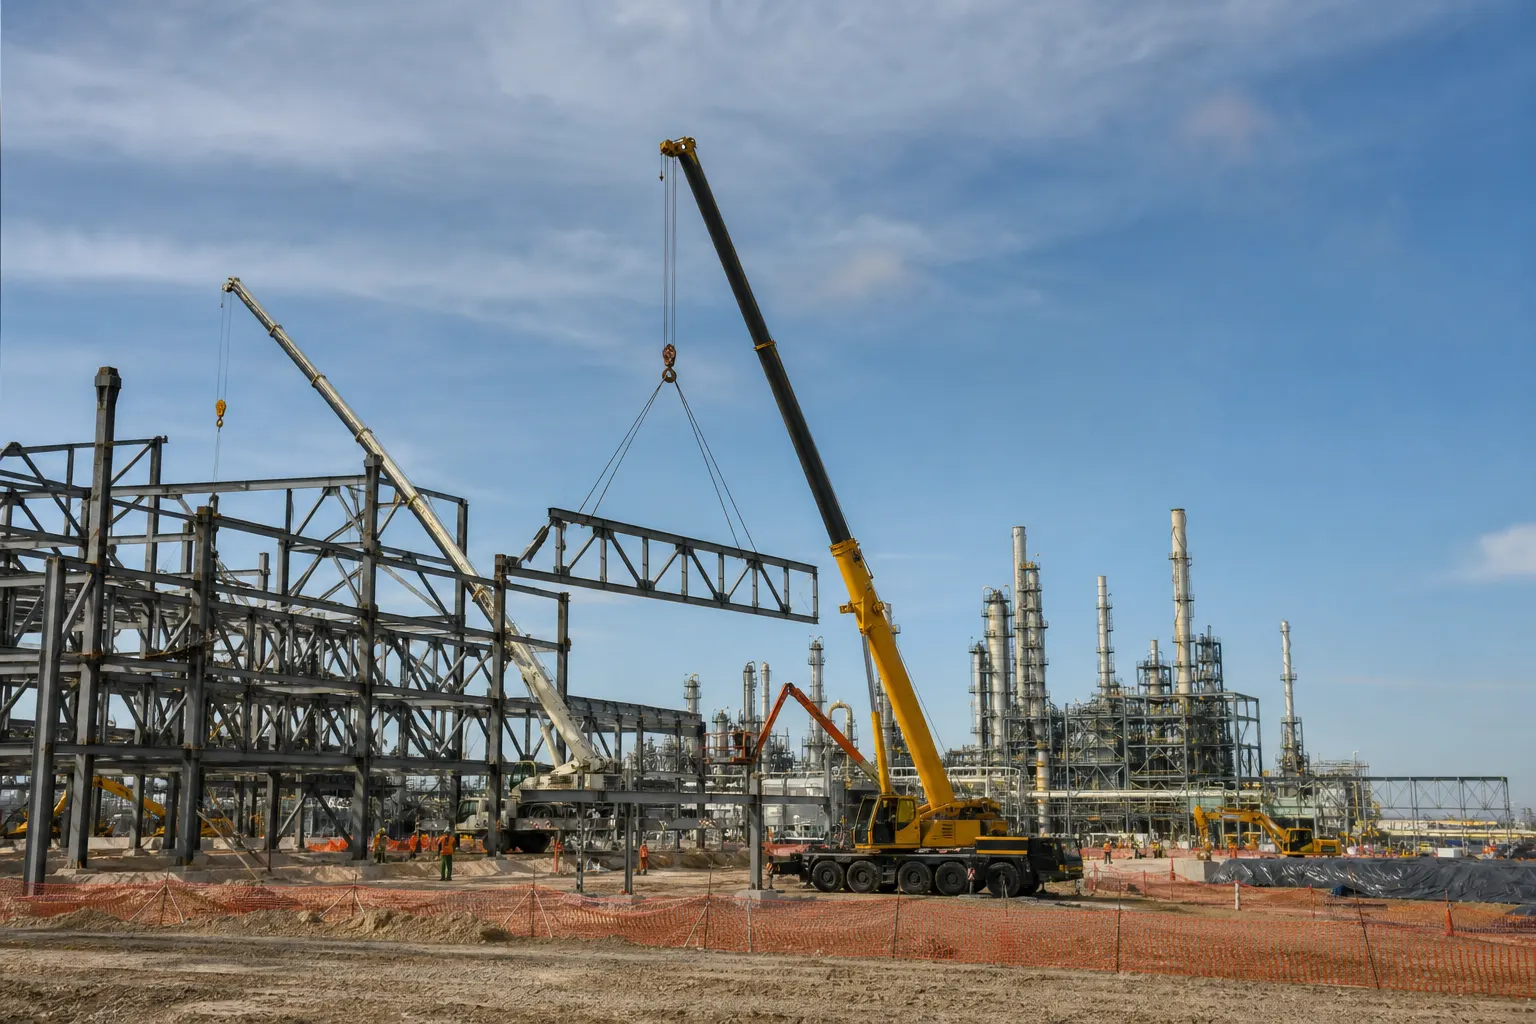
La inversión fija bruta de México aumentó 1.3% mensual y 5.9% anual en junio de 2026, informó el Instituto Nacional de Estadística y Geografía (INEGI) el viernes 4 de septiembre. El resultado corresponde al conjunto de empresas y gobierno en el país y fue impulsado principalmente por la construcción, de acuerdo con las cifras desestacionalizadas del Indicador Mensual de la Formación Bruta de Capital Fijo.
El dato representa un rebote frente a la caída mensual de 0.4% registrada en mayo, pero su composición revela que no se trató de una recuperación uniforme de todos los activos productivos. Mientras la construcción avanzó 3.5% en el mes, la compra de maquinaria y equipo de transporte disminuyó 1.1%. Para la industria manufacturera, la señal es relevante: el aumento agregado de la inversión no necesariamente implica una aceleración equivalente en la renovación de líneas de producción, automatización o adquisición de equipo.
En breve
- La formación bruta de capital fijo creció 1.3% mensual y 5.9% anual en junio de 2026.
- La construcción subió 3.5% mensual, con un avance de 7.3% en la edificación residencial; la construcción no residencial aumentó 0.2%.
- Maquinaria y equipo retrocedieron 1.1% mensual; el componente importado cayó 1.6%, aunque el equipo de transporte importado aumentó 8.7%.
La construcción concentró el repunte
La construcción fue el principal motor del resultado mensual. Dentro de este componente, la edificación residencial aumentó 7.3%, mientras que la no residencial apenas avanzó 0.2%. Esta diferencia importa para interpretar el impacto productivo del dato: una mayor actividad residencial puede elevar la demanda de materiales, servicios de obra y empleo, pero no equivale automáticamente a una expansión de la capacidad instalada de fábricas, centros logísticos o infraestructura industrial.
En la comparación anual, la construcción creció 8.8%, con un desempeño especialmente fuerte de la parte no residencial, que avanzó 10.6% frente a junio de 2025. Ese comportamiento ofrece una señal más favorable para proyectos industriales, comerciales, logísticos y de infraestructura, aunque el indicador no identifica por sí mismo cuánto corresponde a inversión pública y cuánto a inversión privada.
Esta última precisión es importante. La formación bruta de capital fijo publicada mensualmente por INEGI permite observar el tipo de activo y su origen nacional o importado, pero no presenta en este corte una separación directa entre inversión pública y privada. Por ello, no es metodológicamente correcto atribuir todo el repunte a obras gubernamentales ni, en sentido contrario, asumir que se trata de una expansión generalizada de los planes de capital de las empresas.
Maquinaria y equipo: señales mixtas para la industria
El comportamiento de maquinaria y equipo fue menos favorable en la comparación mensual. El descenso de 1.1% se explicó principalmente por una contracción de 1.6% en las adquisiciones de origen importado. Sin embargo, dentro de ese grupo hubo diferencias: el equipo de transporte importado aumentó 8.7%, mientras la maquinaria y otros bienes importados retrocedieron.
También se observaron contrastes en los bienes nacionales. El equipo de transporte producido en México aumentó 2.2% mensual, pero la maquinaria, equipo y otros bienes fabricados en el país disminuyeron 2.1%. Esta combinación apunta a una recuperación más concentrada en ciertos segmentos de movilidad y transporte que en la ampliación integral del acervo de maquinaria productiva.
A tasa anual, la compra de maquinaria y equipo aumentó 2.5%. El resultado fue sostenido por los bienes importados, que avanzaron 6.2%, y particularmente por el equipo de transporte importado, con un crecimiento de 15.7%. En contraste, la maquinaria y el equipo nacionales cayeron 3.4% anual, mientras la maquinaria y otros bienes de origen mexicano disminuyeron 6.0%.
Para las cadenas de suministro, la lectura es doble. Por un lado, el crecimiento de los activos importados puede reflejar la continuidad de proyectos que dependen de proveedores extranjeros y de bienes de capital especializados. Por otro, la caída de la maquinaria nacional sugiere que el repunte no está distribuyéndose de manera homogénea entre fabricantes locales de equipo, proveedores industriales y talleres especializados.
El avance de la inversión ocurrió con una economía todavía desigual
El contexto de actividad económica también obliga a matizar el resultado. El IGAE disminuyó 0.1% mensual en junio, aunque creció 1.7% anual. Por grandes grupos, las actividades secundarias aumentaron 0.2% mensual y 0.8% anual, mientras las terciarias retrocedieron 0.1% mensual y avanzaron 2.2% anual. Es decir, la inversión creció con mayor fuerza que la actividad económica general en el mes, pero eso no significa que todos los sectores compradores de bienes de capital hayan tenido el mismo desempeño.
La actividad industrial, por su parte, aumentó 0.2% mensual en junio, según el indicador publicado por INEGI el 11 de agosto. La comparación entre ambos datos sugiere que el repunte de la inversión aún no se tradujo en un salto equivalente de la producción industrial. Esa diferencia puede explicarse por los rezagos habituales entre la compra o instalación de un activo y su impacto en la producción, pero también por la concentración del avance en construcción.
El consumo privado ofrece otro punto de referencia. La última lectura disponible al momento del reporte de inversión correspondía a mayo, cuando el consumo privado en el mercado interior aumentó 0.1% mensual y 2.6% anual. El contraste entre una inversión que rebotó en junio y un consumo que avanzaba con mayor moderación refuerza la necesidad de observar los siguientes meses antes de hablar de una recuperación amplia de la demanda interna.
Qué debe vigilar la industria en los próximos meses
El siguiente punto de atención será determinar si el aumento de la construcción no residencial se mantiene y si comienza a acompañarse de una recuperación más consistente en maquinaria nacional. Para las empresas industriales, el dato clave no será únicamente el crecimiento total de la inversión, sino la combinación entre obras, equipo de transporte, maquinaria importada y bienes producidos en México.
También será necesario revisar las actualizaciones de las cifras preliminares. Los indicadores mensuales pueden modificarse conforme INEGI incorpora nueva información de encuestas y registros. Además, la publicación no permite conocer por sí sola la rentabilidad esperada de los proyectos, su distribución regional, el origen del financiamiento o la proporción exacta de inversión pública y privada.
En suma, junio dejó una señal positiva para la formación de capital, pero con una base estrecha: la construcción sostuvo el avance y la maquinaria mostró retrocesos mensuales y una mayor dependencia de bienes importados en la comparación anual. Para México, la recuperación será más sólida si el repunte se extiende desde la obra hacia la capacidad productiva, los proveedores nacionales y la manufactura.
Fuentes consultadas
- INEGI, Indicador Mensual de la Formación Bruta de Capital Fijo, cifras de junio de 2026, publicadas el 4 de septiembre de 2026.
- INEGI, Indicador Global de la Actividad Económica, cifras de junio de 2026, actualización del 24 de agosto de 2026.
- INEGI, Indicador Mensual de la Actividad Industrial, cifras de junio de 2026, publicado el 11 de agosto de 2026.
- La Jornada, reporte sobre la inversión fija bruta de junio, 4 de septiembre de 2026.







Leave a Reply