
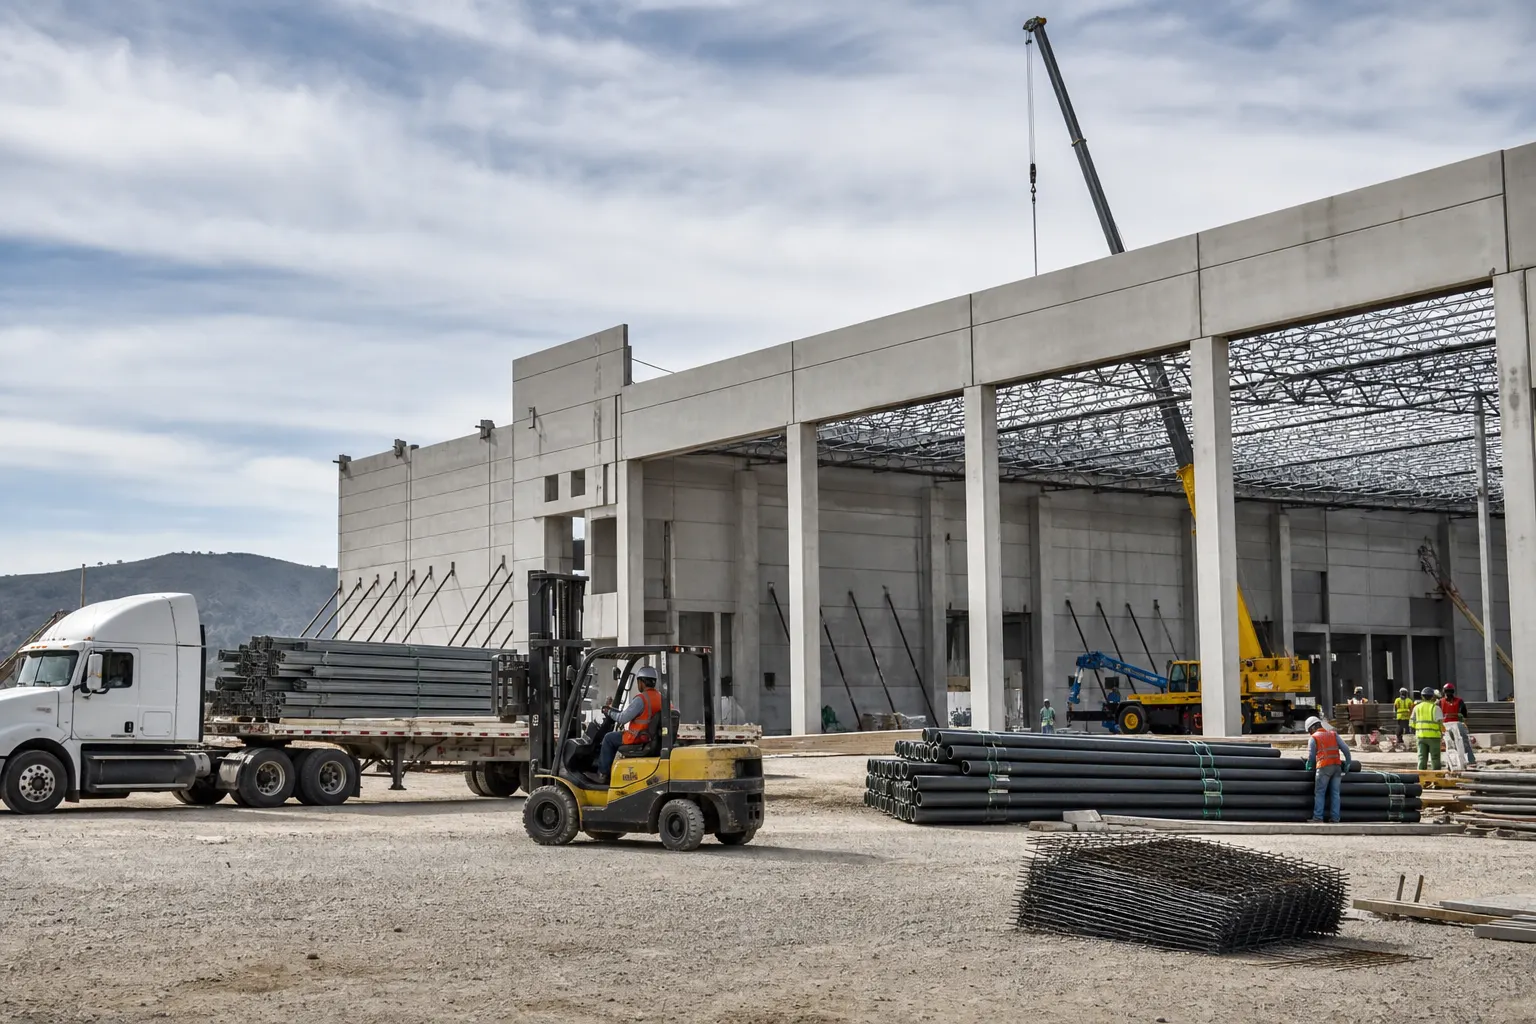
La inversión fija bruta de México aumentó 5.9% anual en junio de 2026 y avanzó 1.3% frente a mayo, informó el Instituto Nacional de Estadística y Geografía (INEGI) el 4 de septiembre. El resultado corresponde al gasto realizado en el país en construcción, maquinaria y equipo, y muestra una recuperación por tercer mes consecutivo; sin embargo, el avance no fue homogéneo: la construcción creció con mayor fuerza, mientras la maquinaria y el equipo tuvieron un desempeño más moderado.
El dato también obliga a corregir una lectura inicial: la construcción no fue el freno de la inversión durante junio. De acuerdo con el boletín del INEGI, este componente aumentó 3.5% mensual y 8.8% anual en cifras desestacionalizadas. El rezago más visible se ubicó en la maquinaria y el equipo, cuyo gasto cayó 1.1% mensual y sólo creció 2.5% respecto a junio de 2025.
En breve
- La inversión fija bruta subió 1.3% mensual y 5.9% anual en junio de 2026.
- La construcción aumentó 8.8% anual; la maquinaria y el equipo avanzaron 2.5%.
- En cifras originales, la inversión pública creció 18.1% anual, frente a 6% de la privada.
Construcción toma el liderazgo del repunte
El crecimiento de la construcción fue amplio, aunque con una diferencia entre sus dos grandes segmentos. La inversión residencial avanzó 6.7% anual en cifras desestacionalizadas, mientras que la no residencial aumentó 10.6%. En términos mensuales, la primera subió 7.3%, pero la segunda prácticamente se mantuvo, con un avance de apenas 0.2% frente a mayo.
Esta composición es relevante para la industria porque la construcción no residencial suele estar más vinculada con instalaciones productivas, infraestructura, naves, obras de ingeniería y proyectos de mayor escala. El resultado anual de 10.6% sugiere una mejora en ese frente, aunque el comportamiento mensual contenido indica que el impulso no necesariamente se está acelerando de forma continua.
En cifras originales, que no eliminan los efectos estacionales, la construcción registró un crecimiento anual de 9.2% durante junio. El segmento público aumentó 25.8%, mientras el privado avanzó 5.9%. Esa brecha ayuda a explicar por qué el repunte general de la inversión tiene una relación importante con el gasto gubernamental.
Maquinaria: el componente que todavía no consolida la recuperación
La maquinaria y el equipo ofrecen una señal más débil. Aunque el componente creció 2.5% anual en términos desestacionalizados, cayó 1.1% mensual. Además, el comportamiento fue muy distinto según el origen de los bienes: la maquinaria nacional disminuyó 3.4% anual, mientras la importada aumentó 6.2%.
La diferencia se amplió en las cifras originales. En junio, el gasto total en maquinaria y equipo creció 6% anual, pero el componente nacional cayó 0.4% y el importado aumentó 10.2%. Dentro de las compras extranjeras destacó el equipo de transporte, con un avance de 15.6% anual; el resto de la maquinaria y el equipo importado subió 9.3%.
Para las cadenas de suministro mexicanas, esta composición tiene dos lecturas. Por un lado, el aumento de las importaciones de bienes de capital puede reflejar la reposición o ampliación de capacidades productivas en sectores que requieren equipos especializados, vehículos y tecnología que no se fabrican localmente en suficiente volumen. Por otro, la caída de la maquinaria nacional indica que el repunte todavía no se traduce en una recuperación generalizada para los proveedores mexicanos de bienes de capital.
El contraste también importa para la manufactura. Una inversión sustentada principalmente en equipos importados puede elevar la capacidad instalada y la productividad de algunas plantas, pero tiene un efecto menor sobre la producción doméstica de maquinaria, componentes y equipo industrial. Para que el impulso sea más profundo, será necesario observar si el componente nacional deja atrás las variaciones negativas que acumula en el año.
El gasto público gana peso
Las cifras originales del INEGI muestran que la inversión pública creció 18.1% anual en junio, mientras la privada aumentó 6%. En el acumulado de enero a junio, la inversión pública avanzó 10.9%, pero la privada registró una caída de 0.7%.
La diferencia es todavía más marcada en la construcción: entre enero y junio, la inversión pública en este rubro aumentó 14%, frente a un crecimiento de 1.8% en la privada. En maquinaria y equipo, el gasto público creció 5.6% en el acumulado semestral, mientras el privado cayó 3.2%.
El panorama agregado del primer semestre, por tanto, es menos sólido que el resultado de junio. La inversión fija bruta aumentó sólo 0.8% anual en cifras originales entre enero y junio. La construcción creció 3.7%, pero la maquinaria y el equipo disminuyeron 2.3%; dentro de este último componente, la maquinaria nacional cayó 9% acumulado, mientras la importada subió 2.1%.
Qué vigilar ante el Paquete Económico 2027
El reporte llega antes de la entrega del Paquete Económico 2027, que el Ejecutivo federal debe presentar al Congreso a más tardar el 8 de septiembre. Para las empresas industriales, constructoras y de logística, el punto central será conocer si el presupuesto mantiene el ritmo de obra pública que impulsó el indicador de junio y si existen condiciones para destrabar proyectos privados.
El dato de junio no basta para hablar de una recuperación plena de la inversión productiva. La construcción aporta el mayor impulso, pero la maquinaria nacional sigue rezagada y la inversión privada presenta una caída en el acumulado semestral. La calidad del repunte dependerá de que el gasto público no sea el único motor y de que las empresas vuelvan a ampliar sus capacidades mediante compras de equipo, tecnología y activos producidos en México.
También será importante distinguir entre un aumento puntual de obra y una tendencia sostenida. El INEGI señala que el indicador incorpora información de encuestas, registros administrativos y datos de sectores como manufactura, construcción, comercio exterior y automotriz. Como se trata de cifras preliminares, pueden revisarse cuando se incorporen nuevas fuentes estadísticas.
Por ahora, la señal es de recuperación, pero con una estructura desigual: la construcción encabeza el avance, las importaciones de bienes de capital sostienen buena parte del dinamismo de maquinaria y la producción nacional de equipo continúa siendo el eslabón más débil.
Fuentes consultadas
- INEGI, Indicador Mensual de la Formación Bruta de Capital Fijo, junio de 2026, boletín publicado el 4 de septiembre de 2026.
- La Jornada, reporte sobre el comportamiento de la inversión fija bruta en junio de 2026, 4 de septiembre de 2026.
- Secretaría de Hacienda y Crédito Público, información sobre el Paquete Económico y su fecha límite de entrega.







Leave a Reply