
La economía mexicana recuperó ritmo en agosto de 2026, aunque el dato no describe una expansión pareja de la operación nacional. El Indicador Global de la Actividad Económica (IGAE) aumentó 0.6% frente a julio y 3.5% a tasa anual, con cifras desestacionalizadas, de acuerdo con el Instituto Nacional de Estadística y Geografía (INEGI). El movimiento fue suficiente para superar la previsión central del Indicador Oportuno de la Actividad Económica (IOAE), pero la composición revela una recuperación apoyada en nodos específicos de producción.
Las actividades primarias crecieron 3.5% mensual y las secundarias 0.6%, mientras las terciarias avanzaron apenas 0.2%. Dentro de la industria, las manufacturas aumentaron 1.2%, pero la minería retrocedió 1.6%. La lectura para las empresas no es sólo que hubo más actividad: es que la capacidad productiva se reactivó en algunos tramos, sin que el impulso se propagara con la misma intensidad hacia extracción, transporte, comercio y servicios.
El rebote empezó en las plantas, no en toda la red
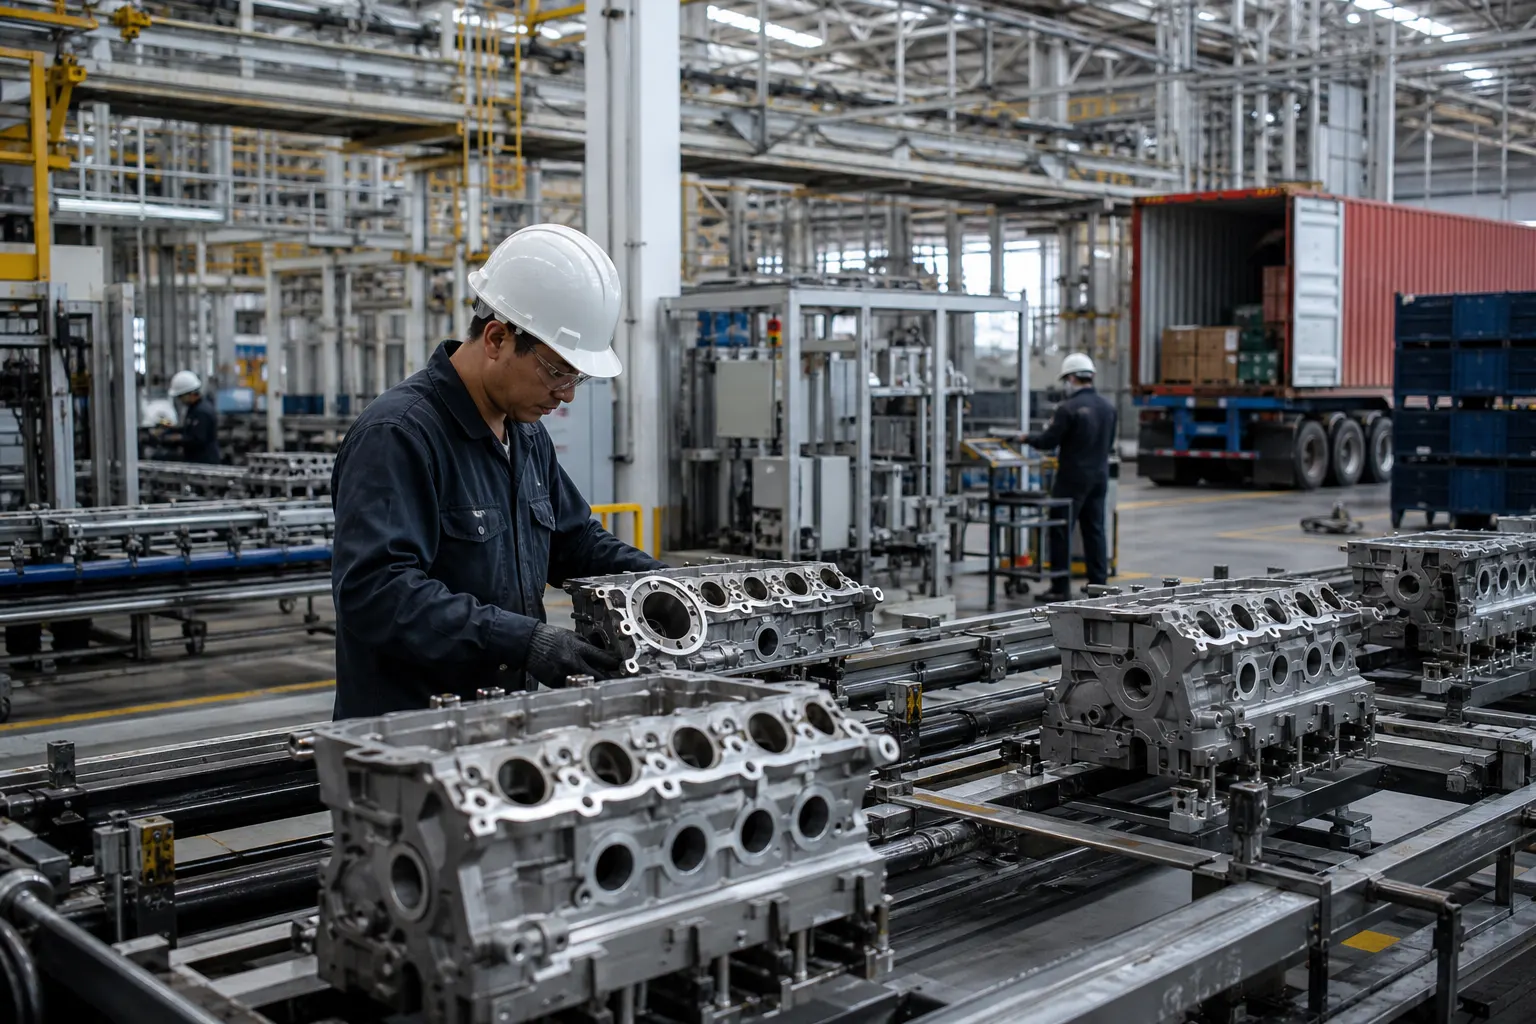
El comportamiento manufacturero es el principal punto de apoyo del resultado. El avance de 1.2% mensual sugiere una mayor utilización de líneas, pedidos o inventarios en ramas industriales, aunque el IGAE por sí solo no permite determinar cuál de esos factores explica el movimiento. La Encuesta Mensual de la Industria Manufacturera reportó, por separado, un aumento de 1.7% en el volumen de producción manufacturera durante agosto, una señal compatible con una mejora de la actividad fabril.
Para la cadena de suministro mexicana, esta diferencia importa. Una planta puede producir más sin que todos sus proveedores, operadores logísticos o clientes finales estén creciendo al mismo ritmo. En ese escenario, el primer efecto puede observarse en compras de insumos, turnos de producción y movimientos de mercancías, mientras que la demanda de servicios empresariales, almacenamiento o distribución se normaliza con más lentitud.
El contraste con la minería introduce una restricción adicional. El retroceso mensual de 1.6% indica que el impulso industrial no fue uniforme y que la recuperación manufacturera no debe confundirse con una mejora general de la oferta de materias primas. Para sectores que dependen de metales, minerales, energía o insumos extractivos, esta brecha puede mantener presiones sobre costos, abastecimiento y tiempos de entrega.
Campo e industria empujan; los servicios todavía administran la pausa
El crecimiento de 3.5% en las actividades primarias fue el mayor avance mensual entre los grandes componentes del IGAE. Ese resultado puede mejorar el flujo de productos agropecuarios hacia centros de acopio, procesamiento y comercialización, pero su efecto sobre el resto de la economía depende de factores como la distribución regional, los precios, la infraestructura de almacenamiento y la capacidad de transporte.
El desempeño de las actividades terciarias fue más contenido. El avance mensual de 0.2% no equivale a una caída, pero sí muestra que el circuito que conecta producción con consumidores y empresas avanzó a menor velocidad. En agosto, los ingresos reales de los servicios privados no financieros aumentaron 0.3% mensual, según la Encuesta Mensual de Servicios del INEGI. El comercio mayorista subió 0.3% y el minorista 1.2%, de acuerdo con la Encuesta Mensual sobre Empresas Comerciales, lo que apunta a una demanda activa, aunque todavía selectiva y con distinta intensidad según el segmento.
La consecuencia operativa es una posible desincronización: fábricas y productores pueden enfrentar una mejora de pedidos, pero los servicios que sostienen la última milla, la administración, el mantenimiento, la asesoría y el consumo no necesariamente acompañan con igual fuerza. Esa desincronización limita la velocidad con que el crecimiento se convierte en contratación, mayores ingresos y nuevas órdenes de compra.
Qué significa para empleo, consumo y tasas
El IGAE no mide directamente el empleo ni el consumo, pero su composición permite plantear una hipótesis de transmisión. Si el crecimiento se concentra en manufacturas y actividades primarias, el impacto inicial puede favorecer regiones y ocupaciones vinculadas con producción, mantenimiento, transporte de carga y proveedores industriales. Sin embargo, el efecto sobre el consumo masivo será más firme sólo si esa actividad genera empleo estable, aumenta remuneraciones y se mantiene durante varios meses.
La señal del consumo privado era moderada antes de conocerse el dato definitivo: el IOCP anticipó un crecimiento anual de 0.9% para agosto y de 0.6% para septiembre. Esto sugiere que la producción avanzó con mayor velocidad que la demanda interna en el corto plazo. Para las empresas, el riesgo es que una mejora de inventarios o de pedidos externos no se traduzca todavía en una expansión amplia del mercado nacional.
En política monetaria, el dato mejora la fotografía de actividad, pero no elimina la cautela. El Banco de México mantuvo la tasa objetivo en 6.50% el 24 de septiembre de 2026. Una economía que crece 0.6% mensual puede reducir la urgencia de un relajamiento acelerado, mientras que la debilidad relativa de los servicios y la moderación del consumo mantienen argumentos para no interpretar el rebote como una aceleración consolidada.
El IOAE anticipó la dirección, pero subestimó la intensidad
La comparación con el pronóstico previo del IOAE muestra una sorpresa positiva. Para agosto, el indicador oportuno había estimado un crecimiento mensual de 0.1% y anual de 2.5% para el IGAE; el dato observado fue de 0.6% mensual y 3.5% anual. La cifra final quedó por encima de la estimación central, aunque dentro de los intervalos de confianza publicados por el INEGI.
La diferencia no debe leerse como una garantía de aceleración permanente. El IOAE disponible para septiembre anticipó un crecimiento mensual de apenas 0.1% y anual de 3.7%. La señal más prudente es que agosto pudo haber concentrado una parte relevante del impulso del tercer trimestre, mientras septiembre mostraría una expansión más lenta y con una composición que habrá que confirmar.
Para evaluar si el rebote tiene continuidad, las empresas y autoridades deberán observar cuatro señales: producción manufacturera, minería y disponibilidad de insumos; movimiento de carga y almacenamiento; ventas mayoristas y minoristas; y evolución del empleo formal en actividades industriales y de servicios. Si sólo mejora la producción fabril, la recuperación seguirá siendo estrecha. Si también avanzan logística, comercio, servicios empresariales y consumo, el crecimiento tendrá una base más amplia.
La próxima prueba será la conexión entre producción y demanda
El IGAE de agosto ofrece una mejora relevante para la actividad mexicana, pero todavía no confirma una recuperación integral. El sector manufacturero recuperó capacidad y el campo aportó un impulso considerable; al mismo tiempo, la minería retrocedió y los servicios avanzaron con poca fuerza. Esa mezcla describe una economía con motores encendidos, pero conectados de manera incompleta.
El escenario más favorable para los próximos meses dependerá de que el aumento de producción se convierta en más pedidos, transporte, inversión de mantenimiento, empleo y consumo. El escenario menos favorable sería una recuperación concentrada en operaciones puntuales, con inventarios o exportaciones que no logren generar una cadena interna más dinámica. La diferencia entre ambos caminos no estará en otro dato agregado, sino en la capacidad de la economía para propagar el impulso desde la planta y el campo hacia el resto de la red productiva.
Fuentes consultadas
- INEGI, Indicador Global de la Actividad Económica.
- INEGI, Indicador Oportuno de la Actividad Económica, septiembre de 2026.
- INEGI, Indicador Mensual de la Actividad Industrial, agosto de 2026.
- INEGI, Encuesta Mensual de Servicios, agosto de 2026.
- Banco de México, decisiones de política monetaria.
- México, ¿cómo vamos?, seguimiento del IGAE de agosto de 2026.

Leave a Reply