
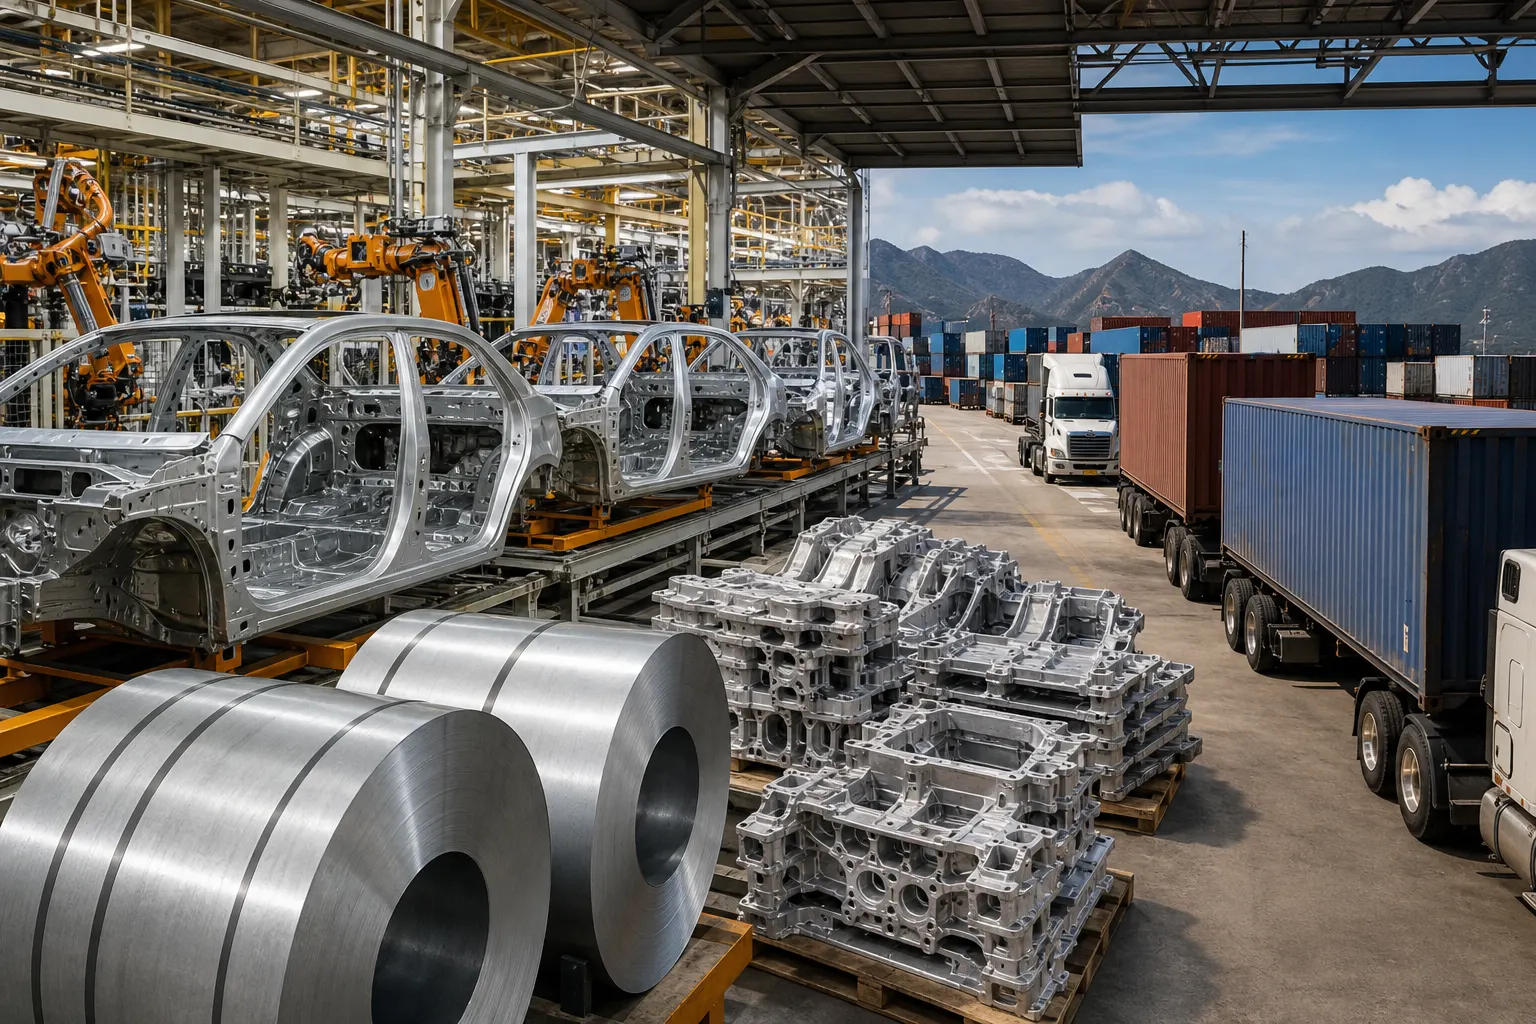
La industria mexicana recibió el 20 de octubre una señal favorable, pero no una modificación operativa. La presidenta Claudia Sheinbaum afirmó que México y Estados Unidos están muy cerca de alcanzar un acuerdo comercial; sin embargo, reconoció que todavía existen diferencias sobre los gravámenes que afectan a vehículos, acero y aluminio. En paralelo, el secretario de Economía, Marcelo Ebrard, señaló ante el Senado que reducir esos aranceles continúa entre las prioridades de la negociación.
Para una planta exportadora, la diferencia es decisiva: mientras no exista un instrumento formal con fecha de entrada en vigor y reglas de aplicación, las cotizaciones, los pedimentos, la planeación de compras y los modelos de rentabilidad deben construirse con las disposiciones actuales. El avance político abre una expectativa, pero todavía no cambia por sí mismo el costo de cruzar mercancías hacia Estados Unidos.
El problema no está en la promesa, sino en la regla que se aplica en frontera
Las conversaciones entre ambos gobiernos se concentran en los aranceles sectoriales aplicados bajo la Sección 232 de la legislación estadounidense y en otros cargos que dependen del cumplimiento del T-MEC. El punto central para las empresas no es únicamente conocer si habrá una reducción, sino determinar qué producto quedaría cubierto, con qué porcentaje, bajo qué criterio de origen y a partir de qué fecha.
En el caso de los automóviles, la proclamación estadounidense mantiene un arancel adicional de 25 por ciento para los vehículos incluidos en su alcance. Los vehículos que califican para trato preferencial bajo el T-MEC pueden utilizar un mecanismo para que ese gravamen se calcule sobre el contenido no estadounidense, siempre que el importador entregue la documentación requerida y la autoridad valide el contenido declarado. La consecuencia práctica es que una misma plataforma vehicular puede enfrentar resultados distintos según su composición y expediente aduanero.
El acero y el aluminio también continúan dentro de los regímenes de la Sección 232. Las disposiciones estadounidenses más recientes establecen tratamientos diferenciados según la clasificación del producto, su contenido metálico, el origen y la elegibilidad bajo el T-MEC. Por ello, no basta con identificar que una mercancía fue laminada, fundida o transformada en México: la empresa debe revisar la fracción arancelaria, la trazabilidad del material y las reglas aplicables al contenido estadounidense.
La Casa Blanca ha mantenido vigentes estos mecanismos y no ha publicado, hasta el 21 de octubre de 2026, una decisión que elimine o reduzca de manera general esos gravámenes para las exportaciones mexicanas. El entendimiento anunciado por los gobiernos todavía no tiene ese efecto jurídico.
Cómo se mueve la operación mientras siguen las conversaciones
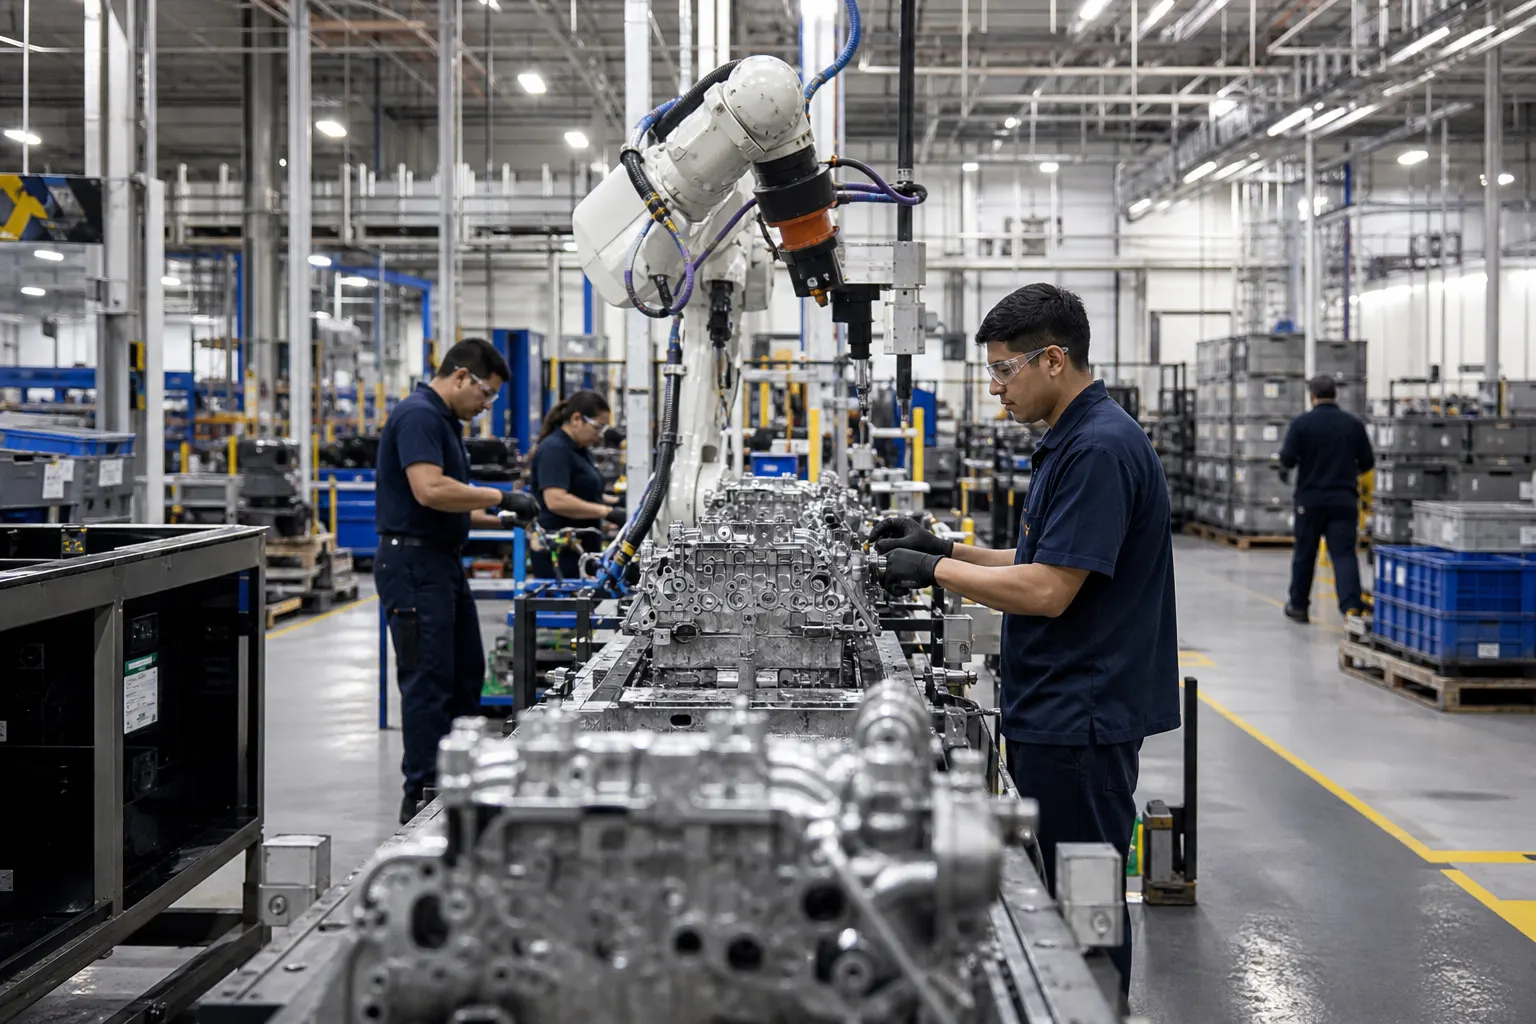
La incertidumbre se traslada rápidamente de la mesa diplomática a los departamentos de operaciones. En el sector automotor, los fabricantes y proveedores deben decidir si modifican la mezcla de componentes, si aumentan el abastecimiento regional o si rediseñan rutas de importación para elevar el contenido estadounidense y preservar un tratamiento más favorable.
Ese proceso no ocurre de un día para otro. Cambiar una fuente de acero especializado, una pieza electrónica o un componente de tren motriz exige homologaciones, pruebas de calidad, contratos, capacidad disponible y validaciones del cliente. En productos de alto volumen, una modificación arancelaria puede mejorar el margen, pero no necesariamente permite reconfigurar de inmediato una cadena de suministro.
El acero y el aluminio presentan una dificultad adicional: son insumos que atraviesan varias capas de la manufactura. Un gravamen puede aparecer en la importación del metal primario, en un producto derivado o en una pieza que ya forma parte de una maquinaria, un vehículo o una estructura. Por eso, las empresas necesitan mapear el contenido metálico y evitar que una reducción anunciada para una categoría termine sin beneficiar al producto final que exportan.
En términos de gestión, el escenario obliga a mantener dos planes simultáneos. El primero debe asumir que las reglas actuales continúan: reservas de inventario, revisión de costos logísticos, actualización de precios y seguimiento de pedimentos. El segundo puede incorporar una eventual reducción, pero sólo como escenario condicionado a una fecha oficial, a la publicación de los códigos arancelarios y a la confirmación de los procedimientos de la Oficina de Aduanas y Protección Fronteriza de Estados Unidos.
Los sectores más expuestos son los que dependen de continuidad y volumen
La industria automotriz concentra el mayor riesgo por la integración binacional de sus procesos. Un vehículo puede cruzar varias veces la frontera antes de llegar al consumidor final, mientras que los proveedores de autopartes dependen de calendarios de entrega estrechos y de contratos que penalizan paros o retrasos. Cualquier cambio en el tratamiento arancelario puede alterar la decisión de producir una pieza en México, Estados Unidos o un tercer país.
La siderurgia y el aluminio enfrentan una presión distinta. En estos casos, el arancel puede reducir la competitividad de la exportación directa, pero también encarecer productos mexicanos que incorporan metal en etapas posteriores. Fabricantes de maquinaria, equipo eléctrico, estructuras, envases, transporte y construcción pueden verse afectados aunque no exporten acero o aluminio como mercancía principal.
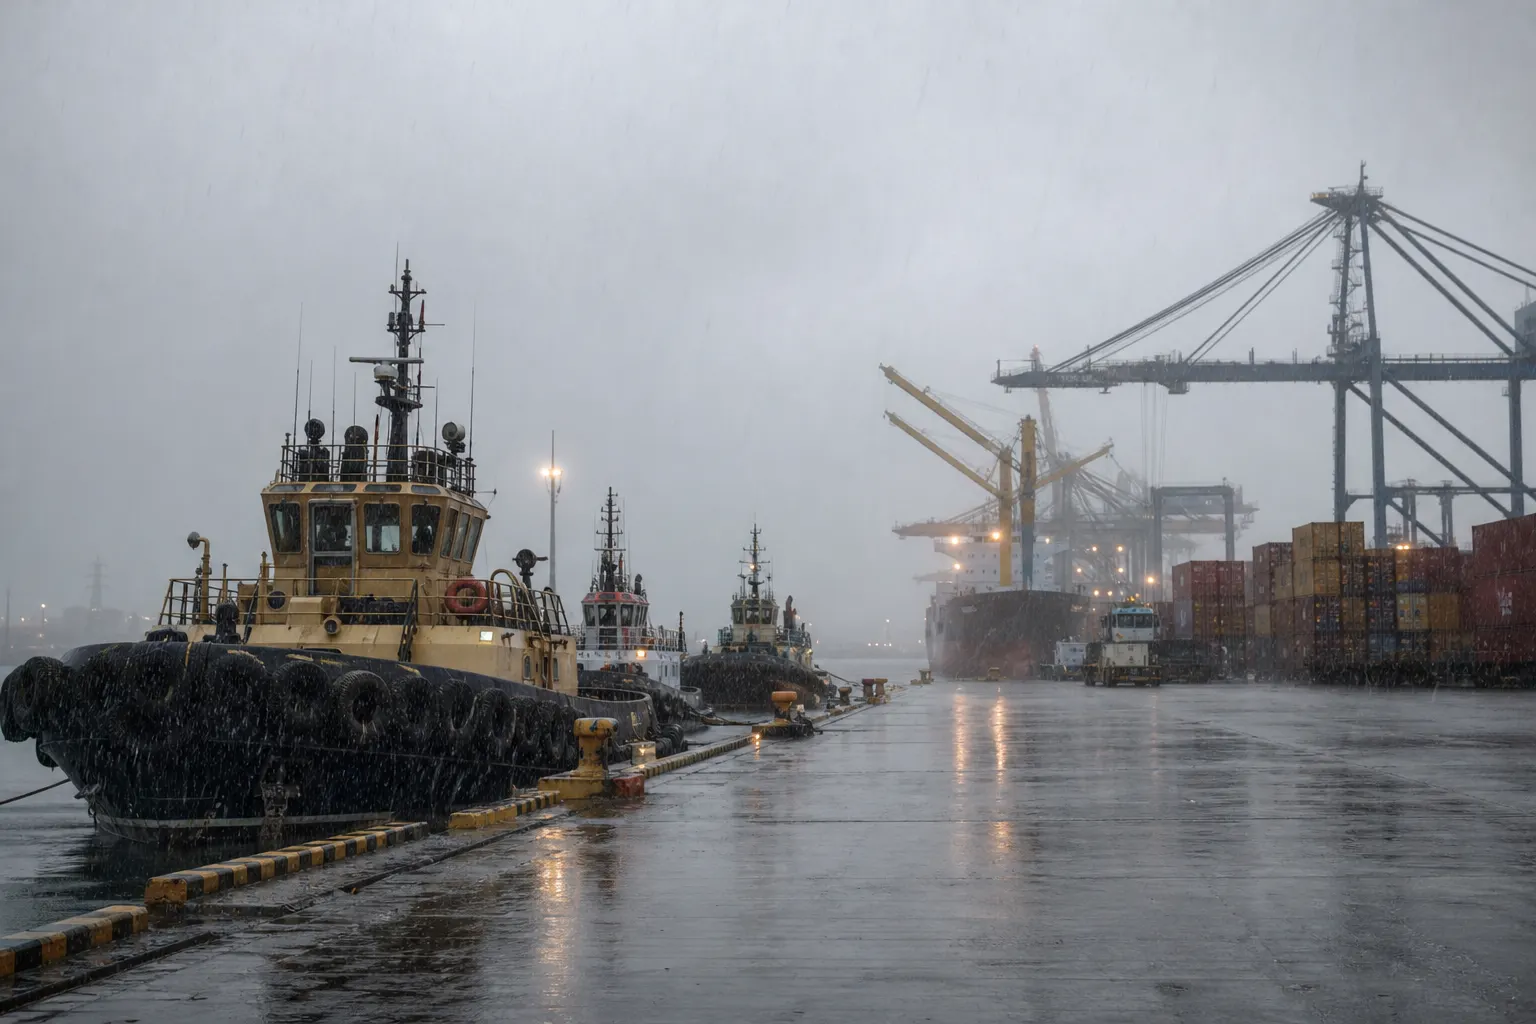
La exposición también alcanza a la logística. Operadores de comercio exterior, agentes aduanales y centros de distribución deben mantener actualizados sus sistemas ante posibles cambios en clasificación, documentación de origen y cálculo de contenido. Un acuerdo con instrucciones incompletas podría generar más consultas, rectificaciones y costos de almacenamiento antes de producir un beneficio tangible.
Marcelo Ebrard destacó ante el Senado que México conserva oportunidades para ampliar inversión en sectores estratégicos, incluidos los semiconductores. Esa posibilidad depende, en buena medida, de que las empresas perciban estabilidad en los corredores industriales y capacidad para mover insumos críticos sin cambios regulatorios abruptos. La negociación arancelaria, por tanto, no sólo define el costo de exportar; también influye en las decisiones de localización y expansión.
Qué tendría que publicarse para que el avance sea aplicable
La conversión de un entendimiento político en una ventaja para la industria requiere una cadena de actos verificables. Primero, ambos gobiernos tendrían que comunicar el alcance del acuerdo y las obligaciones asumidas. Después, Estados Unidos debería modificar, cuando corresponda, la normativa arancelaria, las proclamaciones presidenciales o el Arancel Armonizado. También tendría que precisar la fecha efectiva, los productos cubiertos, los criterios de contenido y los procedimientos para reclamar el beneficio.
El paso aduanero es igual de importante. La CBP tendría que emitir instrucciones de implementación para importadores y agentes, mientras que las empresas mexicanas necesitarían adaptar certificados, expedientes de origen, sistemas de clasificación y controles de trazabilidad. Sin esas instrucciones, una declaración política no ofrece suficiente certeza para cambiar contratos de suministro o comprometer inversiones.
En México, la Secretaría de Economía tendría que explicar qué sectores, empresas y operaciones quedan comprendidos, además de informar si habrá mecanismos de acompañamiento para proveedores pequeños y medianos. La información deberá llegar antes de que las compañías modifiquen inventarios, precios o rutas de abastecimiento.
El dato relevante para la industria no será que los gobiernos vuelvan a describir la negociación como cercana, sino que aparezca una disposición que pueda ser utilizada por un importador en una operación concreta. Hasta entonces, la recomendación operativa es mantener la planeación con las reglas vigentes, preparar escenarios de reducción y documentar con precisión el origen de cada insumo.
La siguiente señal debe ser documental, no sólo política
El anuncio del 20 de octubre mejora el clima de negociación, pero no elimina la exposición de las cadenas manufactureras mexicanas. Vehículos, acero y aluminio siguen sujetos a regímenes sectoriales cuya aplicación depende de producto, origen, contenido y documentación.
Si las conversaciones avanzan, el impacto positivo podría reflejarse primero en menores costos para ciertas operaciones y después en decisiones de inversión, proveeduría y capacidad. Si el cierre se demora, las empresas tendrán que seguir absorbiendo o trasladando la presión arancelaria mientras ajustan sus redes productivas. La próxima referencia confiable será una publicación oficial con alcance técnico y fecha de aplicación; sólo a partir de ese documento podrá medirse cuánto del acuerdo llega realmente a la operación industrial.
Fuentes consultadas
- Canal del Congreso, reunión de Marcelo Ebrard con el Senado, 20 de octubre de 2026.
- La Jornada, declaración de Claudia Sheinbaum sobre el avance de la negociación, 20 de octubre de 2026.
- Reuters, reporte sobre la cercanía de un acuerdo comercial, 20 de octubre de 2026.
- Casa Blanca de Estados Unidos, proclamación sobre aranceles a automóviles y autopartes.
- Casa Blanca de Estados Unidos, actualización de los regímenes arancelarios para acero, aluminio y cobre, junio de 2026.

Leave a Reply