
El Fondo Monetario Internacional (FMI) elevó este martes 13 de octubre de 2026 su previsión de crecimiento para México a 1.5% en 2026, desde el 1.2% calculado en julio, y proyectó una expansión de 1.8% para 2027 en su informe Perspectivas de la Economía Mundial, publicado desde Washington. El organismo atribuyó la mejora al desempeño de las exportaciones —incluidas las relacionadas con cadenas de valor de inteligencia artificial— y a una estabilización de la inversión, aunque advirtió que la incertidumbre comercial y otros factores externos seguirán limitando la actividad. ([imf.org](https://www.imf.org/en/publications/weo/issues/2026/10/13/world-economic-outlook-october-2026/index.json))
La nueva estimación representa una mejora de tres décimas frente al pronóstico de julio, pero no cambia el diagnóstico de fondo: México se dirige hacia un crecimiento moderado, todavía por debajo de un ritmo que permita cerrar con rapidez las brechas de inversión, productividad y empleo formal. El dato tampoco es un resultado confirmado, sino una proyección construida con la información disponible para el organismo al momento de elaborar el informe.
En breve
- El FMI aumentó de 1.2% a 1.5% su previsión de crecimiento para México en 2026.
- El principal impulso esperado proviene de las exportaciones, especialmente de bienes y componentes vinculados con las cadenas tecnológicas y de inteligencia artificial.
- La revisión del T-MEC, la incertidumbre comercial, las tasas internacionales y la debilidad de la inversión interna siguen representando riesgos para la economía mexicana.
Una revisión al alza, después de un recorte
La trayectoria reciente del pronóstico ayuda a dimensionar el cambio. En abril, el FMI estimaba que la economía mexicana crecería 1.6% en 2026; en julio redujo esa previsión a 1.2% debido a un entorno de mayor incertidumbre, un primer trimestre débil y la posibilidad de que la revisión del tratado comercial entre México, Estados Unidos y Canadá se prolongara. En octubre, el organismo recuperó parcialmente el terreno perdido y colocó su estimación en 1.5%. ([imf.org](https://www.imf.org/en/news/articles/2026/07/08/tr070826-weo-press-briefing-transcript-july-8-2026?utm_source=openai))
El movimiento no equivale a una aceleración generalizada de todos los componentes de la economía. Más bien, refleja que algunos indicadores vinculados con la demanda estadounidense y las exportaciones manufactureras han ofrecido un respaldo mayor al esperado. El FMI también anticipa que la inversión dejará de deteriorarse, pero utiliza el concepto de estabilización, no el de una recuperación vigorosa.
Para el sector industrial, la diferencia es relevante. Una economía que crece 1.5% puede sostener ciertos pedidos, operaciones logísticas y proyectos asociados con empresas exportadoras, pero no necesariamente genera un ciclo amplio de expansión para proveedores orientados exclusivamente al mercado interno. La lectura del pronóstico exige separar los motores externos de los factores domésticos.
El motor externo: exportaciones, manufactura y tecnología
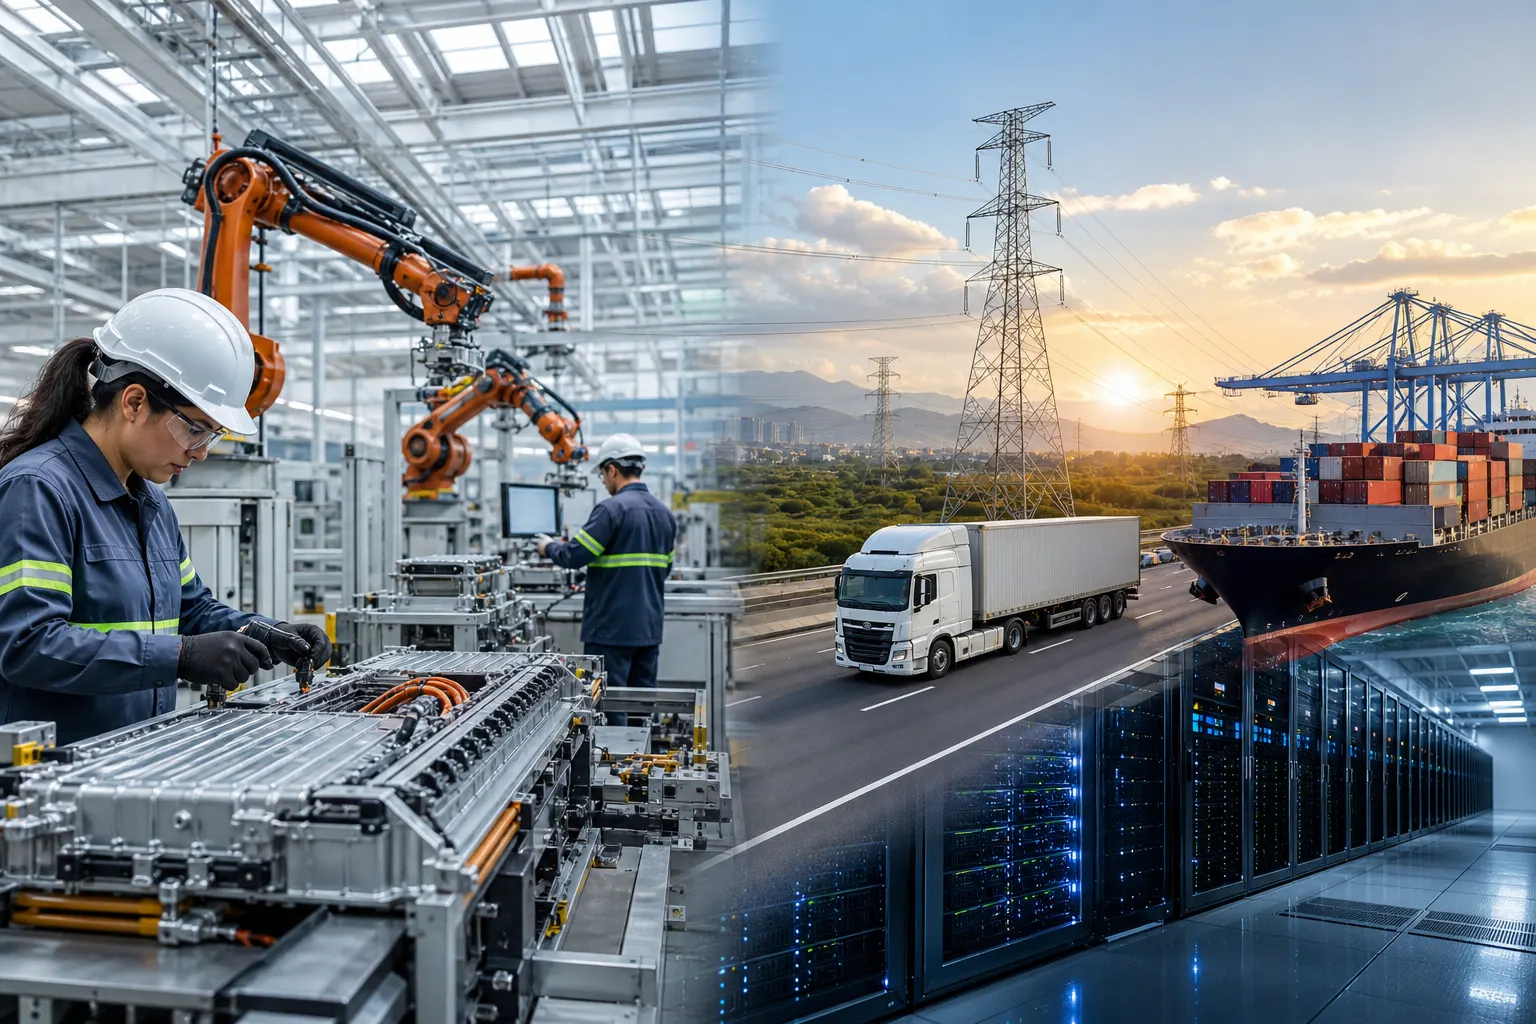
El FMI señaló que las exportaciones continuarán apoyando el crecimiento mexicano, incluso a través de las cadenas de valor relacionadas con la inteligencia artificial. La referencia apunta al aumento de la demanda estadounidense de infraestructura para centros de datos, equipo de cómputo, componentes electrónicos y otros bienes tecnológicos que México puede fabricar, ensamblar o distribuir dentro de Norteamérica. ([elpais.com](https://elpais.com/mexico/economia/2026-10-13/el-fmi-preve-que-el-pib-de-mexico-crezca-15-en-2026.html))
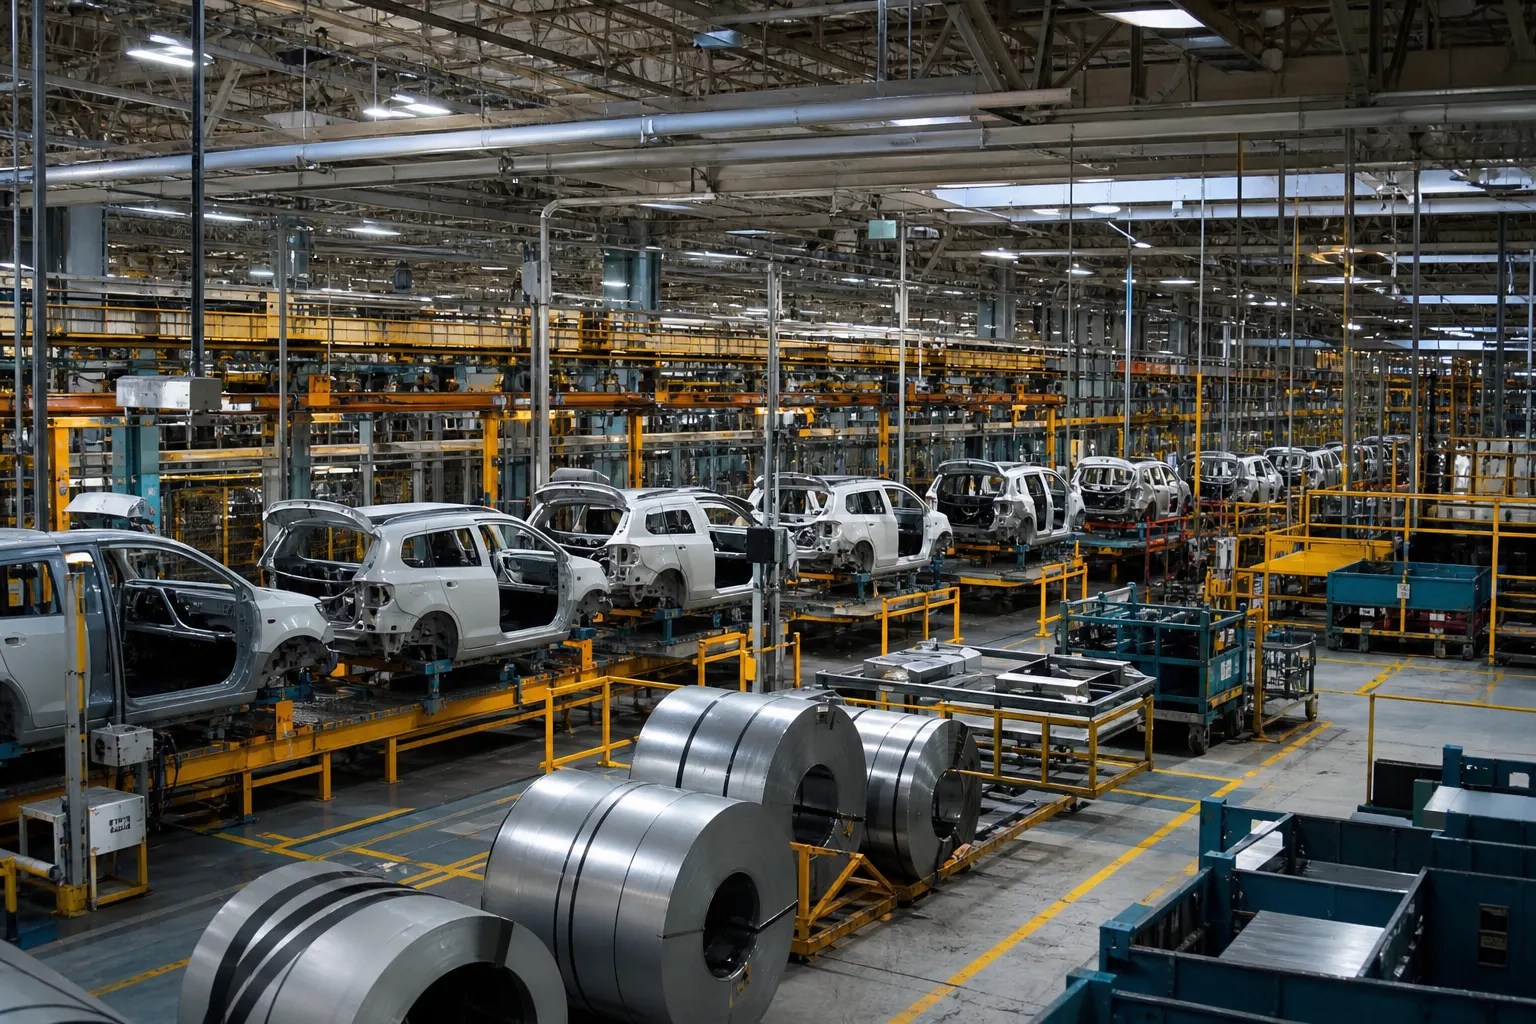
Este impulso se conecta con las capacidades manufactureras que México ha desarrollado durante décadas bajo el TLCAN y posteriormente el T-MEC: plantas integradas a cadenas regionales, proveedores especializados, cruces fronterizos de alto volumen y una base industrial capaz de atender pedidos con tiempos relativamente cortos. Sin embargo, la oportunidad no se distribuye de manera homogénea entre estados, sectores ni empresas.
Las compañías vinculadas con electrónica, automatización, semiconductores, arneses, almacenamiento, logística especializada, energía y construcción industrial pueden beneficiarse si se concreta una mayor inversión asociada con centros de datos y tecnología. En cambio, las ramas dependientes del consumo interno o de proyectos de inversión que todavía no tienen certeza regulatoria pueden experimentar una recuperación más lenta.
También existe una condición externa: el crecimiento de las exportaciones mexicanas depende en buena medida de que Estados Unidos mantenga su demanda de bienes de capital y tecnología. Si las empresas estadounidenses reducen sus planes de inversión, si cambian las reglas arancelarias o si se modera el ciclo de infraestructura digital, el impulso para México podría ser menor al contemplado.
El frente interno: inversión, empleo y finanzas públicas
La estabilización de la inversión es el segundo elemento mencionado por el FMI. En términos económicos, esto sugiere que la formación de capital podría dejar de restar dinamismo, pero no implica que México haya resuelto los obstáculos que han frenado nuevos proyectos: incertidumbre sobre reglas comerciales, costos financieros, disponibilidad de energía, infraestructura insuficiente, inseguridad y procesos regulatorios prolongados.
El propio FMI ha planteado que México necesita elevar la inversión privada, cerrar brechas de infraestructura, reducir cargas regulatorias y fortalecer la integración comercial para aumentar su crecimiento potencial. También ha señalado que la consolidación fiscal deberá continuar gradualmente y que serán necesarios mayores esfuerzos para colocar la deuda pública en una trayectoria descendente. ([imf.org](https://www.imf.org/en/news/articles/2026/10/02/cs-mexico-staff-concluding-statement-of-the-2026-article-iv-mission?utm_source=openai))
Para las finanzas públicas, una expansión de 1.5% ofrece una base de ingresos mayor que una economía estancada, pero no garantiza una mejora amplia en la recaudación. El resultado dependerá de la composición del crecimiento: las exportaciones manufactureras pueden elevar la actividad y el empleo en ciertos corredores industriales, aunque sus efectos fiscales y laborales no se trasladan automáticamente a todo el país.
En el mercado laboral, el pronóstico puede traducirse en una mayor demanda de personal en manufactura avanzada, logística, mantenimiento, automatización y servicios técnicos si los pedidos externos se convierten en producción efectiva. No obstante, el FMI no está prometiendo una cifra de empleos ni un aumento inmediato de salarios. El impacto dependerá de la inversión nueva, de la productividad y de la capacidad de las empresas mexicanas para incorporarse como proveedoras de mayor valor agregado.
El T-MEC seguirá siendo una variable decisiva
La revisión del T-MEC constituye uno de los principales elementos de incertidumbre para la economía mexicana. El acuerdo sostiene buena parte de la integración industrial con Estados Unidos y Canadá, pero el proceso de revisión puede influir en decisiones de localización, contratos de suministro, reglas de origen y planes de inversión.
Una mayor claridad sobre las condiciones comerciales podría liberar proyectos que hoy se encuentran en pausa o avanzan con cautela. En sentido contrario, nuevas barreras, cambios en las reglas de contenido regional o una negociación prolongada elevarían los costos de planeación para fabricantes, transportistas y empresas de servicios industriales. El FMI mantiene, por ello, una lectura prudente: las exportaciones ofrecen soporte, pero el comercio también concentra riesgos.
La previsión de 1.8% para 2027 apunta a una aceleración moderada, no a un salto. El organismo espera que las políticas internas sean menos restrictivas y que la inversión se normalice gradualmente, aunque mantiene como riesgos las tensiones comerciales, las condiciones financieras globales y los posibles retrasos en la consolidación de las finanzas públicas. ([imf.org](https://www.imf.org/en/news/articles/2026/10/02/cs-mexico-staff-concluding-statement-of-the-2026-article-iv-mission?utm_source=openai))
Qué debe vigilar la industria mexicana
Para evaluar si la proyección de 1.5% comienza a materializarse, las empresas deberán observar más que el dato trimestral del PIB. Las señales clave estarán en los pedidos manufactureros de Estados Unidos, las exportaciones mexicanas de equipo eléctrico y electrónico, la inversión en infraestructura energética y logística, la disponibilidad de electricidad y gas, y el avance de los proyectos vinculados con centros de datos.
También será importante revisar si la inversión se extiende más allá de las grandes compañías exportadoras. Una recuperación más sólida requeriría que pequeñas y medianas empresas proveedoras accedan a financiamiento, certificaciones, tecnología y contratos de largo plazo. Sin esa transmisión hacia el resto de la cadena, el crecimiento podría concentrarse en pocos sectores y regiones.
En suma, el nuevo pronóstico del FMI mejora el escenario de corto plazo para México, pero no elimina sus vulnerabilidades. La economía tiene una oportunidad en las cadenas manufactureras asociadas con la inteligencia artificial y la demanda estadounidense; al mismo tiempo, necesita convertir ese impulso externo en mayor inversión doméstica, productividad, empleos formales y certidumbre para que el crecimiento deje de depender principalmente de factores que se deciden fuera del país.
Fuentes consultadas
- Fondo Monetario Internacional, Perspectivas de la Economía Mundial, octubre de 2026, publicado el 13 de octubre de 2026.
- Fondo Monetario Internacional, declaración final de la misión del Artículo IV para México, publicada el 2 de octubre de 2026.
- Fondo Monetario Internacional, conferencia sobre la actualización de perspectivas de julio de 2026, publicada el 8 de julio de 2026.
- El País México, El FMI prevé que el PIB de México crezca 1.5% en 2026, publicado el 13 de octubre de 2026.
Leave a Reply