
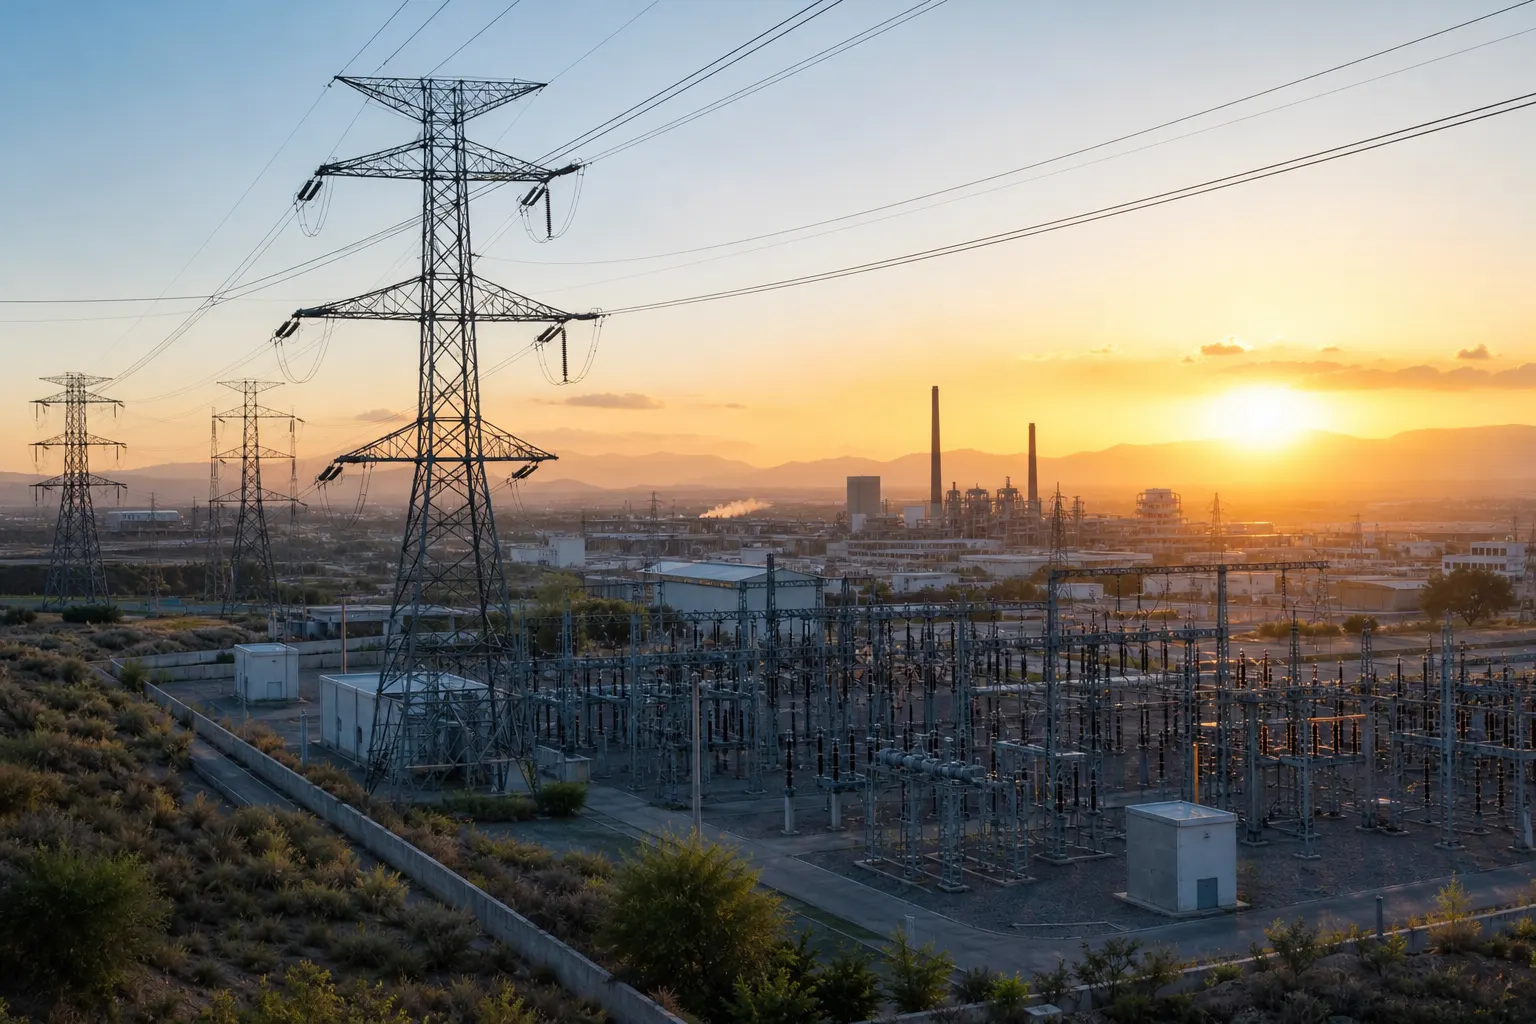
Para la industria mexicana, el problema que CFE Fibra E intenta atender no empieza en la bolsa, sino en la red: una planta nueva puede tener demanda, una central puede estar lista para generar y una región puede atraer inversiones, pero sin líneas, subestaciones y capacidad de transformación suficientes esos proyectos no necesariamente pueden conectarse o crecer al ritmo previsto.
CFECapital, administrador de CFE Fibra E, inició el 10 de noviembre de 2026 reuniones con inversionistas para una oferta pública subsecuente global de aproximadamente 451 millones de certificados bursátiles fiduciarios de inversión en energía e infraestructura. La operación tendría un monto base cercano a 580 millones de dólares y podría elevarse hasta unos 867 millones, aunque el precio, el importe definitivo y las condiciones finales todavía no están determinados. ([bmv.com.mx](https://www.bmv.com.mx/docs-pub/eventfid/eventfid_1602779_cib2919_1.pdf))
La propuesta busca que el vehículo adquiera derechos fideicomisarios adicionales actualmente pertenecientes a la Comisión Federal de Electricidad. En términos operativos, no equivale todavía a tener 867 millones de dólares disponibles para construir líneas: primero debe completarse la colocación y después deberán ejecutarse los proyectos autorizados.
La operación financiera funciona como una capa sobre la infraestructura
CFE Fibra E no es una empresa constructora separada de la red ni una emisión de deuda tradicional de la CFE. Es un vehículo listado que obtiene recursos de inversionistas a cambio de certificados vinculados con derechos económicos derivados de la operación de la infraestructura de transmisión. Con la nueva oferta, el fideicomiso pretende aumentar la participación que mantiene en esos flujos; actualmente, esa participación es de 9.51 por ciento, de acuerdo con la información divulgada por CFECapital ante la Bolsa Mexicana de Valores.
El comunicado oficial establece que la oferta base será de cerca de 451 millones de CBFEs, con una opción de colocación adicional de hasta 30 por ciento y una sobreasignación de hasta 15 por ciento. También precisa que habrá un componente público en México, sujeto a la autorización de la Comisión Nacional Bancaria y de Valores, y otro internacional dirigido a inversionistas institucionales bajo Regla 144A y Regulación S. ([bmv.com.mx](https://www.bmv.com.mx/docs-pub/eventfid/eventfid_1602779_cib2919_1.pdf))
La diferencia entre el monto base y el máximo posible es relevante para la planeación industrial. Una emisión colocada por debajo del techo implicaría una adquisición menor de derechos y, por tanto, una capacidad financiera distinta para respaldar los proyectos. El porcentaje final de participación de CFE Fibra E también dependerá de los recursos efectivamente obtenidos, no de la cifra máxima presentada durante las reuniones con inversionistas.
El destino importa más que la cifra headline
CFECapital señala que los recursos netos de la transacción se canalizarán a proyectos de la Red Nacional de Transmisión incluidos en el Plan de Fortalecimiento y Expansión del Sistema Eléctrico Nacional 2025-2030. El objetivo declarado es fortalecer y ampliar la infraestructura, facilitar la integración de energía limpia y contribuir a la seguridad energética.
La escala ayuda a dimensionar el desafío. En una presentación para inversionistas, la CFE identificó requerimientos de transmisión de corto plazo por 5 mil 470 millones de dólares y de largo plazo por 7 mil 500 millones. El mismo documento contempló 65 proyectos para el periodo 2025-2030, con necesidades de inversión estimadas en 2 mil 274 millones de dólares para distintas etapas de desarrollo, además de requerimientos de capacidad adicional por 9 mil 750 megavoltamperes y 6 mil 261 kilómetros-circuito de líneas. ([cfe.gob.mx](https://www.cfe.gob.mx/finanzas/financial-economic-information/Quarterly%20Investor%20Presentations%20Doc/2024/070325_Presentaci%C3%B3n%20a%20Inversionistas_4T2024_VF.pdf?utm_source=openai))
Otra comunicación oficial de la CFE estimó una inversión de 8 mil 177 millones de dólares para fortalecer la red entre 2025 y 2030, con 275 nuevas líneas de transmisión y 524 obras en subestaciones. Esa referencia muestra que una colocación de hasta 867 millones sería significativa para algunos paquetes de obra, pero no cubriría por sí sola el programa completo de expansión. ([cfe.gob.mx](https://www.cfe.gob.mx/cdn/2019/Archivos/Boletines/100%20-%20fortalecer%20RNT.pdf?utm_source=openai))
Desde la operación, el beneficio potencial está en reducir restricciones: disponer de más capacidad para transportar electricidad desde los puntos de generación hacia centros de carga, reforzar corredores con saturación, conectar proyectos industriales y mejorar la posibilidad de incorporar fuentes renovables cuya producción no siempre coincide con la ubicación de la demanda.
Qué tendría que ocurrir antes de ver una obra en campo
La primera condición es financiera. El precio de colocación y la demanda institucional determinarán cuánto capital puede movilizarse y con qué dilución o rendimiento implícito para los participantes. La operación también está expuesta a las condiciones de los mercados internacionales, al tipo de cambio y al costo de oportunidad de invertir en infraestructura mexicana.
La segunda condición es regulatoria. La parte pública en México requiere autorización de la CNBV y la documentación final deberá definir el número de certificados, el precio, los derechos económicos y el calendario. La información de la BMV registra que CFECapital solicitó autorización para la oferta desde agosto de 2026 y posteriormente informó el interés de IFC en participar como posible inversionista ancla. ([bmv.com.mx](https://www.bmv.com.mx/es/emisoras/eventosrelevantes/FCFE-32863-CGEN_CAPIT))
La participación de la Corporación Financiera Internacional puede aportar una señal institucional, pero no debe confundirse con una aprobación irrevocable. IFC evalúa adquirir hasta 80 millones de dólares y su posible inversión está sujeta a la aprobación de su administración y Consejo, al registro de los certificados, a la documentación de la emisión y a sus condiciones ambientales, sociales, anticorrupción y de cumplimiento. ([bmv.com.mx](https://www.bmv.com.mx/docs-pub/eventfid/eventfid_1583088_cib2919_1.pdf))
La tercera condición es de ejecución. Aun con el capital captado, la ampliación de la red requiere ingeniería, estudios, derechos de vía, adquisición de equipos, permisos, contratación, construcción y puesta en operación. El cuello de botella no siempre es exclusivamente financiero: los transformadores, las subestaciones, los conductores y otros equipos especializados tienen plazos de fabricación que pueden extender el calendario.
La repercusión para manufactura dependerá de dónde se aplique el capital
Una red de transmisión con mayor capacidad puede mejorar la viabilidad de inversiones intensivas en electricidad, desde manufactura avanzada y centros logísticos hasta proyectos de semiconductores, acero, automóviles, tecnologías de información y almacenamiento. También puede disminuir la necesidad de operar con restricciones locales o de recurrir a soluciones aisladas cuando una zona productiva crece más rápido que la infraestructura disponible.
Sin embargo, el efecto no será uniforme en todo México. La Red Nacional de Transmisión conecta grandes usuarios y redes de distribución, pero cada proyecto industrial enfrenta condiciones específicas de conexión, disponibilidad regional, calidad del suministro y capacidad en subestaciones. El aumento de los derechos económicos de CFE Fibra E no garantiza que una empresa obtenga una conexión inmediata ni que todas las regiones reciban obras en el mismo orden.
La propia IFC describió en 2025 el modelo de CFE Fibra E como una vía para movilizar capital privado hacia la modernización y expansión de la transmisión, con beneficios potenciales en confiabilidad, reducción de pérdidas técnicas, integración de renovables y resiliencia frente a eventos climáticos. En aquella emisión inaugural de bonos, la institución informó una inversión de 75 millones de dólares y una demanda superior a 6 mil millones de dólares. Ese antecedente puede favorecer el interés por la nueva oferta, aunque no asegura que las condiciones de 2026 sean idénticas. ([ifc.org](https://www.ifc.org/en/pressroom/2025/ifc-invests-us-75-million-in-cfe-fibra-e-bond-as-anchor-investor-to-strengthen-mex?utm_source=openai))
Para las cadenas de suministro, los indicadores decisivos serán menos financieros y más físicos: qué proyectos de transmisión avanzan, en qué regiones, con qué capacidad adicional, cuándo se adjudican los contratos y cuándo entran en operación las subestaciones. La colocación será el primer eslabón; la productividad industrial dependerá de los siguientes.
La señal de corto plazo y lo que aún no puede concluirse
La oferta propuesta confirma que CFE busca complementar sus fuentes de capital para acelerar la expansión de una infraestructura que resulta crítica para la demanda eléctrica futura. Pero todavía no permite afirmar que la red recibirá el monto máximo anunciado ni que todas las obras del plan tendrán financiamiento asegurado.
En las próximas etapas convendrá revisar cinco datos: la autorización de la CNBV, el precio final por certificado, el monto efectivamente colocado, el porcentaje de participación que alcance CFE Fibra E y la lista de proyectos a los que se asignen los recursos. También será importante observar si la posible inversión de IFC se concreta y bajo qué condiciones.
Si la demanda permite cerrar la operación cerca del techo previsto y los recursos se convierten con rapidez en ampliaciones de capacidad, CFE Fibra E podría funcionar como un mecanismo de aceleración para la infraestructura que requieren las nuevas cargas industriales. Si la colocación queda por debajo de las expectativas o la ejecución enfrenta retrasos, el anuncio conservará valor como señal financiera, pero tendrá un efecto operativo más limitado. Para la industria, la prueba final no estará en el tamaño de la emisión, sino en cuántos megavoltamperes, kilómetros de red y conexiones adicionales llegan efectivamente al sistema.
Fuentes consultadas
- Bolsa Mexicana de Valores y CFECapital: aviso sobre el inicio de reuniones con inversionistas, 10 de noviembre de 2026.
- Bloomberg Línea: detalles preliminares de la oferta global de CFE Fibra E, 10 de noviembre de 2026.
- Bolsa Mexicana de Valores y CFECapital: posible participación de IFC como inversionista ancla, 19 de agosto de 2026.
- CFE: presentación para inversionistas con requerimientos y proyectos de transmisión 2025-2030.
- CFE: comunicado sobre inversión para fortalecer la Red Nacional de Transmisión, 21 de agosto de 2025.
- Corporación Financiera Internacional: inversión en el bono inaugural de CFE Fibra E, 11 de septiembre de 2025.
Leave a Reply