
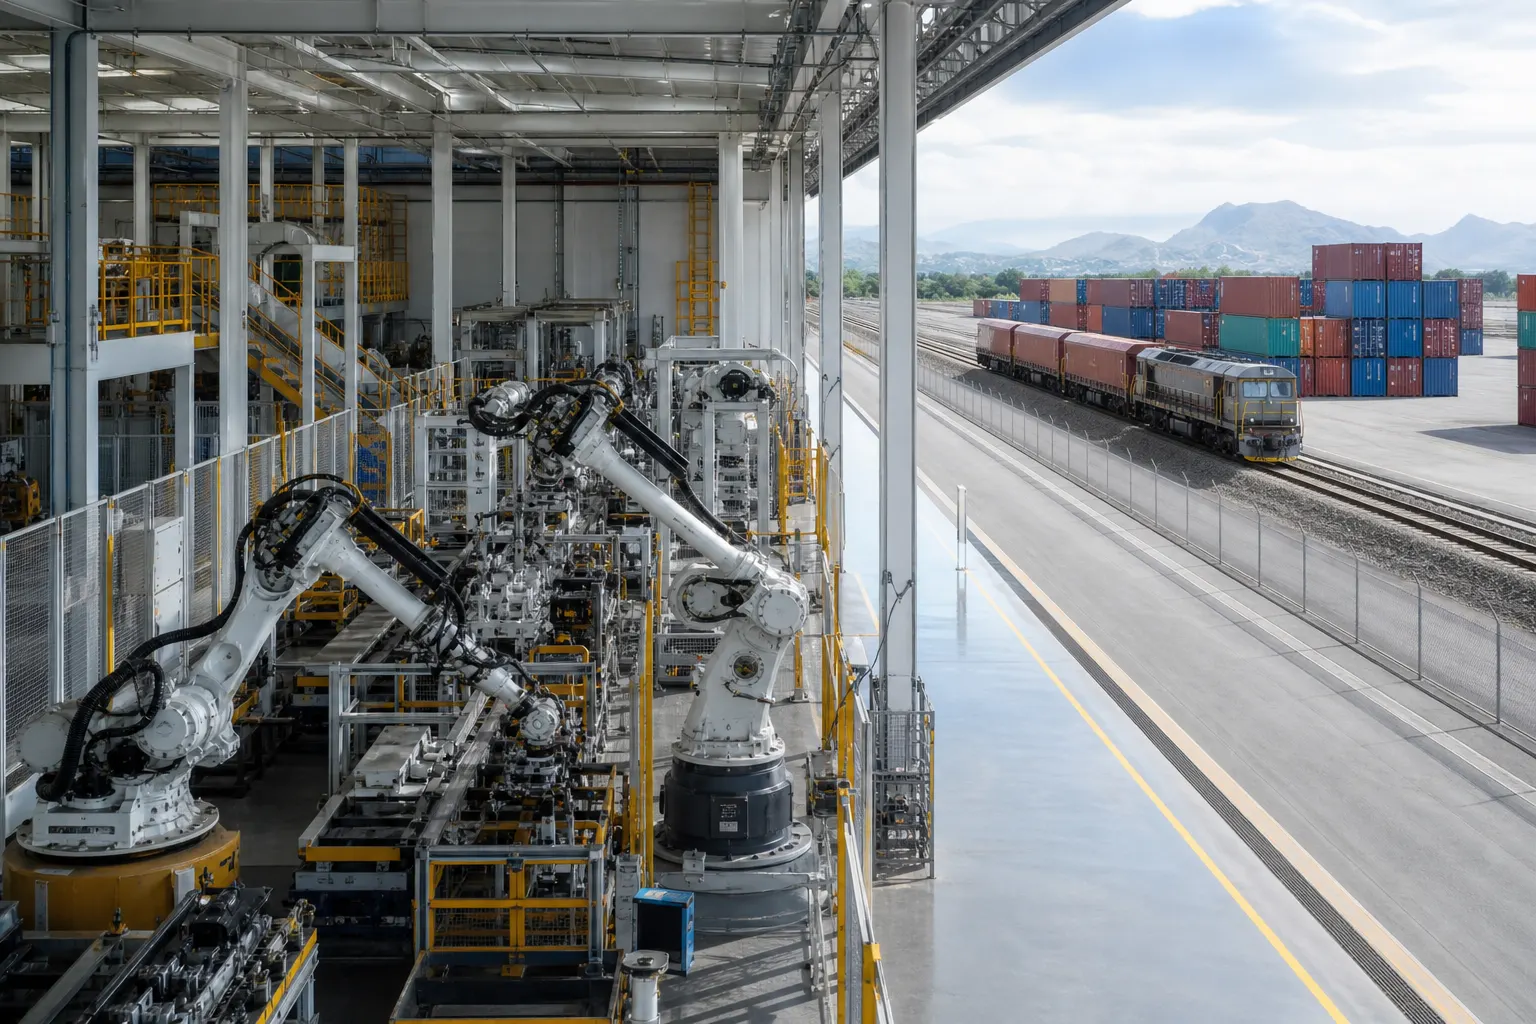
La decisión del Fondo Monetario Internacional (FMI) no pone dólares nuevos en las cuentas del gobierno mexicano ni retira una fuente de financiamiento ya utilizada. Lo que cambia es el tamaño del respaldo disponible para una emergencia externa: el Directorio Ejecutivo aprobó el 11 de noviembre de 2026 reducir de 200% a 150% de la cuota el acceso de México a la Línea de Crédito Flexible (LCF), equivalente a aproximadamente 18 mil millones de dólares.
La solicitud provino de las autoridades mexicanas y el acuerdo conservará su carácter precautorio. En términos operativos, México tendrá un seguro internacional más pequeño, no una deuda adicional ni un desembolso que deba incorporarse al presupuesto. La diferencia importa porque la cobertura puede ayudar a contener la percepción de riesgo en un episodio de presión cambiaria, pero no sustituye reservas, ingresos públicos, financiamiento privado ni capacidad productiva.
El cambio técnico: menos cobertura disponible, sin crédito utilizado
La LCF está diseñada para países con marcos de política económica sólidos y funciona como un mecanismo de prevención o mitigación de crisis. Su existencia permite solicitar recursos si se materializa una presión severa sobre la balanza de pagos, aunque un acuerdo precautorio no implica que el país haya dispuesto del dinero. El FMI señala que México continúa cumpliendo los criterios de acceso y que el instrumento busca ofrecer un seguro frente a riesgos extremos.
La reducción debe leerse dentro de una estrategia gradual y ordenada que México mantiene desde 2017. El acuerdo anterior, aprobado en noviembre de 2025, contemplaba alrededor de 24 mil millones de dólares, equivalentes a 200% de la cuota. El nuevo nivel representa una reducción de cobertura, pero no la cancelación del mecanismo ni la pérdida de elegibilidad.
Para las finanzas públicas, el efecto inmediato es limitado: no aparece un ingreso extraordinario y tampoco una obligación de pago por 18 mil millones de dólares. La relevancia está en el margen de maniobra ante un choque. Si una crisis internacional provoca salidas de capital, encarece el refinanciamiento o presiona el tipo de cambio, la protección disponible sería menor que la contratada durante el ciclo previo.
La traducción industrial ocurre en tesorería, compras y logística
Las plantas manufactureras no pueden utilizar directamente la LCF para pagar maquinaria, componentes o fletes. Sin embargo, sus condiciones externas influyen en el entorno donde las empresas toman decisiones. Una menor cobertura precautoria puede elevar la importancia de contar con liquidez propia, coberturas cambiarias, líneas bancarias confirmadas y proveedores alternos.
El primer punto de operación es la tesorería. Una depreciación abrupta del peso puede incrementar el costo de insumos importados, arrendamientos denominados en dólares, servicios logísticos y deuda contratada en moneda extranjera. Las empresas exportadoras pueden obtener una compensación parcial por sus ingresos en dólares, pero aquellas que venden principalmente en el mercado interno y compran componentes importados quedan más expuestas. La línea del FMI no elimina ese riesgo; sólo puede contribuir a que un episodio de tensión no se convierta en una interrupción desordenada del mercado.
El segundo punto es la gestión de inventarios. Ante mayor incertidumbre comercial o cambiaria, algunas compañías pueden elevar existencias de seguridad, diversificar proveedores o adelantar compras. Esa respuesta protege la continuidad productiva, pero inmoviliza capital, ocupa capacidad de almacenamiento y puede reducir productividad. En sectores con cadenas just-in-time, como automotriz, electrónica y algunos segmentos de maquinaria, la disponibilidad de crédito y transporte resulta tan importante como el precio del insumo.
El tercero es la inversión. La infraestructura energética, ferroviaria, portuaria, carretera y digital define cuánto puede aprovechar México la relocalización de procesos productivos. Si las empresas perciben que los costos financieros, regulatorios o logísticos aumentarán, pueden aplazar ampliaciones aunque exista demanda externa. Por eso la reducción de la cobertura no debe analizarse aislada: sus efectos dependen de la credibilidad fiscal, la estabilidad monetaria y la capacidad del país para mantener flujos de comercio.
El problema de fondo no es la línea: es el espacio para responder
En su evaluación de México, el FMI mantuvo una previsión de crecimiento de 1.5% para 2026 y 1.8% para 2027. También señaló que la inflación general se encuentra cerca del objetivo, aunque persisten presiones subyacentes y expectativas todavía elevadas. Para la industria, esta combinación implica una recuperación moderada, con costos financieros y de operación que podrían seguir condicionando la expansión de capacidad.
El organismo recomendó una consolidación fiscal más ambiciosa y acelerada para colocar la deuda pública en una trayectoria descendente. Asimismo, planteó mejorar la focalización del gasto, fortalecer las finanzas de Petróleos Mexicanos y movilizar mayores ingresos, sin desplazar el gasto prioritario en infraestructura. La discusión tiene una consecuencia directa para la operación: un ajuste fiscal creíble puede preservar el acceso al financiamiento, pero un recorte mal diseñado podría debilitar la inversión pública que necesitan las cadenas productivas.
El FMI también identificó brechas de infraestructura, incertidumbre regulatoria y riesgos comerciales como obstáculos para elevar el crecimiento potencial. En el caso mexicano, una política industrial efectiva no depende únicamente de atraer nuevas plantas. Requiere energía disponible y competitiva, permisos previsibles, aduanas funcionales, conectividad de última milla, seguridad logística y proveedores nacionales capaces de cumplir volumen, calidad y tiempos de entrega.
La política monetaria forma parte del mismo cuadro. El Fondo recomendó mantener una postura moderadamente restrictiva hasta observar una disminución clara de las presiones subyacentes. Tasas elevadas ayudan a contener la inflación, pero aumentan el costo del capital de trabajo y de los proyectos de expansión. Para las empresas pequeñas y medianas integradas a cadenas de exportación, esa tensión puede definir si invierten en automatización o permanecen con equipos y procesos de menor productividad.
Qué deberían vigilar las empresas durante el próximo ciclo
La reducción de la LCF no permite concluir por sí sola que México esté más fuerte o más débil. La lectura dependerá de la evolución conjunta de varios indicadores. En el frente externo, será relevante observar las reservas internacionales, el déficit de cuenta corriente, los flujos de inversión y la estabilidad del acceso de empresas y gobierno a los mercados internacionales.
En el frente operativo, las compañías deberán seguir la trayectoria del tipo de cambio, el costo de coberturas, los plazos de financiamiento, los precios de energía y la disponibilidad de transporte. También tendrán que evaluar qué proporción de sus insumos depende de un solo país, proveedor o corredor logístico. La diversificación no elimina costos, pero puede reducir la probabilidad de que una disrupción externa detenga una línea completa.
Para las autoridades, el indicador clave será si la menor protección precautoria coincide con una mejora efectiva en productividad y capacidad de respuesta. La reducción resulta compatible con una estrategia de salida gradual mientras México conserve acceso a capital, instituciones creíbles y amortiguadores suficientes. Pero la transición sería más vulnerable si al mismo tiempo se deterioran las finanzas públicas, se frena la inversión en infraestructura o persisten presiones comerciales que afecten las exportaciones.
La conclusión para la industria es concreta: la LCF puede reforzar la confianza, pero no reemplaza la resiliencia de las operaciones. En 2027, la solidez del país se medirá menos por el tamaño nominal de la cobertura y más por su capacidad para mantener el suministro de energía, financiar inventarios, atraer inversión y responder a un choque externo sin interrumpir la producción. El menor respaldo precautorio eleva el valor de esa preparación, tanto en el sector público como en las empresas.
Fuentes consultadas
- Banco de México, comunicado sobre la Consulta del Artículo IV y la revisión de medio término de la Línea de Crédito Flexible, 12 de noviembre de 2026.
- Fondo Monetario Internacional, Declaración del personal técnico al término de la misión del Artículo IV de México correspondiente a 2026, 2 de octubre de 2026.
- Fondo Monetario Internacional, aprobación del acuerdo de dos años por aproximadamente 24 mil millones de dólares, 14 de noviembre de 2025.
- El Economista, reporte sobre la renovación y reducción solicitada por México, 12 de noviembre de 2026.

Leave a Reply