
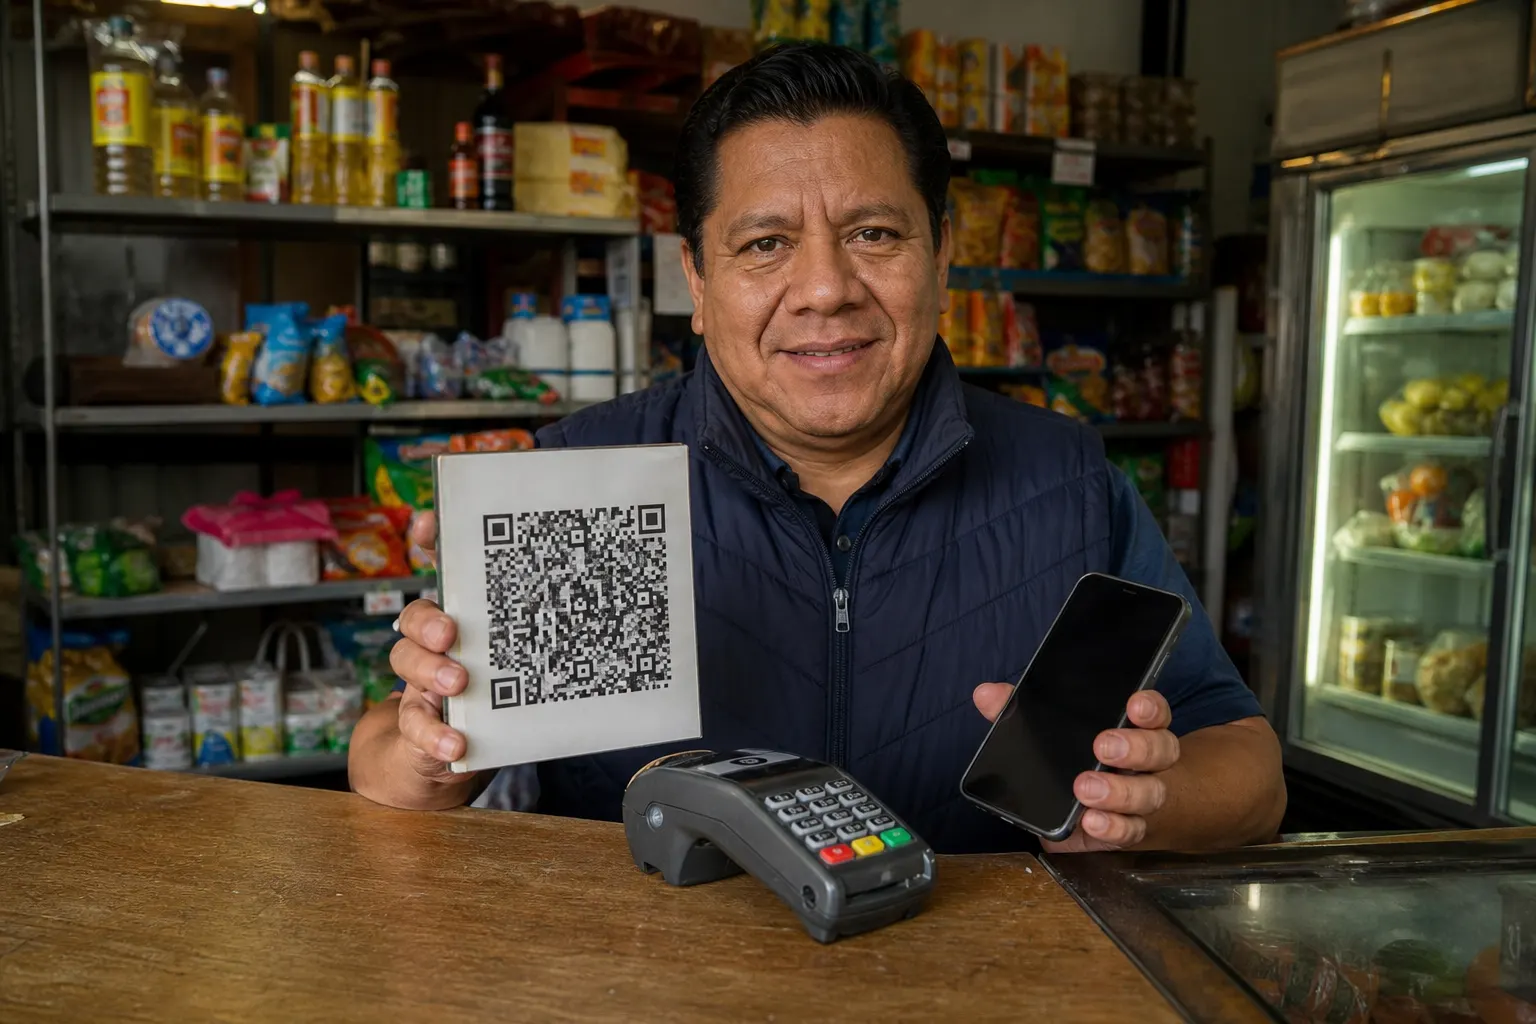
El Banco de México modificó el 17 de junio de 2026 las reglas para ampliar la capacidad de las cuentas simplificadas y crear el nivel de operación conocido como Cuenta Nivel 2 Bis, mientras la Comisión Nacional Bancaria y de Valores, el propio banco central y la Agencia de Transformación Digital trabajan en su aplicación para pequeños comercios; el anuncio fue explicado por el presidente de la CNBV, Ángel Cabrera, durante el Foro Prosa 2026, celebrado en México. La medida busca que misceláneas, cafeterías y otros establecimientos puedan recibir pagos digitales para pequeños comercios en México con menos barreras, pero no equivale a una exención fiscal ni significa que todos los bancos ya ofrezcan el producto.
En breve
- La Cuenta Nivel 2 Bis permite abonos mensuales de hasta 15,000 UDIS.
- De ese total, los depósitos en efectivo no pueden superar 3,000 UDIS; el resto debe llegar por medios distintos al efectivo.
- La CNBV planteó apertura remota y requisitos simplificados, pero cada institución deberá definir su oferta, canales, comisiones y disponibilidad.
Qué cambió para los pequeños comercios
La modificación publicada en el Diario Oficial de la Federación establece que las cuentas clasificadas como Nivel 2 Bis pueden recibir abonos acumulados de hasta 15,000 UDIS durante un mes calendario. Con el valor de la UDI reportado por Banco de México para el 25 de septiembre de 2026, ese límite equivale aproximadamente a 132,366 pesos; la cantidad en moneda nacional variará conforme cambie el valor de la unidad.
La regla también fija una condición central: sólo hasta 3,000 UDIS del límite mensual pueden corresponder a efectivo. En términos prácticos, el comercio podría recibir hasta 12,000 UDIS adicionales mediante pagos digitales u otros abonos permitidos por la institución. No se trata, por tanto, de una cuenta con 15,000 UDIS disponibles indistintamente en efectivo, sino de un esquema que incentiva que la mayor parte de los ingresos llegue por canales electrónicos.
El cambio importa porque el límite anterior de las cuentas simplificadas podía quedar corto para negocios que venden todos los días, aunque sus operaciones sean pequeñas individualmente. Una tienda de abarrotes, una cafetería o un puesto formalizado de servicios puede superar con facilidad el tope de una cuenta básica si concentra sus cobros en un solo depósito o recibe pagos de varios clientes durante el mes.
La nueva capacidad no convierte a la cuenta en una terminal bancaria. Lo que amplía es el margen para tener una cuenta de depósito y utilizarla como destino de cobros. Para aceptar tarjetas, códigos QR, transferencias o una solución de cobro de un tercero, el negocio todavía necesitará contratar el servicio correspondiente y revisar sus condiciones comerciales.
Qué dijo la CNBV y qué ya está vigente
Durante el Foro Prosa 2026, la CNBV señaló que trabaja con Banco de México y la Agencia de Transformación Digital en un esquema dirigido a pequeños establecimientos. De acuerdo con las declaraciones reportadas por La Jornada y Expansión, el planteamiento contempla apertura remota, identificación oficial y comprobante de domicilio, sin exigir el RFC como requisito de apertura.
Ese anuncio debe leerse junto con la norma publicada el 17 de junio. La modificación de Banco de México ya incorporó el nivel 2 Bis a la regulación de las cuentas de depósito a la vista y fijó el límite de 15,000 UDIS, con un máximo de 3,000 UDIS en efectivo. Es decir, el aumento de capacidad transaccional no es únicamente una promesa futura.
En cambio, la disponibilidad de un producto comercial con apertura remota, la experiencia en la aplicación, los documentos adicionales que solicite cada banco, el tiempo de activación y las comisiones no quedan resueltos por el comunicado normativo. La regulación permite a las instituciones ofrecer estas cuentas, pero no obliga a que todas las coloquen de inmediato bajo el mismo nombre, ni establece una tarifa única para recibir pagos digitales.
También hay una condición jurídica relevante: el texto publicado en el Diario Oficial señala que las cuentas Nivel 2 Bis pueden ser abiertas exclusivamente por personas físicas de nacionalidad mexicana con residencia en territorio nacional. Por ello, un comercio constituido como persona moral no necesariamente encajará en este nivel de cuenta, aunque su actividad sea pequeña.
Qué puede ganar una miscelánea o cafetería
El beneficio más inmediato es contar con una cuenta cuyo límite mensual se acerque más al flujo de un pequeño negocio. Esto puede reducir la necesidad de dividir cobros entre cuentas personales, recurrir exclusivamente al efectivo o rechazar ventas electrónicas por falta de una cuenta receptora.
La cuenta también puede servir como base para utilizar SPEI, CoDi, una tarjeta de débito o servicios de agregadores de pagos. Banco de México describe a CoDi como una plataforma de cobro mediante transferencias electrónicas, códigos QR y tecnología NFC, con disponibilidad permanente y sin comisiones adicionales por la operación dentro del esquema. Para utilizarlo, el negocio necesita una cuenta y una institución participante, además de un teléfono o mecanismo compatible.
Otro posible beneficio es la generación de información sobre los ingresos. La CNBV sostiene que el historial transaccional puede ser considerado por las instituciones financieras al evaluar un crédito. Sin embargo, registrar cobros no garantiza que el banco aprobará financiamiento: también puede revisar la capacidad de pago, el comportamiento crediticio, la antigüedad del negocio y otros requisitos.
La comparación con efectivo, tarjetas, transferencias y CoDi
- Efectivo: no depende de internet, batería ni de que el cliente tenga una cuenta. A cambio, el comercio asume tareas de conteo, resguardo y traslado, además del riesgo de pérdida o robo. La afirmación de que siempre es el medio más barato no puede aplicarse a todos los negocios, porque sus costos dependen del volumen y la logística.
- Tarjetas: permiten cobrar a clientes que no quieren retirar efectivo y pueden elevar la conversión de ventas. El comercio normalmente necesita una terminal o una solución de aceptación y paga una tasa de descuento o comisión conforme al contrato. Banco de México publica información sobre tasas máximas y comisiones, pero el costo final depende del adquirente, el agregador, el giro y el tipo de tarjeta.
- Transferencias: pueden operar sin terminal física y son útiles para pedidos, servicios y ventas de mayor importe. El reto es conciliar cada depósito con una venta y evitar aceptar capturas de pantalla como prueba suficiente de pago. La confirmación debe revisarse en la cuenta receptora.
- CoDi: utiliza QR o NFC y puede permitir el abono inmediato sin comisiones adicionales por la operación. Su limitación práctica es que el cliente y el comercio necesitan dispositivos, conectividad y una institución habilitada; además, la adopción todavía depende de que ambas partes conozcan y utilicen el esquema.
Por eso, la Cuenta Nivel 2 Bis no sustituye a los medios de aceptación. Resuelve primero una barrera de infraestructura financiera: que el pequeño comercio tenga una cuenta con capacidad suficiente para recibir el dinero. Después aparecen las decisiones sobre qué canal aceptar, cuánto cuesta, cómo se concilian las ventas y qué hacer cuando falla la conectividad.
Lo que los comercios deben revisar antes de contratar
Un negocio interesado debería confirmar si la institución ofrece efectivamente cuentas Nivel 2 Bis y no sólo una cuenta Nivel 2 convencional. También conviene preguntar por el límite mensual, la forma en que se contabilizan los abonos en efectivo, la posibilidad de recibir transferencias y pagos con QR, la tarjeta de débito asociada, los retiros, las transferencias salientes y cualquier cargo por manejo o por aceptar tarjetas.
La ausencia del RFC como requisito de apertura, anunciada por la CNBV, tampoco debe confundirse con una exención de obligaciones fiscales. Abrir una cuenta no determina por sí mismo el régimen tributario del negocio, la obligación de expedir comprobantes o la forma en que deben declararse los ingresos. La bancarización y la fiscalización son ámbitos relacionados, pero no son la misma regla.
La medida puede facilitar la entrada de miles de pequeños negocios a los pagos electrónicos, sobre todo si las instituciones ofrecen procesos simples y costos transparentes. Su resultado dependerá menos del límite nominal que de tres factores: que los bancos comercialicen el producto, que los clientes usen pagos digitales y que las comisiones no borren el margen de una venta pequeña.
Fuentes consultadas
- Banco de México, comunicado del 17 de junio de 2026 sobre cuentas Nivel 2 Bis y transferencias electrónicas.
- Diario Oficial de la Federación, modificación a la Circular 3/2012 publicada el 17 de junio de 2026.
- La Jornada, declaración de la CNBV durante el Foro Prosa 2026, 26 de septiembre de 2026.
- Expansión, información sobre el esquema para pequeños establecimientos, 25 de septiembre de 2026.
- Banco de México, características y operación de CoDi.
- Banco de México, tarifas y comisiones máximas de servicios de pago.








Leave a Reply