
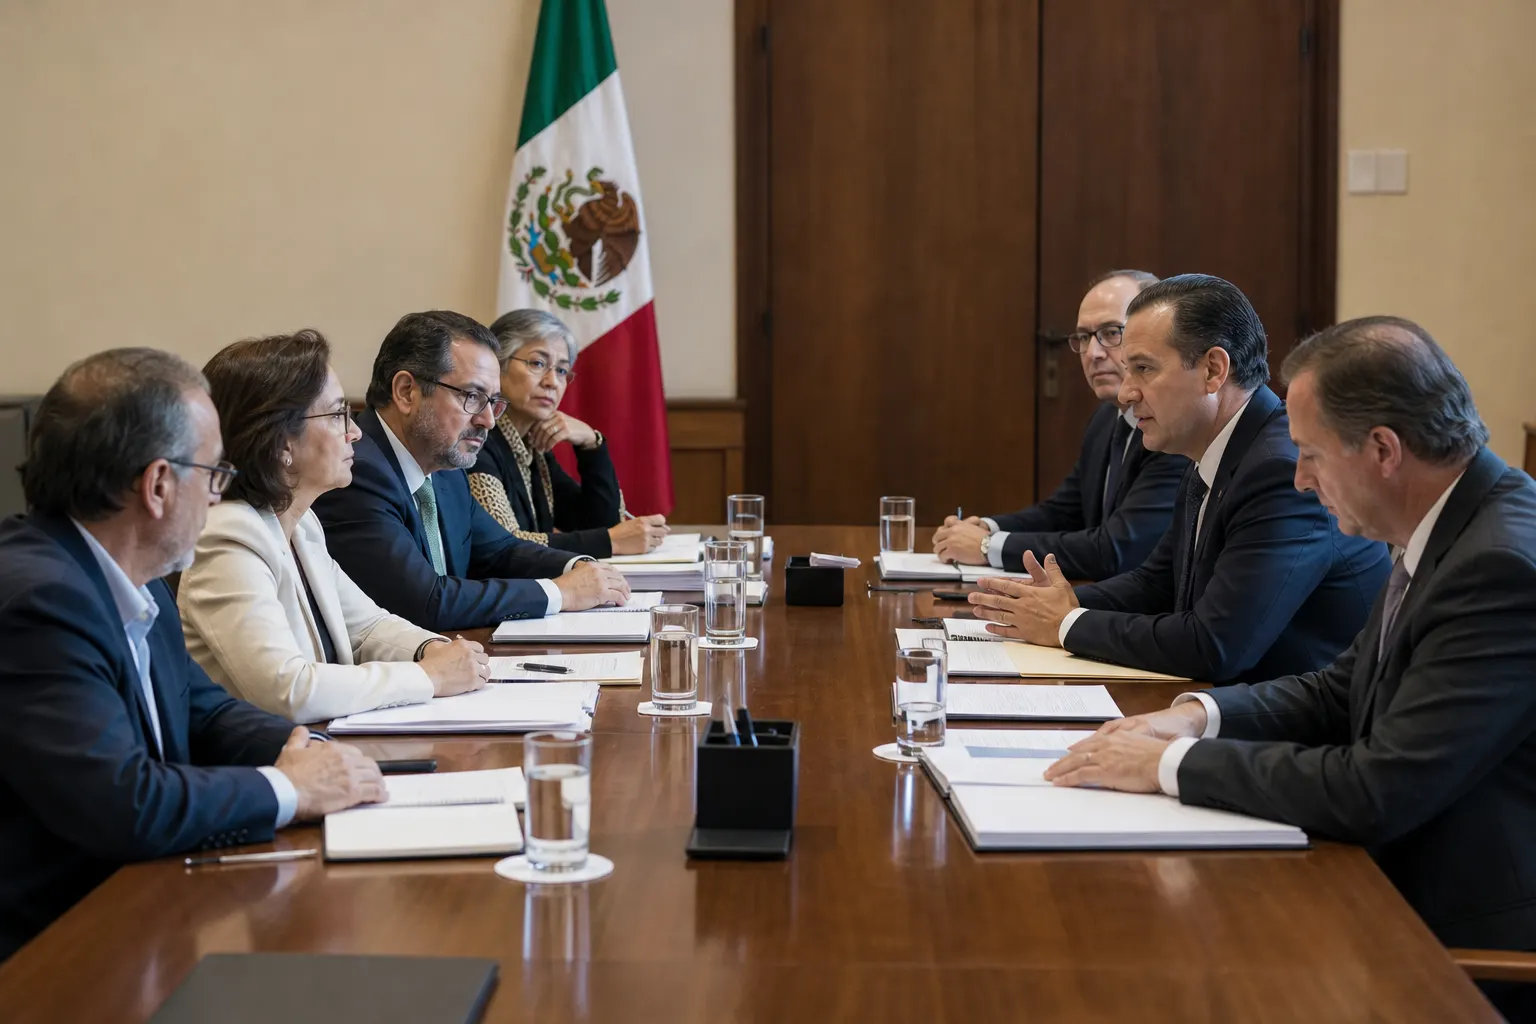
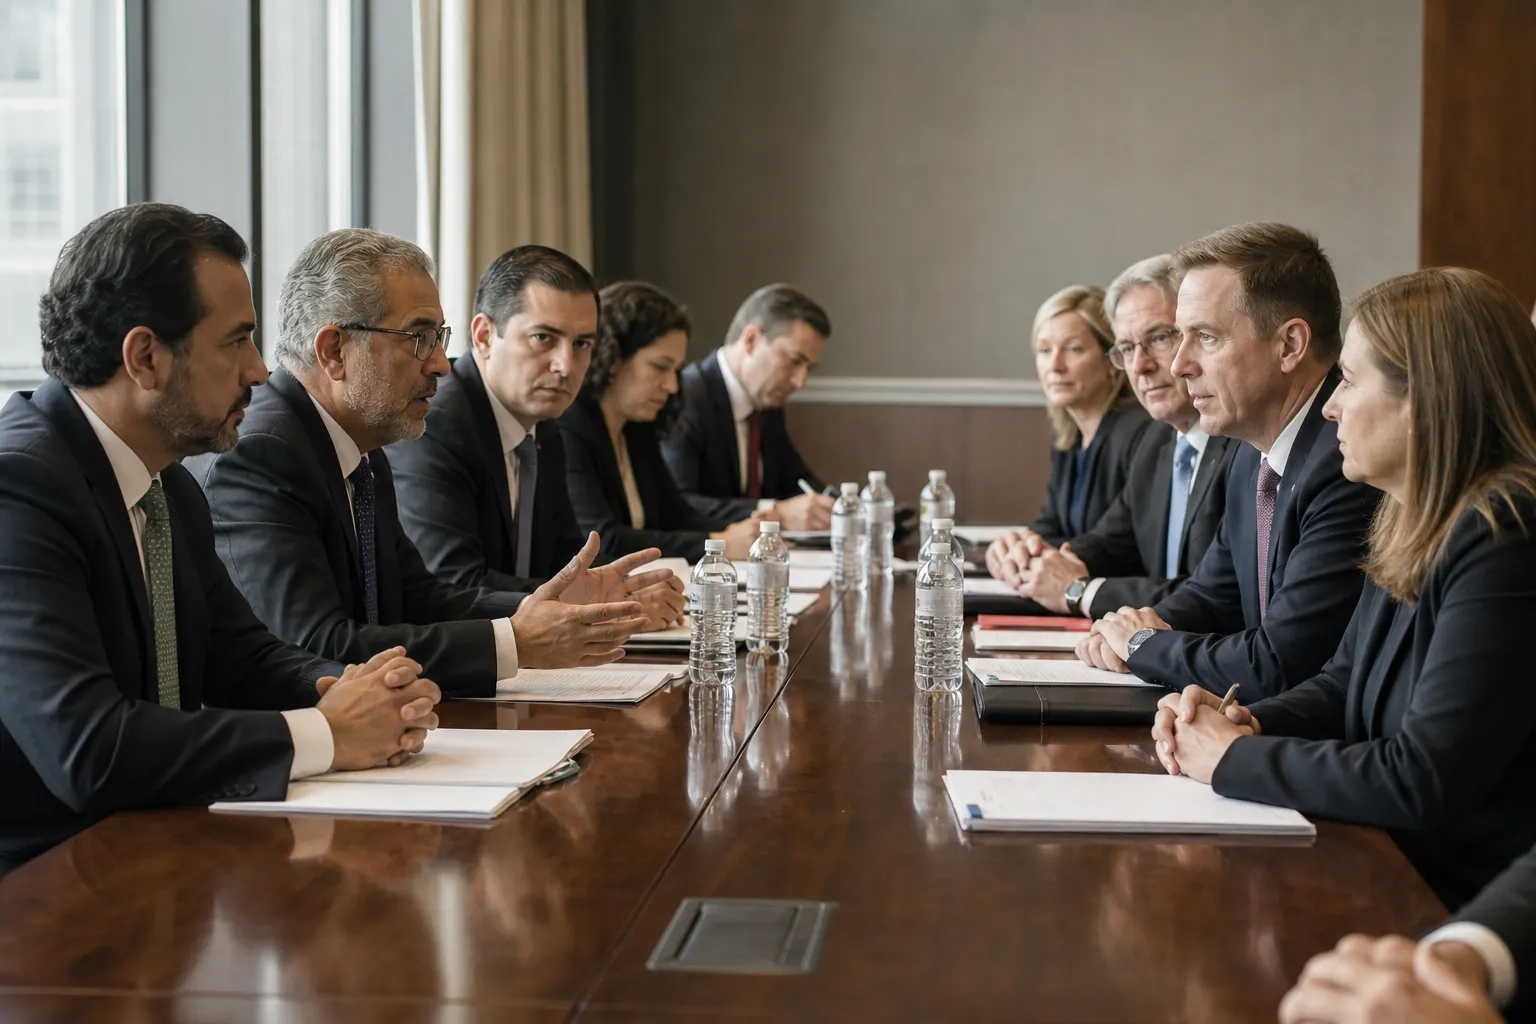
La Secretaría de Hacienda y Crédito Público (SHCP), el Servicio de Administración Tributaria (SAT) y el Consejo Coordinador Empresarial (CCE) acordaron abrir mesas de diálogo durante la semana del 14 de septiembre de 2026 para revisar aspectos presupuestales y fiscales del Paquete Económico 2027, en una reunión del Consejo Nacional del CCE celebrada el viernes 11 de septiembre. El sector privado pidió preservar el grado de inversión de México, mantener un gasto público responsable y evaluar los efectos de las medidas propuestas sobre la inversión y las empresas.
El encuentro ocurrió apenas tres días después de que Hacienda entregó el paquete al Congreso de la Unión, el 8 de septiembre. Por eso, la conversación entre el gobierno federal y los organismos empresariales se desarrollará mientras inicia el proceso legislativo, no después de que exista una reforma fiscal definitiva. La diferencia es relevante: las reglas sobre deducciones, ingresos públicos y gasto todavía están sujetas al análisis, la negociación y la votación de los legisladores.
En breve
- Hacienda, el SAT y el CCE prevén iniciar mesas de trabajo la semana del 14 de septiembre para revisar los temas que preocupan al sector privado.
- Las empresas cuestionan principalmente los límites propuestos a las deducciones y el posible encarecimiento del transporte ferroviario por cambios en las concesiones.
- El Paquete Económico 2027 sigue siendo una propuesta: la Cámara de Diputados tiene como fecha prevista el 20 de octubre para aprobar la Ley de Ingresos y el 15 de noviembre como límite para el Presupuesto de Egresos.
El principal desacuerdo: recaudar más sin castigar a negocios de bajo margen
La SHCP plantea elevar los ingresos tributarios a un máximo histórico equivalente a 15.9% del Producto Interno Bruto en 2027. El gobierno sostiene que la meta se alcanzaría mediante una mayor eficiencia recaudatoria, el cumplimiento de obligaciones fiscales y el combate a la evasión, la elusión y las empresas que facturan operaciones simuladas, sin crear nuevos impuestos generales.
El CCE no rechazó la necesidad de ampliar la base de contribuyentes ni de combatir prácticas ilegales. Su preocupación está en que las medidas diseñadas para que paguen más quienes actualmente aportan poco terminen afectando a empresas que sí cumplen, pero operan con márgenes reducidos.
Uno de los puntos planteados por los organismos empresariales es el límite a las deducciones. De acuerdo con lo expuesto en la reunión, la propuesta contempla que las empresas con deducciones superiores a 97% sólo puedan deducir 97% de sus ingresos, mientras que aquellas con un nivel inferior a ese umbral podrían deducir hasta 99% de las mismas. El efecto no sería igual para todas las compañías: distribuidores de automóviles, mayoristas de abarrotes y otros negocios con alta rotación y márgenes estrechos podrían enfrentar una mayor base gravable aunque su rentabilidad final sea limitada.
Para el sector industrial, el debate importa porque una deducción no es necesariamente una ganancia. En actividades de manufactura, distribución y logística, una parte considerable de los ingresos se destina a comprar insumos, mercancías, energía, transporte, almacenamiento y servicios especializados. Si el esquema fiscal desconoce una proporción de esos costos, la carga efectiva puede aumentar sin que exista un incremento equivalente en la utilidad operativa.
Déficit, deuda y grado de inversión
La segunda discusión será macroeconómica. El CCE pidió que la política presupuestaria mantenga como prioridad el grado de inversión, reduzca gradualmente el déficit y desacelere el ritmo de endeudamiento. En términos empresariales, el objetivo es evitar que una percepción de deterioro fiscal eleve el costo de financiamiento para el gobierno, los bancos y las compañías.
Hacienda propone que los Requerimientos Financieros del Sector Público se ubiquen en 3.9% del PIB en 2027, con una reducción acumulada de 1.8 puntos porcentuales frente a 2024. Al mismo tiempo, plantea sostener el gasto social, impulsar proyectos prioritarios y fortalecer la inversión física. La tensión consiste en cumplir esas metas simultáneamente: aumentar la recaudación, reducir el déficit y preservar recursos para infraestructura y desarrollo productivo exige definir con precisión qué gasto se protege y qué ajustes se harán.
El documento oficial también estima que la inversión pública y mixta entre 2026 y 2030 alcanzará 5.7 billones de pesos en proyectos de energía, agua, transporte e infraestructura relacionada con el Plan México. Para las cadenas de suministro, el atractivo de esa agenda dependerá menos del monto anunciado que de la ejecución, los permisos, la disponibilidad de energía, la conectividad ferroviaria y carretera y la capacidad de incorporar proveedores nacionales.
El costo logístico también entra a la mesa
Además de las deducciones, los representantes empresariales señalaron el impacto de un aumento en las concesiones ferroviarias. El argumento es que un mayor costo asociado con el uso o la operación de infraestructura ferroviaria puede trasladarse a las tarifas de transporte y, posteriormente, al precio de los insumos y productos.
La discusión tiene una dimensión industrial. México depende del ferrocarril para movilizar granos, minerales, automóviles, acero, combustibles y componentes entre centros productivos, fronteras y puertos. Cualquier ajuste que encarezca ese servicio debe evaluarse junto con la capacidad de las empresas para absorberlo, la disponibilidad de rutas y la competencia entre operadores. Para las compañías exportadoras y las plantas que trabajan con inventarios ajustados, un aumento logístico puede afectar la competitividad aun cuando no cambie la tasa de un impuesto.
Qué seguirá en el Congreso
La entrega del 8 de septiembre abrió formalmente la revisión legislativa. El calendario de la Cámara de Diputados prevé el 20 de octubre como fecha para aprobar la Ley de Ingresos de la Federación de 2027 y el 15 de noviembre como límite para aprobar el Presupuesto de Egresos de la Federación. En ese proceso, las comisiones deberán revisar las estimaciones de ingresos, el techo de endeudamiento, las disposiciones fiscales y la asignación del gasto.
Hasta que concluya ese procedimiento, ninguna de las medidas discutidas en las mesas puede presentarse como una obligación vigente. El diálogo puede derivar en ajustes al texto enviado por el Ejecutivo, pero también puede terminar sin modificaciones sustantivas. Para las empresas, la señal más importante será si Hacienda y los legisladores precisan el impacto sectorial de los límites a las deducciones, explican cómo se medirá la recaudación adicional y ofrecen reglas suficientemente claras para planear inversiones.
Inversiones destrabadas no son inversiones ejecutadas
En la reunión, Hacienda reportó que el comité de inversión había destrabado 21 proyectos desde el 4 de mayo, por un monto acumulado de 3,750 millones de dólares. Ese dato indica avances administrativos o regulatorios para facilitar proyectos, pero no equivale por sí mismo a capital ya invertido, obras terminadas, empleos creados o capacidad productiva en operación.
El seguimiento deberá distinguir entre un proyecto anunciado, uno autorizado, uno que obtuvo permisos, uno que inició construcción y uno que ya produce o presta servicios. Esa trazabilidad será especialmente importante en energía, infraestructura y manufactura, donde los plazos entre la decisión de inversión y la operación comercial pueden extenderse durante varios años.
Las próximas mesas tendrán, por tanto, dos pruebas. La primera será técnica: determinar si las medidas de recaudación consideran las diferencias entre sectores y modelos de negocio. La segunda será de certidumbre: traducir el diálogo en cambios verificables o en explicaciones públicas que permitan a las empresas conocer las reglas antes de comprometer capital. El resultado se podrá medir en el texto que avance en el Congreso, no sólo en los anuncios de la negociación.
Fuentes consultadas
- Secretaría de Hacienda y Crédito Público, comunicado sobre la entrega del Paquete Económico 2027, 8 de septiembre de 2026.
- Sistema de Información Legislativa, recepción del Paquete Económico 2027 en la Cámara de Diputados, 8 de septiembre de 2026.
- Sistema de Información Legislativa, calendario legislativo y fechas previstas para la Ley de Ingresos y el Presupuesto de Egresos 2027.
- El Universal, información sobre las mesas de trabajo, deducciones, concesiones ferroviarias y proyectos destrabados, 11 de septiembre de 2026.
- El Economista, postura del CCE sobre inversión, grado de inversión y responsabilidad fiscal, 11 de septiembre de 2026.







Leave a Reply