
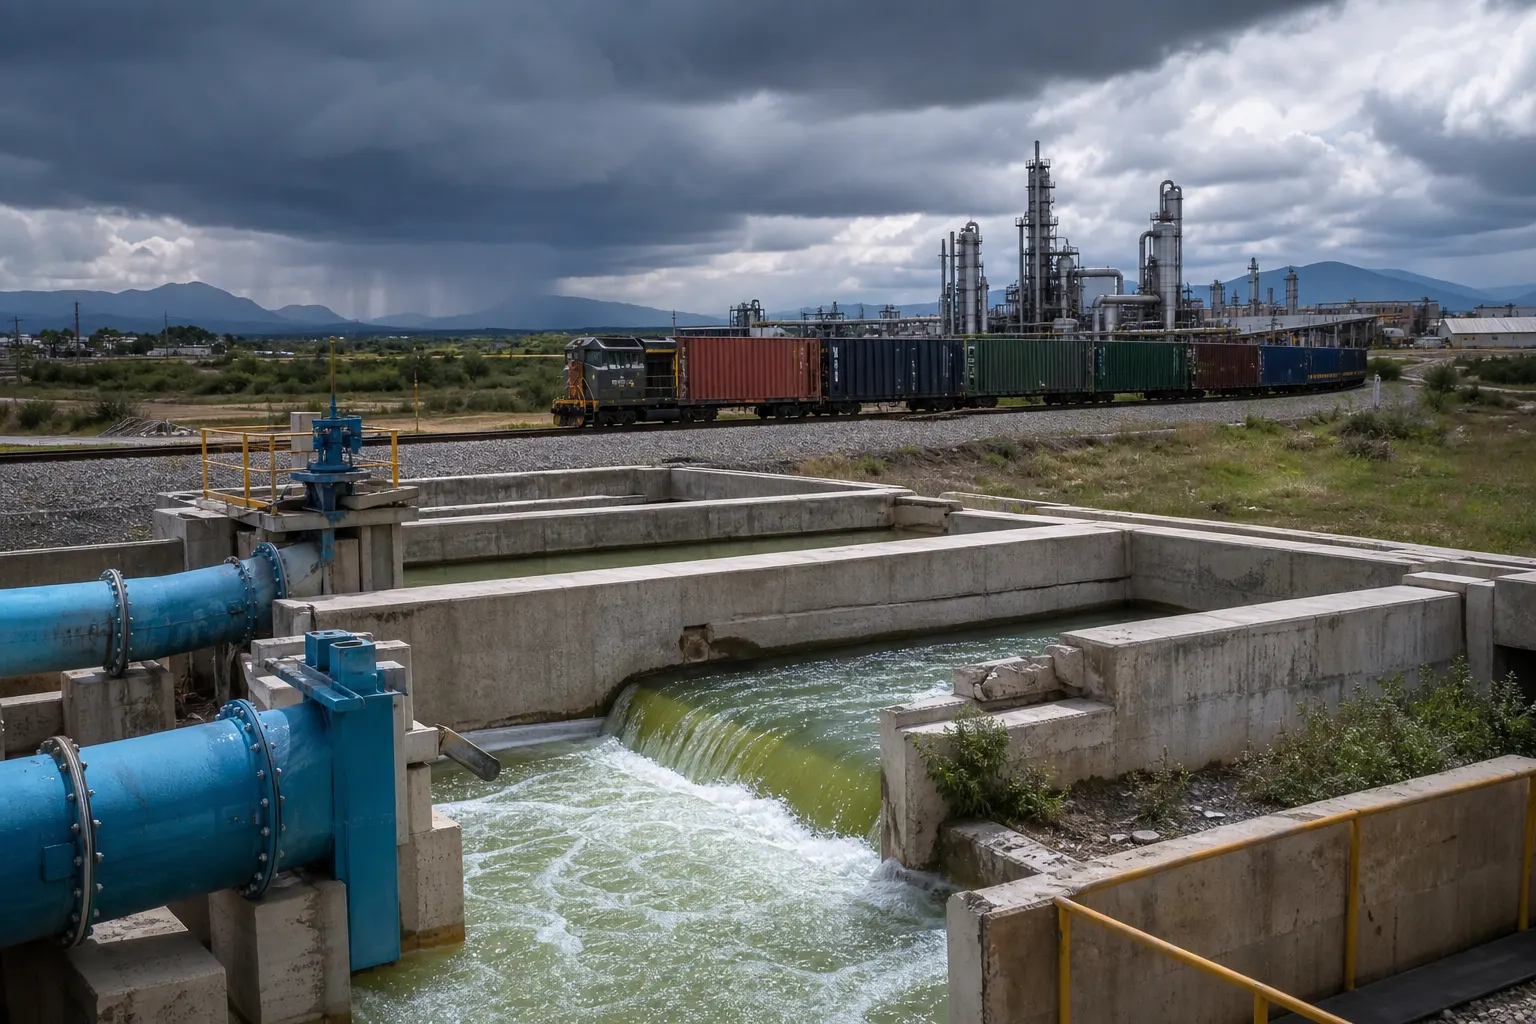
El proyecto de Presupuesto de Egresos de la Federación (PPEF) 2027, entregado por la Secretaría de Hacienda y Crédito Público al Congreso el 8 de septiembre de 2026, propone 160 mil 120.9 millones de pesos para el Anexo Transversal 16, destinado a recursos para la adaptación y mitigación de los efectos del cambio climático. La cifra representa una reducción de 52 mil 448.8 millones, equivalente a 24.7%, frente a los 212 mil 569.7 millones aprobados para 2026. Al mismo tiempo, la Secretaría de Medio Ambiente y Recursos Naturales y sus órganos desconcentrados tendrían 49 mil 508.3 millones dentro de ese anexo, según el análisis de los documentos presupuestarios.
La propuesta todavía debe ser discutida y aprobada por la Cámara de Diputados. Por ello, el dato describe el proyecto presentado por el Ejecutivo federal y no un presupuesto definitivo. La comparación también requiere cautela: el Anexo 16 agrupa partidas de distintas dependencias que las instituciones consideran vinculadas con objetivos climáticos, aunque no todas corresponden a programas ambientales directos.
En breve
- El Anexo 16 pasaría de 212 mil 569.7 millones de pesos aprobados en 2026 a 160 mil 120.9 millones propuestos para 2027.
- Semarnat y sus órganos desconcentrados concentrarían 49 mil 508.3 millones, un aumento de 8.65% frente a 2026.
- Ferrocarriles, Sembrando Vida y Pemex explican una proporción importante del monto etiquetado como climático, por lo que el total agregado no debe leerse como gasto ambiental puro.
La caída está en el anexo, no necesariamente en cada política ambiental
El Anexo 16 funciona como una clasificación transversal. Su objetivo es identificar recursos de diferentes ramos y programas que, de acuerdo con la metodología presupuestaria, contribuyen a la adaptación o la mitigación. En la práctica, esto significa que una misma bolsa puede incluir conservación, agua, investigación ambiental, transporte, infraestructura productiva, agricultura y energía.
La metodología permite que las dependencias vinculen programas presupuestarios con objetivos climáticos. Esa lógica ayuda a seguir acciones dispersas en el presupuesto federal, pero también dificulta comparar el monto agregado con una definición estricta de inversión climática. No todo peso incluido en el anexo financia directamente reducción de emisiones, protección de ecosistemas o atención de daños por fenómenos extremos.
El proyecto para 2027 ilustra esa diferencia. De acuerdo con la revisión de las tablas presupuestarias y con análisis publicados por medios especializados, alrededor de 54 mil 358.4 millones de pesos se relacionarían con infraestructura ferroviaria y cerca de 40 mil 500 millones con Sembrando Vida. También aparecen asignaciones para infraestructura económica de hidrocarburos de Pemex. Estas partidas pueden tener alguna justificación de conectividad, uso de suelo, transición productiva o eficiencia logística, pero su inclusión no significa que todo el gasto tenga un impacto climático positivo o medible.
Para la industria y las cadenas de suministro, la distinción es relevante. Una obra ferroviaria puede reducir emisiones por tonelada transportada si sustituye viajes carreteros y opera con eficiencia, pero también depende de su trazado, demanda, consumo energético, mantenimiento y efectos sobre el territorio. Del mismo modo, un programa agrícola puede contribuir a la captura de carbono o a la restauración de suelos, aunque sus resultados dependen del seguimiento, la permanencia de la cobertura vegetal y la ausencia de incentivos que favorezcan cambios de uso de suelo.
Semarnat gana peso dentro de una bolsa más pequeña
El movimiento más visible en la composición del anexo es el incremento de la participación de Semarnat. La dependencia y sus órganos desconcentrados pasarían de alrededor de 45 mil 570 millones de pesos en el presupuesto sectorial total de 2026 a 49 mil 508.3 millones en el proyecto de 2027, de acuerdo con el análisis reportado por Excélsior. Dentro del Anexo 16, la asignación ambiental crecería desde aproximadamente 7 mil millones hasta cerca de 49 mil millones.
Esto no significa que el presupuesto completo de Semarnat se haya multiplicado por siete. Significa que una proporción mucho mayor de sus recursos aparece clasificada dentro del anexo climático. La mayor parte del aumento se relaciona con servicios de operación y suministro hídrico, gestión integral y sustentable del agua, infraestructura de agua potable, alcantarillado y saneamiento, así como apoyo a infraestructura hidroagrícola.
El giro hacia el agua tiene consecuencias directas para la actividad productiva. La disponibilidad y calidad del recurso condicionan parques industriales, agroindustria, minería, generación eléctrica, manufactura y operación urbana. También determina la continuidad de plantas y corredores logísticos en regiones expuestas a sequías, inundaciones o fallas de abastecimiento.
Sin embargo, una mayor asignación etiquetada como climática no garantiza por sí misma mejores resultados de adaptación. Para evaluar el impacto será necesario conocer el calendario de gasto, las obras específicas, los estados beneficiarios, las metas físicas y los indicadores de reducción de riesgo. En infraestructura hídrica, por ejemplo, conviene distinguir entre ampliación de oferta, reparación de fugas, saneamiento, tratamiento, eficiencia energética y protección de cuencas.
El reto de medir resultados, no sólo etiquetas
La propuesta llega después de que el Gobierno de México adoptó el Programa Especial de Cambio Climático 2026-2030, una hoja de ruta que vincula metas, acciones, presupuesto e indicadores para sectores como energía, transporte, agricultura, industria y ordenamiento territorial. También coincide con la actualización de la Contribución Determinada a nivel Nacional, mediante la cual México comunica sus compromisos bajo el Acuerdo de París.
La tensión presupuestaria está en que el país necesita elevar la inversión para reducir emisiones y, al mismo tiempo, preparar infraestructura y comunidades frente a daños que ya ocurren. Una reducción del Anexo 16 puede limitar el margen para atender esa doble agenda si la disminución afecta proyectos de adaptación, monitoreo, restauración, eficiencia energética o transición tecnológica.
Pero tampoco sería correcto concluir que la caída de 52 mil millones equivale automáticamente a un recorte de la acción climática. La cifra puede reflejar cambios de clasificación, reasignaciones entre programas o una menor incorporación de proyectos que en 2026 fueron registrados dentro del anexo. La pregunta decisiva será cuánto presupuesto queda realmente disponible para acciones con objetivos climáticos verificables y qué proporción termina en infraestructura con beneficios indirectos.
Para empresas y gobiernos estatales, el seguimiento deberá concentrarse en cuatro indicadores: recursos ejercidos frente a los aprobados, reducción comprobable de emisiones, disminución de exposición a riesgos climáticos y continuidad operativa de infraestructura crítica. También será importante revisar si los proyectos incorporan criterios de resiliencia, eficiencia hídrica, electrificación, energías renovables y protección de ecosistemas.
Qué puede cambiar durante la discusión legislativa
La Cámara de Diputados puede modificar el proyecto antes de aprobar el Presupuesto de Egresos. Durante ese proceso, las dependencias suelen aportar aclaraciones sobre programas, metas y reasignaciones. Para el sector industrial, uno de los puntos centrales será conocer si los recursos hídricos se traducen en proyectos nuevos o en operaciones ya existentes, y si las inversiones ferroviarias incorporan métricas de sustitución modal y reducción de emisiones.
También será necesario transparentar la participación de Pemex y de otros sectores intensivos en carbono. Incluir infraestructura de hidrocarburos dentro de un anexo climático puede ser defendible bajo una metodología amplia de transición o adaptación, pero requiere explicar con precisión qué actividad se financia, cuál es su resultado ambiental y cómo se evita que el etiquetado diluya el objetivo del gasto.
En ese sentido, el presupuesto climático México 2027 debe leerse en dos niveles. El primero es el monto agregado del Anexo 16, que muestra una reducción significativa frente a 2026. El segundo es la composición: más recursos identificados para Semarnat y agua, junto con grandes partidas para ferrocarriles, programas agrícolas e infraestructura energética. Sólo el análisis de cada programa permitirá saber si el cambio representa una menor capacidad de respuesta o una reclasificación de prioridades.
Fuentes consultadas
- Secretaría de Hacienda y Crédito Público: Paquete Económico 2027.
- Secretaría de Hacienda y Crédito Público: anexos del PPEF 2027.
- Secretaría de Hacienda y Crédito Público: anexos del PPEF 2026, utilizados para la comparación presupuestaria.
- El País México: análisis del presupuesto para cambio climático de 2027, publicado el 10 de septiembre de 2026.
- Excélsior: desglose del Anexo 16 y del presupuesto de Semarnat, publicado el 9 de septiembre de 2026.
- Semarnat: Programa Especial de Cambio Climático 2026-2030.







Leave a Reply