
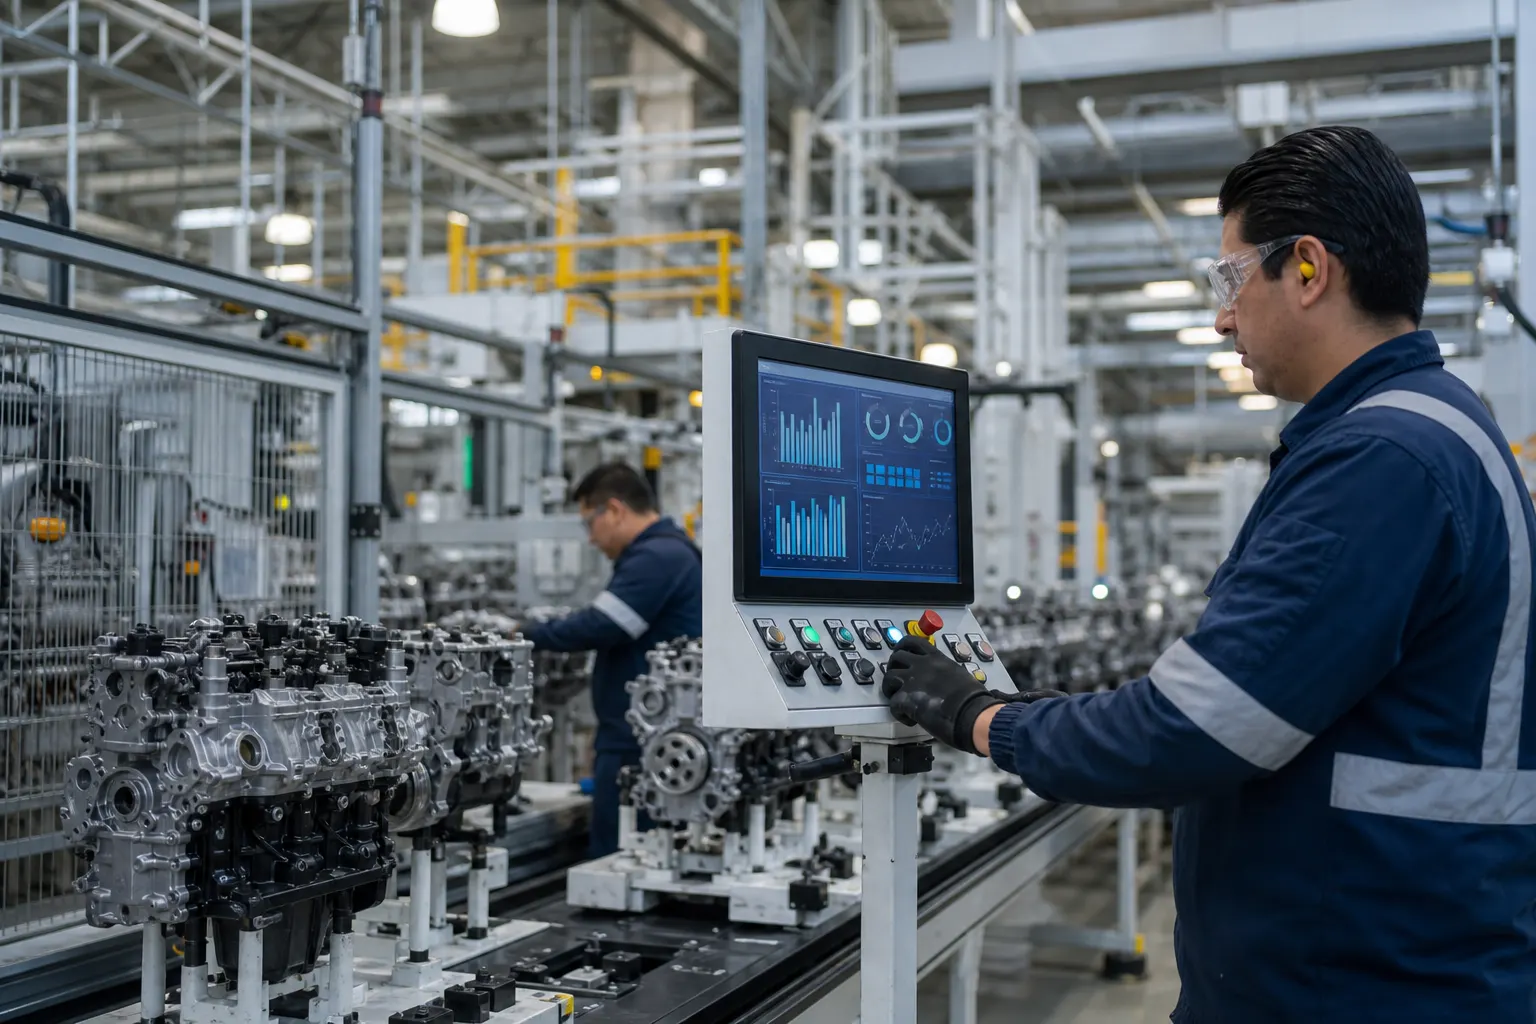
El Instituto Nacional de Estadística y Geografía (INEGI) informó el 10 de septiembre de 2026 que la productividad laboral de la economía mexicana aumentó 0.9% entre el primer y el segundo trimestre de 2026, y 1.7% frente al mismo periodo de 2025, con cifras desestacionalizadas. El avance correspondió al conjunto de las actividades productivas del país durante abril-junio, pero no fue homogéneo: las actividades primarias y terciarias impulsaron el resultado anual, mientras que las secundarias —donde se ubica la manufactura— registraron una disminución anual de 0.1%.
El dato importa porque México está produciendo más, pero no todos los sectores están generando ese resultado con una mejor relación entre producción y trabajo. En particular, el índice de productividad laboral de las industrias manufactureras, calculado con base en las horas trabajadas, cayó 0.1% respecto al trimestre previo. Al mismo tiempo, el costo unitario de la mano de obra en ese sector aumentó 0.4% trimestral, una combinación que puede presionar los márgenes de las empresas y complicar decisiones de inversión, automatización y expansión de capacidad.
En breve
- La productividad laboral global alcanzó 97.4 puntos en el segundo trimestre de 2026, con base en horas trabajadas.
- El indicador aumentó 1.1% trimestral en las actividades primarias, 0.9% en las terciarias y 0.5% en las secundarias.
- La productividad manufacturera bajó 0.1% trimestral, mientras su costo unitario laboral subió 0.4%.
Un avance nacional con motores distintos
El Índice Global de Productividad Laboral de la Economía (IGPLE) relaciona el Producto Interno Bruto a precios constantes con el factor trabajo. En su medición con base en horas trabajadas, el indicador se ubicó en 97.4 puntos durante el segundo trimestre de 2026. Esta referencia permite observar cuánto producto se genera por cada hora utilizada, aunque no equivale por sí misma a una medición completa de eficiencia empresarial.
Por grandes grupos de actividad, la productividad avanzó 1.1% trimestral en las actividades primarias, 0.9% en las terciarias y 0.5% en las secundarias. En términos anuales, el contraste fue más marcado: las actividades primarias crecieron 7.0%, las terciarias 2.0% y las secundarias retrocedieron 0.1%.
La agricultura, la ganadería y otras actividades primarias pueden tener variaciones importantes por temporadas, disponibilidad de agua, precios, cosechas y composición del empleo. Por eso, su fuerte avance contribuyó de manera relevante al resultado anual, pero no necesariamente significa que exista una mejora uniforme en toda la economía. En los servicios, el crecimiento de la productividad coincidió con un mejor desempeño de actividades comerciales y no financieras, aunque también existen diferencias amplias entre empresas formales de mayor escala y unidades pequeñas con menor acceso a tecnología y financiamiento.
El contexto de producción ayuda a entender la lectura. De acuerdo con el INEGI, el PIB creció 1.4% trimestral y 1.9% anual en términos reales durante el segundo trimestre de 2026. Sin embargo, un aumento del producto no se traduce automáticamente en una mayor productividad: el indicador también depende de cuántas horas se trabajan o de cuántas personas participan en el proceso. Si la producción crece al mismo tiempo que aumenta el uso del trabajo, la productividad puede avanzar poco o incluso disminuir.
Manufactura: producir más no basta
La industria manufacturera ofrece el ejemplo más claro de esa diferencia. Su productividad por hora trabajada disminuyó 0.1% entre el primer y el segundo trimestre de 2026. La caída es marginal, pero ocurre en un sector estratégico para las exportaciones, la integración de proveedores, la generación de empleos formales y la atracción de nuevas plantas.
En la comparación anual, la manufactura todavía mostró un crecimiento de 1.4%, según los resultados difundidos con el indicador. Eso significa que el sector no se encuentra en una contracción general de productividad respecto a 2025, pero sí perdió impulso durante el trimestre. La combinación de un avance anual moderado y una variación trimestral negativa apunta a una recuperación frágil, más que a un cambio consolidado de tendencia.
El comportamiento debe leerse junto con el costo unitario de la mano de obra. Este indicador relaciona las remuneraciones medias reales con la productividad laboral. En las manufacturas aumentó 0.4% trimestral y 0.3% anual. Cuando el costo unitario sube mientras la productividad permanece estancada o retrocede, las empresas pueden enfrentar presión sobre sus costos por pieza, sus precios o sus márgenes, dependiendo de su capacidad para trasladar el incremento al mercado.
Para una planta exportadora, el efecto puede ser especialmente relevante. La competitividad no depende solamente del salario nominal, sino del costo laboral por unidad producida, la calidad, los tiempos de entrega, la disponibilidad de insumos, la energía, la logística y el tipo de cambio. Una empresa puede pagar salarios más altos y seguir siendo competitiva si produce más valor por hora; el problema surge cuando la remuneración aumenta sin una mejora equivalente en producción, calidad o eficiencia.
Comercio mayorista y construcción toman la delantera
Entre los sectores que mide el índice sectorial del INEGI, el comercio al por mayor registró el mayor avance trimestral, con 5.2%. Le siguieron la construcción, con 2.4%; el comercio al por menor, con 0.5%; y los servicios privados no financieros, con 0.4%.
Estas cifras no son directamente intercambiables con la manufactura. En el comercio mayorista, la productividad se calcula con base en el personal ocupado total y los ingresos reales por suministro de bienes y servicios. En la manufactura, el cálculo sectorial utiliza el volumen físico de producción y las horas trabajadas. La diferencia metodológica es importante: el resultado de cada rama refleja su propia forma de medir producción y trabajo.
El comercio mayorista también presentó una disminución de 4.0% en su costo unitario laboral, mientras que la construcción registró una baja de 2.6%. En contraste, el costo aumentó 0.9% en el comercio minorista y 0.4% tanto en manufacturas como en servicios privados no financieros. Para las empresas, esta combinación puede favorecer a los sectores que están elevando ingresos o producción sin incrementar en la misma proporción sus costos laborales.
Qué significa para empresas y trabajadores
Para las empresas manufactureras, el dato plantea tres preguntas inmediatas. La primera es si la menor productividad trimestral provino de una caída en la producción, de un aumento en las horas trabajadas o de una mezcla de ambos factores. La segunda es si el aumento del costo unitario laboral responde a mejores remuneraciones, a una menor producción por hora o a los dos elementos. La tercera es si la debilidad es temporal o refleja problemas más persistentes en mantenimiento, capacitación, proveeduría, automatización y utilización de la capacidad instalada.
Para los trabajadores, una productividad mayor puede abrir espacio para mejores salarios, capacitación y estabilidad, siempre que las ganancias se traduzcan en inversión y no solamente en una reducción de costos. Pero un resultado positivo a escala nacional tampoco garantiza mejoras inmediatas en cada puesto de trabajo. La productividad es un promedio y reúne actividades con niveles tecnológicos, remuneraciones y condiciones laborales muy diferentes.
Para México, el desafío es convertir el repunte en una tendencia amplia. La manufactura necesita elevar el valor generado por hora sin depender exclusivamente de jornadas más largas o de una mayor intensidad laboral. Eso implica fortalecer proveedores nacionales, mejorar infraestructura energética y logística, ampliar la formación técnica y acelerar la adopción de tecnologías productivas, especialmente entre pequeñas y medianas empresas.
El próximo dato será clave para saber si el retroceso trimestral manufacturero fue una pausa o el inicio de una etapa de menor dinamismo. Por ahora, la lectura del segundo trimestre de 2026 es clara: la productividad laboral nacional mejoró, pero el principal sector industrial todavía no acompaña plenamente ese avance.
Fuentes consultadas
- INEGI, programa de Indicadores de Productividad Laboral y Costo Unitario de la Mano de Obra, consulta de resultados del segundo trimestre de 2026.
- INEGI, Productividad laboral por sectores económicos, metodología y series de productividad.
- INEGI, Producto Interno Bruto trimestral por actividad económica, cifras del segundo trimestre de 2026.
- La Jornada, resultados de productividad laboral del segundo trimestre de 2026, publicada el 10 de septiembre de 2026.








Leave a Reply