
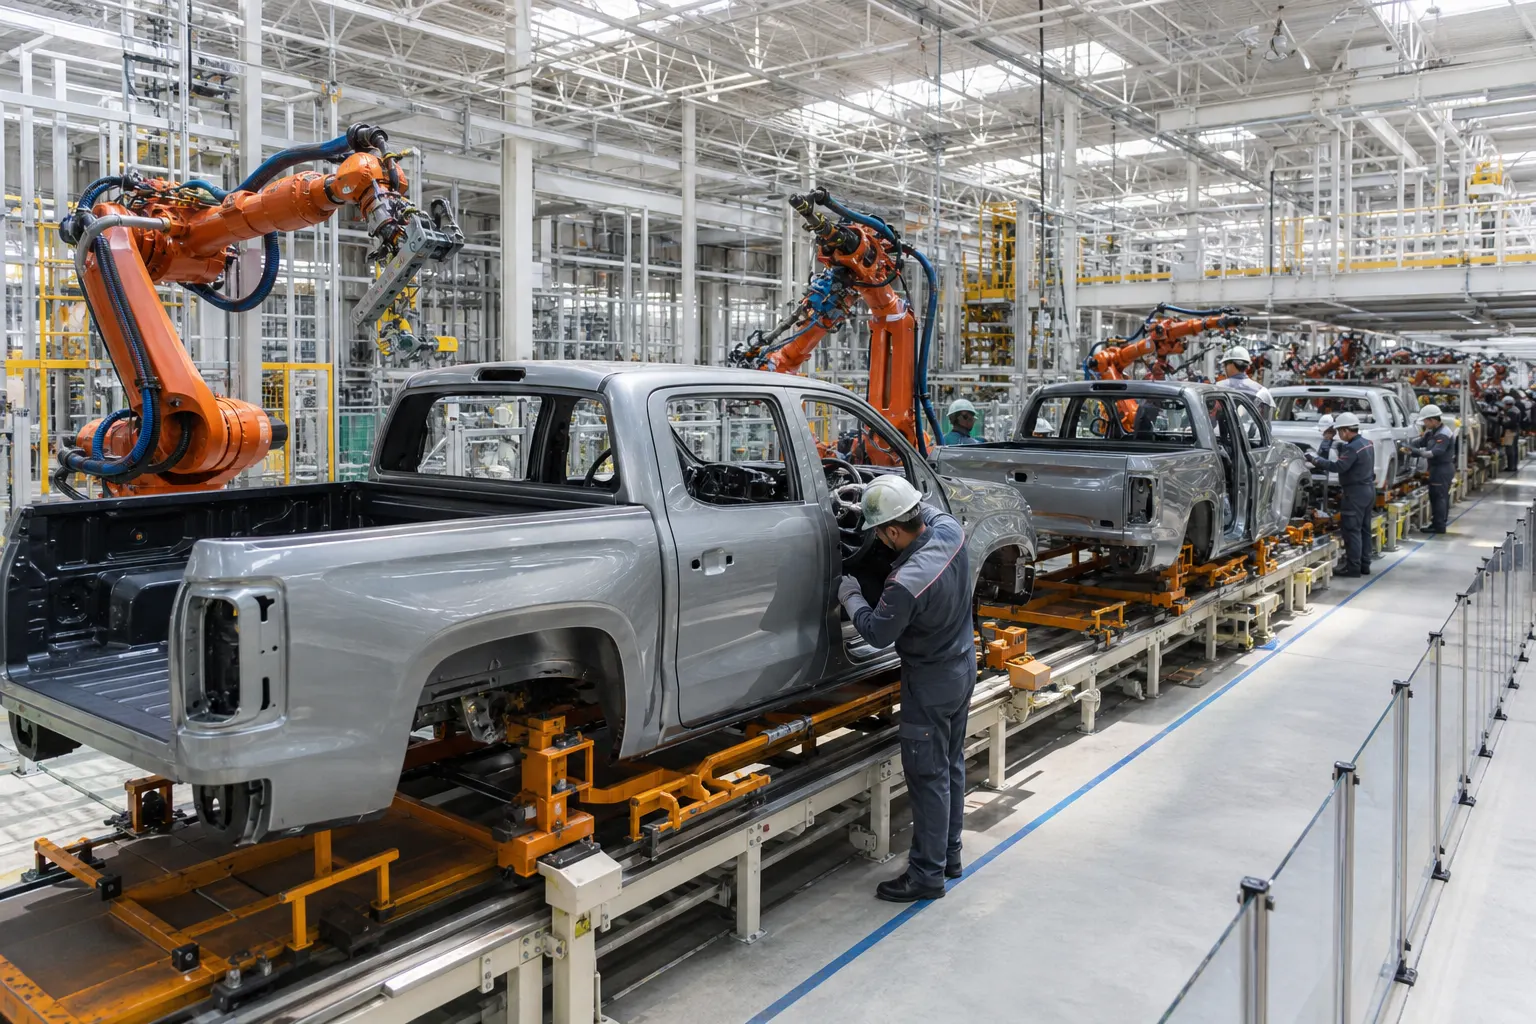
La industria automotriz mexicana produjo 344,940 vehículos ligeros y exportó 300,475 unidades en agosto de 2026, informó el Instituto Nacional de Estadística y Geografía (Inegi) el 7 de septiembre. La fabricación cayó 1.43% frente al mismo mes de 2025, mientras que los envíos al exterior aumentaron 1.26%; las ventas en el mercado interno avanzaron 2.23%, a 129,362 unidades. El resultado corresponde al conjunto de plantas y marcas que reportan al Registro Administrativo de la Industria Automotriz de Vehículos Ligeros (RAIAVL), con cobertura nacional.
La fotografía mensual puede parecer equilibrada, pero el acumulado cuenta una historia más exigente para la manufactura. Entre enero y agosto, México armó 2 millones 645,140 vehículos, 0.72% menos que en el mismo periodo de 2025. Las exportaciones sumaron 2 millones 251,254 unidades, prácticamente estables, con una baja marginal de 0.06%, mientras que las ventas internas alcanzaron 1 millón 14,715 vehículos, un crecimiento de 4.68%. En otras palabras, el consumo y la salida de mercancías han resistido mejor que la producción.
En breve
- La producción cayó 1.43% anual en agosto y acumula una baja de 0.72% en enero-agosto.
- Las ventas internas crecieron 4.68% en el acumulado y las exportaciones se mantuvieron casi estables.
- Estados Unidos recibió 76.3% de las exportaciones mexicanas, mientras los vehículos electrificados ya representaron alrededor de 13.2% de las ventas de agosto.
La caída no es uniforme: cambia la mezcla de vehículos
El dato agregado oculta movimientos distintos entre fabricantes y segmentos. En la producción acumulada hasta agosto, General Motors aumentó 4.2% sus unidades, Stellantis avanzó 20.8%, Volkswagen creció 17.3% y Kia subió 9.4%, de acuerdo con el desglose del RAIAVL. Esos incrementos ayudaron a contener el retroceso nacional.
Sin embargo, otras operaciones relevantes redujeron su fabricación. Nissan, una de las mayores productoras del país, bajó 25.1% en el acumulado; Mazda retrocedió 15.9%, Ford Motor disminuyó 4.4% y Mercedes-Benz cayó 43.0%. Toyota también registró una baja de 1.0%. El comportamiento sugiere que la debilidad no está repartida de manera homogénea entre las líneas de ensamble: algunas plantas y programas elevaron volúmenes, mientras otras enfrentaron ajustes de modelo, demanda o programación industrial.
El RAIAVL publica el desglose por marca y modelo, no una tabla directa de producción por planta. Por eso, no es metodológicamente correcto atribuir el resultado a una fábrica específica sin cruzar la información con reportes corporativos de cada complejo. Lo que sí puede observarse es una recomposición de la mezcla: los camiones ligeros representaron 79.3% de la producción acumulada, frente a 20.7% de los automóviles.
La información difundida por El Financiero, con base en datos de la Asociación Mexicana de la Industria Automotriz (AMIA), apunta a una presión específica sobre las SUV y los compactos. Las primeras disminuyeron 7.2% en el acumulado y los compactos cayeron 13.6%, mientras que las pick ups crecieron 18.9%. La industria, por tanto, no sólo fabrica menos en términos agregados: también está desplazando capacidad hacia vehículos de mayor demanda exportadora y comercial.
Exportar más en agosto no significa recuperar el ritmo anual
El avance de las exportaciones en agosto fue importante porque revirtió el retroceso de julio, cuando los envíos bajaron 9.69% anual. Aun así, el acumulado permanece ligeramente por debajo del nivel de 2025. El volumen de agosto fue el segundo más alto para ese mes, sólo detrás del registrado en 2018, según la AMIA.
La concentración geográfica sigue siendo el principal factor de oportunidad y riesgo. Estados Unidos recibió 1 millón 716,610 vehículos mexicanos entre enero y agosto, equivalentes a 76.3% de las exportaciones. Canadá aportó 12.5%, Alemania 2.6% y Brasil 1.7%. En conjunto, Norteamérica concentró 88.8% de los envíos, una proporción que confirma la integración regional, pero también deja a fabricantes y proveedores expuestos a cambios en aranceles, reglas de origen, inventarios de distribuidores y decisiones de compra de las armadoras estadounidenses.
Para la cadena de suministro mexicana, esa dependencia tiene efectos concretos. Una modificación en la producción de un modelo destinado a Estados Unidos puede transmitirse a estampadores, fabricantes de componentes, operadores logísticos, patios de distribución y proveedores de servicios industriales. La estabilidad de las exportaciones en agosto amortigua el descenso productivo, pero no elimina el riesgo de ajustes si la demanda norteamericana se debilita o si las empresas reconfiguran sus líneas para cumplir nuevas condiciones comerciales.
El mercado interno crece y la electrificación gana espacio
El mercado mexicano ofreció una señal más favorable. Las ventas internas aumentaron 2.23% anual en agosto y acumularon un crecimiento de 4.68%. Este desempeño incluye vehículos producidos en México y unidades importadas, por lo que no debe interpretarse como un reflejo directo de la fabricación nacional. Sí muestra, sin embargo, que la demanda doméstica mantiene capacidad para sostener a distribuidores y marcas incluso cuando la producción enfrenta ajustes.
La composición de las ventas también está cambiando. Según El Economista, en agosto se comercializaron 17,046 vehículos eléctricos, híbridos e híbridos enchufables, 43.6% más que un año antes. Los híbridos convencionales representaron 11,146 unidades; los híbridos conectables, 3,205, y los eléctricos puros, 2,695. En conjunto, el grupo equivalió aproximadamente a 13.2% de las ventas del mes.
Este avance no implica que México haya completado una transición hacia la electromovilidad. La mayor parte del volumen electrificado todavía corresponde a híbridos, mientras que los eléctricos puros enfrentan retos de precio, infraestructura de carga, disponibilidad de modelos y servicio técnico. Para proveedores y armadoras, no obstante, el crecimiento abre una ruta de diversificación: baterías, electrónica de potencia, sistemas de gestión térmica, cableado de alto voltaje y componentes ligeros tendrán una importancia creciente.
Qué significa para empleo y proveedores
La industria automotriz tiene un peso relevante en la actividad manufacturera y su desempeño afecta más que a las líneas de ensamble. Una caída acumulada de 0.72% no equivale automáticamente a una reducción proporcional del empleo, porque las plantas pueden compensar con cambios de turnos, productividad, inventarios o una mezcla distinta de modelos. Tampoco permite concluir que todos los proveedores estén en contracción.
El riesgo está en la duración y en la concentración de los ajustes. Si el menor volumen se mantiene durante varios meses, los proveedores con exposición a compactos o a programas específicos podrían enfrentar menores pedidos, mientras que los vinculados con pick ups, SUV de mayor demanda o componentes para vehículos electrificados tendrían mejores oportunidades. La diferencia entre empresas ganadoras y perdedoras será determinante para estados industriales como Coahuila, Guanajuato, Puebla, San Luis Potosí, Nuevo León, Chihuahua y Aguascalientes, aunque el RAIAVL por sí mismo no ofrece una medición estatal del empleo asociado a cada fabricante.
La lectura más prudente de agosto es, por ello, la de una industria que conserva mercados, pero produce con menor impulso. Las exportaciones resistieron y el mercado interno creció, pero la fabricación acumulada sigue por debajo de 2025. Antes de hablar de recuperación será necesario comprobar si el repunte exportador se sostiene, si las líneas que redujeron volúmenes estabilizan su operación y si el crecimiento de los vehículos electrificados comienza a traducirse en mayor producción local, no sólo en ventas de unidades importadas.
Fuentes consultadas
- Inegi, Registro Administrativo de la Industria Automotriz de Vehículos Ligeros, agosto de 2026, publicado el 7 de septiembre de 2026.
- Inegi, sala de prensa: resultados del RAIAVL de agosto de 2026.
- El Financiero, producción, exportaciones y segmentos de vehículos, 8 de septiembre de 2026.
- El Economista, ventas de vehículos eléctricos, híbridos e híbridos enchufables, 8 de septiembre de 2026.








Leave a Reply