
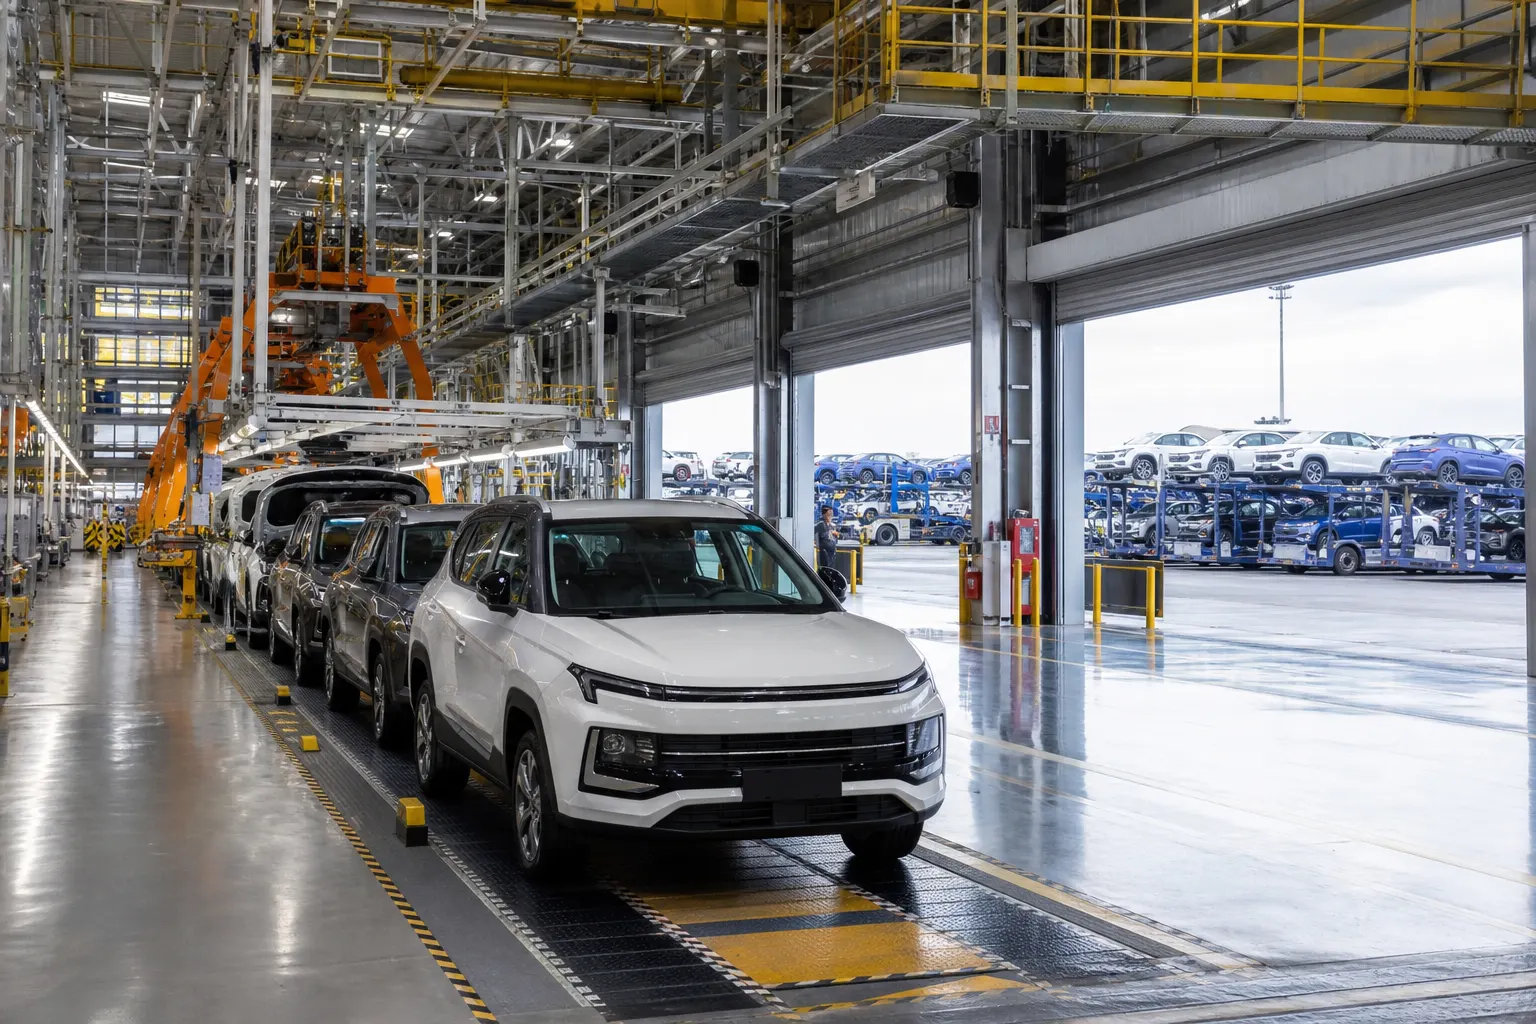
La industria automotriz mexicana produjo 344 mil 940 vehículos ligeros en agosto de 2026, una caída anual de 1.43%, mientras que exportó 300 mil 475 unidades, un aumento de 1.26%, informó el Instituto Nacional de Estadística y Geografía (INEGI) el lunes 7 de septiembre. El resultado corresponde a las plantas instaladas en México y muestra una recuperación de los envíos al exterior frente a julio, pero no un repunte homogéneo de la fabricación.
La diferencia entre ambos indicadores es el dato central para leer el desempeño de la industria automotriz de México en agosto de 2026. La producción se desaceleró respecto al mismo mes de 2025, aunque las exportaciones avanzaron ligeramente. Además, el acumulado de enero a agosto todavía se mantiene por debajo del año pasado en ambos rubros, con una baja más visible en manufactura que en comercio exterior.
En breve
- La producción de agosto fue de 344 mil 940 unidades, 5 mil 11 menos que en el mismo mes de 2025.
- Las exportaciones sumaron 300 mil 475 vehículos, 3 mil 741 más que un año antes y 38 mil 941 por encima de julio.
- Entre enero y agosto, México fabricó 2 millones 645 mil 140 vehículos y exportó 2 millones 251 mil 254, con variaciones de -0.72% y -0.06%, respectivamente.
Exportar más no significa producir más
El avance mensual de las exportaciones debe ponerse en perspectiva. En julio, los envíos al extranjero habían caído 9.69% anual, a 261 mil 534 unidades. Por ello, el aumento de agosto funciona principalmente como una recuperación frente a la debilidad del mes previo, más que como evidencia de una aceleración sostenida.
Una lectura posible —que debe entenderse como una inferencia y no como una explicación explícita del INEGI— es que las armadoras pudieron recurrir a inventarios terminados o ajustar la programación de embarques para atender pedidos acumulados. Esa dinámica permite que las exportaciones suban en un mes aunque la producción mensual baje. Para confirmar el origen de la brecha sería necesario contar con información empresarial detallada sobre inventarios, pedidos y calendarios de planta.
La comparación acumulada refuerza la cautela. En los primeros ocho meses del año se produjeron 2 millones 645 mil 140 vehículos ligeros, 19 mil 277 menos que en el mismo periodo de 2025. Las exportaciones alcanzaron 2 millones 251 mil 254 unidades, apenas mil 262 por debajo del año anterior. En otras palabras, la salida de vehículos está prácticamente estable, pero la fabricación registra una contracción mayor.
El movimiento está concentrado en algunas armadoras
Los datos por empresa muestran que el resultado no fue uniforme. General Motors encabezó la producción de agosto con 79 mil 230 vehículos y también lideró las exportaciones, con 74 mil 842 unidades. Nissan produjo 48 mil 615 vehículos y exportó 38 mil 881, mientras que Stellantis fabricó 36 mil 505 y envió al exterior 36 mil 497.
Volkswagen y KIA completaron el grupo de mayores productores del mes, con 35 mil 634 y 28 mil 883 unidades, respectivamente. En exportaciones, Toyota apareció entre las principales armadoras, con 23 mil 619 vehículos enviados fuera del país. La concentración de los volúmenes ayuda a explicar por qué el total sectorial puede mostrar una variación moderada aun cuando algunas plantas aumentan sus operaciones y otras enfrentan ajustes.
En términos de variaciones anuales, General Motors incrementó su producción 18.1% y sus exportaciones 5.4%, de acuerdo con el análisis de los datos del INEGI difundido por La Razón. KIA también registró avances, con aumentos de 10.2% en producción y 6.9% en exportaciones. En contraste, las exportaciones de Ford disminuyeron 41.3% durante agosto. Acura tuvo el mayor crecimiento porcentual entre las armadoras exportadoras, aunque desde una base mucho menor, con un aumento de 32% y 3 mil 868 unidades enviadas al exterior.
La disparidad importa para proveedores, transportistas y parques industriales. Una reducción generalizada implicaría una presión amplia sobre turnos, compras de componentes y movimientos logísticos; en cambio, un resultado dividido sugiere que el impacto puede estar focalizado en determinados modelos, plantas o programas de exportación.
Estados Unidos concentra la salida de vehículos
La industria automotriz mexicana sigue expuesta a la demanda y a las decisiones regulatorias de Norteamérica. Entre enero y agosto, Estados Unidos recibió 1 millón 716 mil 610 vehículos ligeros producidos en México, equivalentes a 76.3% de las exportaciones acumuladas. Canadá fue el segundo destino, con 281 mil 502 unidades y una participación de 12.5%.
A esa concentración geográfica se suma la integración productiva de las cadenas de suministro. Los vehículos ensamblados en México dependen de componentes, acero, aluminio, motores, transmisiones y sistemas electrónicos que cruzan varias veces las fronteras de la región. Cualquier cambio en reglas de origen, aranceles o requisitos de contenido puede alterar costos y calendarios, incluso si la demanda final permanece relativamente sólida.
El mercado interno ofreció un contrapeso parcial. Las ventas de vehículos ligeros en México crecieron 2.23% anual en agosto, a 129 mil 362 unidades, y acumularon 1 millón 14 mil 715 entre enero y agosto, un incremento de 4.68%. Sin embargo, el crecimiento de las ventas nacionales no compensa por sí solo la relevancia de las exportaciones para el volumen de producción de las plantas mexicanas.
La revisión del T-MEC mantiene abierto el riesgo comercial
Los resultados de agosto llegan durante la revisión conjunta del Tratado entre México, Estados Unidos y Canadá (T-MEC). En las rondas bilaterales de 2026, los gobiernos de México y Estados Unidos han discutido reglas de origen, automóviles, acero, aluminio, seguridad económica y el fortalecimiento de las cadenas regionales.
La Oficina del Representante Comercial de Estados Unidos (USTR) informó que las conversaciones han puesto énfasis en aumentar la producción norteamericana, reducir la dependencia de insumos externos a la región y revisar las reglas aplicables a bienes industriales. Para las armadoras mexicanas, el punto sensible es conservar el acceso preferencial al mercado estadounidense sin elevar de forma abrupta el costo de cumplir con el contenido regional.
Por eso, el repunte de 1.26% en las exportaciones de agosto tiene un alcance limitado. Confirma que los embarques pueden recuperarse después de un julio débil, pero no elimina la incertidumbre sobre la política comercial ni modifica la dependencia de Estados Unidos. La señal más relevante para la industria será si la producción acumulada logra cerrar la brecha durante el último cuatrimestre y si las exportaciones mantienen un ritmo superior al de los meses previos.
Qué debe observar el sector en los próximos meses
- Producción acumulada: determinará si la baja de 0.72% es temporal o refleja una menor utilización de capacidad.
- Desempeño por armadora: permitirá identificar si los avances de General Motors, KIA u otras empresas compensan los retrocesos de plantas con menores envíos.
- Destino de las exportaciones: una mayor concentración en Estados Unidos aumentaría la sensibilidad a cambios regulatorios y arancelarios.
- Reglas del T-MEC: la evolución de las negociaciones será clave para las decisiones de inversión, proveeduría y localización de componentes.
La conclusión para agosto es, por tanto, menos espectacular que la cifra mensual de exportaciones: México mantiene una plataforma exportadora de gran escala, pero fabrica ligeramente menos que hace un año y depende de un grupo reducido de armadoras y del mercado norteamericano. El dato describe estabilidad con presión, no una recuperación plena.
Fuentes consultadas
- INEGI, Registro Administrativo de la Industria Automotriz de Vehículos Ligeros, resultados de agosto de 2026.
- INEGI, exportación de vehículos ligeros por marca, modelo y país destino.
- La Razón, análisis de producción y exportaciones por armadora.
- El Universal, reporte sobre producción, exportaciones, ventas internas y destinos.
- USTR, avances de la revisión bilateral del T-MEC y temas automotrices.








Leave a Reply