
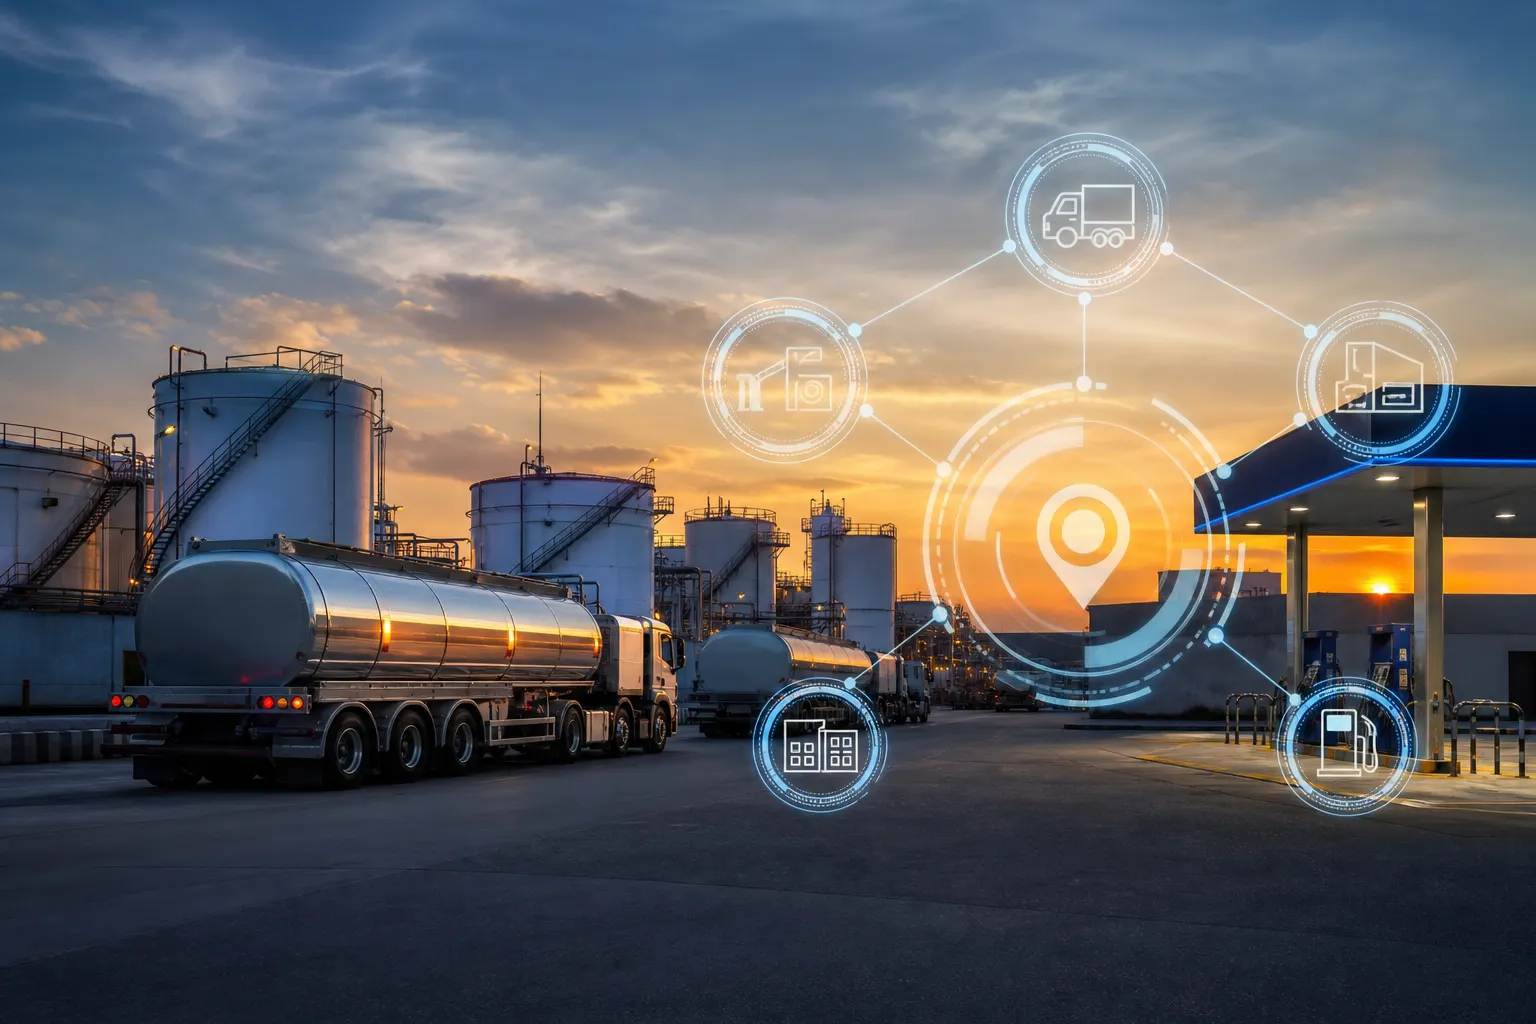
El Gobierno federal prepara una propuesta para dar trazabilidad digital al Impuesto Especial sobre Producción y Servicios (IEPS) de las gasolinas y el diésel, desde la importación del combustible hasta su distribución y venta en las estaciones de servicio. La presidenta Claudia Sheinbaum adelantó el planteamiento el 3 de septiembre de 2026, mientras que el Paquete Económico 2027 será entregado al Congreso de la Unión el próximo 8 de septiembre por la Secretaría de Hacienda y Crédito Público.
La medida busca combatir el llamado huachicol fiscal, una modalidad de contrabando en la que el combustible puede ingresar, transportarse o comercializarse con documentación irregular, declaraciones falsas o sin cubrir completamente los impuestos correspondientes. Hasta el 5 de septiembre, el Gobierno no ha presentado el diseño normativo, los sistemas de información ni las obligaciones específicas que acompañarían la propuesta.
Qué se sabe hasta ahora
La información pública disponible apunta a que el objetivo no sería crear un impuesto nuevo, sino seguir digitalmente el impuesto asociado a cada operación. En términos prácticos, la autoridad pretende relacionar los datos de importación con los movimientos posteriores del combustible: quién lo introduce al país, dónde se almacena, cómo se transporta, a qué comprador se entrega y en qué estación se vende.
La presidenta señaló que el Servicio de Administración Tributaria trabaja en mecanismos para conocer la ruta fiscal del combustible. El anuncio ocurre después de que el Gobierno ha colocado el contrabando de gasolinas y diésel entre sus prioridades de fiscalización, con investigaciones que involucran operaciones de comercio exterior, empresas distribuidoras y establecimientos de venta al público.
El Canal del Congreso reportó que Ricardo Monreal, presidente de la Junta de Coordinación Política de la Cámara de Diputados, pidió esperar el documento formal antes de adelantar conclusiones. El legislador también sostuvo que una mayor trazabilidad debe permitir vigilar el origen, destino y consumo del combustible, pero no implica por sí misma un aumento en el precio de la gasolina.
Trazabilidad fiscal no es lo mismo que control físico
Uno de los puntos que deberá aclararse es la diferencia entre rastrear el impuesto y vigilar físicamente cada litro de combustible. La trazabilidad fiscal consiste en vincular documentos, declaraciones, facturas, pedimentos, volúmenes y pagos tributarios a lo largo de la cadena. El control físico, en cambio, exige verificar que el producto que se mueve realmente corresponde con el declarado en cantidad, tipo y calidad.
La diferencia es relevante para la industria. Un sistema puede identificar que una importación fue declarada y que el IEPS correspondiente fue calculado, pero eso no garantiza por sí solo que el combustible llegue al destino registrado ni que el volumen descargado coincida con el reportado. Para cerrar esa brecha se necesitan datos confiables de medición, controles volumétricos, vigilancia aduanera, inspecciones y coordinación entre autoridades.
El SAT ya cuenta con obligaciones relacionadas con controles volumétricos para distintos participantes del mercado de hidrocarburos. Sus reglas contemplan registros de entradas, salidas, existencias, operaciones de compra y venta, así como reportes electrónicos. Por ello, una de las preguntas centrales será si el proyecto pretende sustituir esos mecanismos, ampliar su alcance o interconectarlos con nuevas bases de datos.
El punto crítico será la interoperabilidad
La propuesta tendrá que resolver cómo se comunicarán los sistemas de la autoridad fiscal con las plataformas de Aduanas, la Secretaría de Energía, la Comisión Nacional de Energía, Petróleos Mexicanos y los permisionarios privados. También deberá definir quién será responsable cuando existan diferencias entre el volumen registrado en una terminal, el transportado por una pipa y el recibido en una gasolinera.
Para los importadores y distribuidores, la trazabilidad podría significar nuevas obligaciones de captura, validación y conservación de información. Las empresas tendrían que demostrar que cada movimiento cuenta con respaldo documental y que los datos de volumen, ruta, producto y receptor son consistentes. En compañías con sistemas logísticos robustos, la adaptación podría ser más sencilla; para pequeñas empresas y estaciones independientes, el costo de cumplimiento podría ser mayor.
La regulación también tendrá que contemplar fallas tecnológicas, interrupciones de conectividad, errores de medición y operaciones de emergencia. Si el sistema bloquea una descarga o invalida una factura por una inconsistencia automática, debe existir un procedimiento de corrección que no paralice el abasto legítimo.
Qué puede cambiar para gasolineras y consumidores
En el corto plazo, el principal efecto para las estaciones de servicio podría ser administrativo. El proyecto puede exigir más conciliaciones entre inventarios, compras, ventas y reportes fiscales. También puede elevar la frecuencia de revisiones y el riesgo de sanciones cuando los registros no coincidan.
Para los consumidores, la trazabilidad no equivale automáticamente a una gasolina más cara. El precio final depende de varios elementos: costo internacional del producto, tipo de cambio, logística, margen comercial, IVA, cuota del IEPS y, en su caso, estímulos fiscales. Sin embargo, si las empresas trasladan los costos de implementación y cumplimiento a sus márgenes o a los precios, sí podría existir un efecto indirecto. Ese impacto solo podrá medirse cuando se conozcan las obligaciones y los plazos de entrada en vigor.
El beneficio potencial sería reducir la competencia desleal de quienes venden combustible sin cubrir impuestos o utilizan documentos irregulares. Una empresa que cumple con permisos, controles, impuestos y estándares de seguridad compite en desventaja frente a operaciones que evaden parte de esos costos. La trazabilidad puede ayudar a cerrar esa brecha, siempre que las verificaciones sean consistentes y no se concentren únicamente en contribuyentes formalmente registrados.
Qué deberá revisar el Congreso
El Congreso deberá revisar si la propuesta modifica la Ley del IEPS, el Código Fiscal de la Federación, la legislación aduanera o las reglas aplicables al sector hidrocarburos. También tendrá que evaluar si las nuevas obligaciones tienen fundamento suficiente, cómo se protegerán los datos comerciales y qué autoridad podrá acceder a la información.
Otro aspecto será la medición de resultados. El Gobierno debería publicar indicadores para saber cuántas operaciones fueron detectadas, cuánto IEPS se recuperó, qué sectores fueron revisados y cuánto tiempo toma cumplir con los nuevos controles. Sin métricas, la trazabilidad podría quedarse en una plataforma costosa sin evidencia clara de eficacia.
La entrega del Paquete Económico 2027 abrirá la primera etapa de la discusión, no el cierre del diseño. Después podrían venir reglas administrativas, especificaciones técnicas, periodos de transición y adecuaciones a los sistemas de empresas y autoridades. Para la industria energética y logística, el contenido detallado de esos documentos será tan importante como la iniciativa fiscal inicial.
En breve
- Qué se anunció: un mecanismo para rastrear fiscalmente el IEPS de combustibles desde la importación hasta la venta final.
- Qué todavía no se conoce: el texto legal, las obligaciones para importadores y gasolineras, los sistemas involucrados y el calendario de aplicación.
- Qué estará en juego: una posible reducción de la evasión y de la competencia desleal, frente al riesgo de mayores costos regulatorios para las empresas formales.
Fuentes consultadas
- Canal del Congreso, “Detalla entrega del Paquete Económico 2027”, 4 de septiembre de 2026.
- Presidencia de la República, versión estenográfica de la conferencia de Claudia Sheinbaum del 2 de septiembre de 2026.
- La Jornada, “El fisco rastrearía huachicol por medio del IEPS”, 4 de septiembre de 2026.
- Servicio de Administración Tributaria, información sobre controles volumétricos para comercializadores de petrolíferos.
- Servicio de Administración Tributaria, Anexo 22 de las Reglas Generales de Comercio Exterior para 2026.







Leave a Reply