
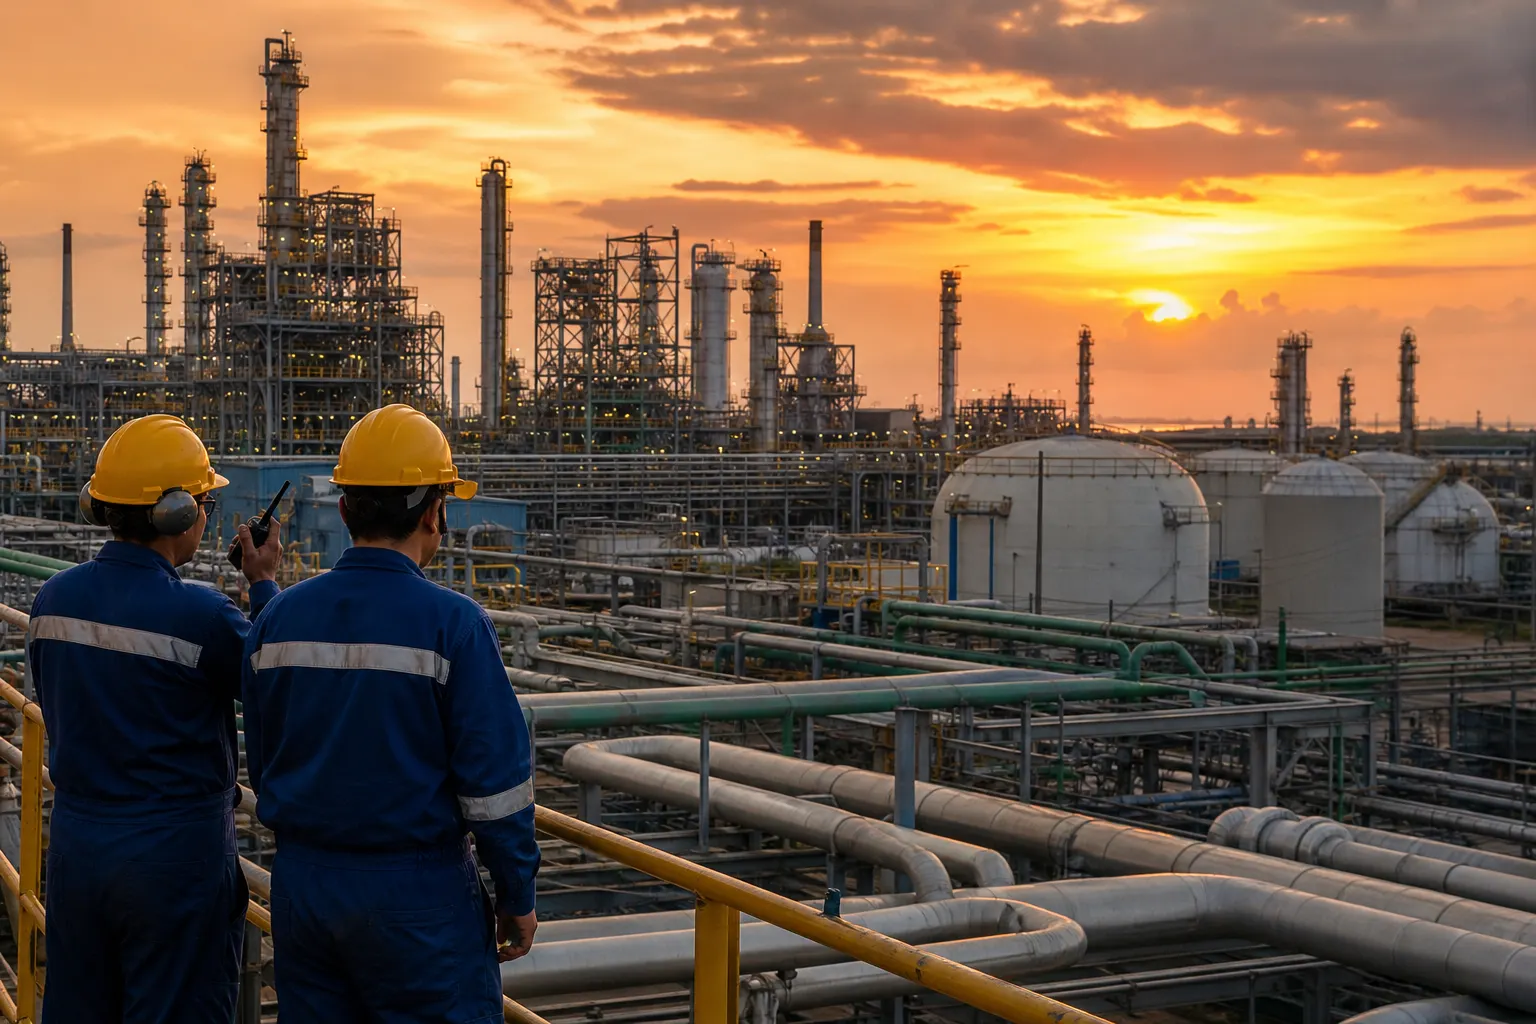
La industria química mexicana busca atraer inversiones estratégicas para reducir su dependencia de insumos importados, en un momento en que el sector acumula un déficit comercial de 16 mil 143.9 millones de dólares a junio de 2026. La Asociación Nacional de la Industria Química (ANIQ) ha planteado, junto con autoridades federales, que la recuperación de la petroquímica y el desarrollo de nuevas plantas son necesarios para abastecer a más de 40 ramas productivas; sin embargo, los proyectos anunciados en Veracruz, Sinaloa y otros estados todavía deben convertirse en producción, suministro estable de materias primas y capacidad logística.
El problema tiene una dimensión que rebasa a las empresas químicas. Los productos del sector son insumos para la fabricación de plásticos, envases, autopartes, medicamentos, fertilizantes, textiles, pinturas, detergentes, alimentos procesados y componentes eléctricos. Por eso, cuando México importa petroquímicos, resinas o productos intermedios, la dependencia se traslada a buena parte de la manufactura nacional.
El déficit se concentra en petroquímicos y resinas
Los datos más recientes publicados por la ANIQ, con información del Sistema de Información de Comercio Exterior de la Secretaría de Economía, muestran que México importó productos químicos por 21 mil 443.2 millones de dólares en los primeros seis meses de 2026, frente a exportaciones por 5 mil 299.3 millones. El saldo negativo fue de 16 mil 143.9 millones de dólares.
Dos segmentos explican una parte importante de la brecha. Las importaciones de resinas sintéticas sumaron 5 mil 551.4 millones de dólares, equivalentes a 25.9% del total, mientras que las de petroquímicos alcanzaron 4 mil 487.7 millones, 20.9%. También destacaron otros productos químicos, con 5 mil 646.3 millones de dólares, y los químicos inorgánicos, con 1 mil 792.4 millones.
La presión externa aparece en un contexto de actividad interna débil. De acuerdo con el panorama mensual de la ANIQ, la producción química acumulada a junio cayó 3.9% anual, mientras que las ventas internas acumuladas retrocedieron 1.3%. En ese mismo periodo, la capacidad instalada reportó un avance anual limitado, lo que sugiere que el desafío no consiste únicamente en ocupar plantas existentes, sino en recuperar activos, asegurar insumos y ampliar la oferta en segmentos donde la demanda ya depende de proveedores extranjeros.
Qué inversiones existen y en qué etapa están
El anuncio de mayor escala corresponde al plan integral de recuperación de petroquímica y fertilizantes de Pemex. La Presidencia informó en junio que se contempla una inversión mixta de 93 mil millones de pesos entre 2026 y 2030, con la meta de elevar la producción nacional a 849 mil toneladas anuales de petroquímicos y superar cuatro millones de toneladas de fertilizantes. Se trata de una cartera que combina rehabilitación de infraestructura existente y construcción de nuevos complejos, por lo que su ejecución dependerá de calendarios, contratos, disponibilidad presupuestaria y resultados operativos.
Uno de los componentes es el proyecto Etano-Etileno, que considera 30 mil millones de pesos para rehabilitar cinco plantas y servicios auxiliares en los complejos Cangrejera y Morelos, en Veracruz. El objetivo anunciado es generar 520 mil toneladas anuales de productos como polietilenos, óxido de etileno y glicoles. Estos insumos tienen conexión directa con las cadenas de plásticos, empaques, farmacéutica, automotriz y textil.
El Plan de Desarrollo del Sector Hidrocarburos publicado por la Secretaría de Energía también proyecta que la producción disponible para ventas de derivados de etileno en los complejos Morelos y La Cangrejera pase de 176 mil toneladas en 2025 a 1.029 millones de toneladas a partir de 2030. La diferencia entre las metas anunciadas en distintos documentos obliga a seguir el avance físico y financiero de cada planta, porque una meta global de producción no equivale por sí misma a una oferta comercial disponible para los fabricantes.
En Sinaloa, el proyecto de la planta de amoniaco de Proman-GPO en Topolobampo representa otra inversión relevante. El gobierno estatal reportó una primera etapa con inversión de 1 mil 631 millones de dólares y una capacidad prevista de 800 mil toneladas anuales de amoniaco. Las etapas posteriores contemplan plantas de metanol y urea, con inversiones adicionales anunciadas. No obstante, durante 2026 continuaron mesas de diálogo entre autoridades, empresa y comunidades sobre los impactos sociales, ambientales y productivos del proyecto. Por ello, debe distinguirse entre capital anunciado, obra en construcción y capacidad efectivamente operativa.
El cuello de botella está antes de la fábrica
La reactivación química requiere mucho más que financiamiento. El primer punto crítico es el suministro de etano, gas natural y otros hidrocarburos, materias primas esenciales para producir etileno, polietilenos, amoniaco y derivados. Si las plantas rehabilitadas no reciben insumos de forma continua y a precios competitivos, la capacidad nominal puede mantenerse muy por encima de la producción real.
El segundo reto es la energía. Los complejos químicos necesitan electricidad confiable, vapor, agua industrial y sistemas de tratamiento. La expansión de nuevos polos productivos puede elevar la demanda sobre redes eléctricas, gasoductos, terminales portuarias y fuentes de agua. En zonas como Coatzacoalcos y Topolobampo, la ventaja logística puede convertirse en una vulnerabilidad si no se acompaña de infraestructura suficiente y de mecanismos de prevención para sustancias peligrosas.
También está el factor regulatorio. La industria necesita permisos ambientales, autorizaciones de seguridad, derechos de vía, conexiones energéticas y certidumbre para importar temporalmente insumos mientras aumenta la oferta nacional. La simplificación de trámites puede acelerar proyectos, pero no debería sustituir la evaluación ambiental, la consulta social ni la supervisión de riesgos tecnológicos. En el caso de Topolobampo, la existencia de mesas de diálogo y de solicitudes legislativas para transparentar autorizaciones muestra que la licencia social será parte del calendario de inversión.
Veracruz y Sinaloa pueden ganar, pero también concentrar riesgos
Veracruz aparece como el principal nodo de la estrategia pública por la presencia de Cangrejera, Morelos y otros activos petroquímicos. Si las rehabilitaciones avanzan, el estado podría captar empleo especializado, servicios de mantenimiento, transporte, almacenamiento y nuevas inversiones de transformación. El beneficio potencial no se limita a la producción primaria: una mayor disponibilidad de etileno y derivados puede atraer fabricantes de resinas, empaques, fibras, adhesivos y productos farmacéuticos.
Sinaloa, por su parte, puede fortalecer su posición en fertilizantes y productos químicos vinculados con la agricultura. Topolobampo cuenta con puerto, conexión energética y demanda regional, pero el proyecto debe demostrar que puede operar con seguridad, atender las obligaciones ambientales y generar beneficios verificables para las comunidades pesqueras y agrícolas. La discusión no es sólo dónde instalar una planta, sino cómo distribuir sus beneficios y cómo evitar que la infraestructura quede sobredimensionada o dependa de un único proveedor de gas.
La concentración geográfica también plantea un riesgo para la resiliencia de la cadena. Si la producción nacional se apoya demasiado en unos cuantos complejos ubicados en Veracruz y Sinaloa, una interrupción por mantenimiento, accidente, fenómeno climático o falla logística podría afectar a numerosos fabricantes al mismo tiempo. Por eso, la estrategia debería combinar grandes complejos con proveedores regionales, almacenamiento estratégico, reciclaje químico y capacidad de transformación cerca de los centros manufactureros.
Qué tendría que medirse para hablar de sustitución de importaciones
El indicador decisivo no será el monto anunciado, sino la reducción sostenida de compras externas en productos específicos. Para evaluar el avance, las autoridades y las empresas deberían publicar calendarios de obra, inversión ejercida, capacidad instalada rehabilitada, volumen producido, ventas comerciales, consumo de gas y etano, empleos permanentes y participación de proveedores nacionales.
También será necesario observar si las nuevas plantas generan una cadena de mayor valor. Sustituir importaciones de amoniaco o etileno puede ser relevante, pero el impacto industrial será mayor si esos insumos alimentan producción nacional de urea, polietileno, fibras, empaques, componentes automotrices y especialidades químicas. De lo contrario, México podría reducir una parte de sus compras externas sin resolver la dependencia en los eslabones de mayor contenido tecnológico.
La industria química mexicana tiene una oportunidad para aprovechar la relocalización manufacturera y la integración del T-MEC. Pero esa oportunidad exige pasar del anuncio a la operación: materias primas disponibles, energía competitiva, infraestructura segura, permisos transparentes y mercados capaces de absorber la producción. La inversión será condición necesaria, aunque no suficiente, para cerrar el déficit químico del país.
En breve
- Las importaciones químicas de México sumaron 21 mil 443.2 millones de dólares a junio de 2026 y las exportaciones 5 mil 299.3 millones.
- Resinas sintéticas y petroquímicos concentraron juntos casi la mitad de las compras químicas al exterior.
- Los proyectos de Cangrejera, Morelos y Topolobampo pueden ampliar la oferta nacional, pero aún dependen de ejecución, materias primas, energía, permisos y aceptación social.
Fuentes consultadas
- Asociación Nacional de la Industria Química, Revista ANIQ de septiembre de 2026.
- Asociación Nacional de la Industria Química, Panorama nacional de la industria química, junio de 2026.
- Presidencia de la República, plan de recuperación de petroquímica y fertilizantes en Veracruz.
- Secretaría de Energía, Plan de Desarrollo del Sector Hidrocarburos.
- Secretaría de Economía, mesa de diálogo sobre la planta de amoniaco de Topolobampo.
- Gobierno de Sinaloa, información sobre el proyecto Proman-GPO.
- La Jornada, cobertura del llamado de la industria química a atraer inversiones.

Leave a Reply